Wer ein Haus oder eine Wohnung kaufen möchte, stößt schnell auf eine Welt voller Fachbegriffe: Annuität, Sollzinsbindung, Beleihungsauslauf, Sondertilgungsrecht. Das klingt kompliziert, folgt aber einer klaren Logik. Dieser Artikel begleitet die 42. Folge des Finanzpost-Podcasts und erklärt, wie eine Immobilienfinanzierung aufgebaut ist, worauf Verbraucherschützer besonders hinweisen und welche Fragen du dir stellen solltest, bevor du unterschreibst.
Die Entscheidung, eine Immobilie zu kaufen, ist für die meisten Menschen die größte Finanztransaktion ihres Lebens. Wer die Grundbegriffe der Finanzierung kennt, kann Angebote besser einordnen, gezielter nachfragen und die Bedingungen eines Vertrags bewusster bewerten.
Dieser Artikel erklärt keine Produkte und empfiehlt keine Anbieter. Er beschreibt, wie Immobilienkredite in Deutschland typischerweise aufgebaut sind, was die einzelnen Stellschrauben bewirken und wo unabhängige Stellen weiterhelfen, wenn du tiefer in die Materie einsteigen möchtest.
- Das Annuitätendarlehen ist die häufigste Kreditform bei Immobilienkäufen in Deutschland: Die monatliche Rate bleibt gleich, der Zinsanteil sinkt im Laufe der Zeit, der Tilgungsanteil steigt.
- Eine längere Zinsbindung schafft Planungssicherheit, bedeutet aber auch, dass du über diesen Zeitraum an den vereinbarten Zinssatz gebunden bist.
- Als grobe Orientierung gilt: Wer mindestens 20 Prozent des Kaufpreises plus die Kaufnebenkosten aus eigenen Mitteln aufbringen kann, verbessert typischerweise seine Verhandlungsposition bei der Bank.
- Sondertilgungsrechte erlauben es, außerplanmäßige Zahlungen zu leisten und damit die Restschuld schneller zu senken, was die Zinsbelastung verringert.
- KfW-Förderprogramme können unter bestimmten Voraussetzungen Teil einer Gesamtfinanzierung sein und sind vor Vertragsabschluss zu prüfen.
- 01Das Annuitätendarlehen: die Standardform der Immobilienfinanzierung
- 02Zinsbindung: Wie lange bist du an deinen Zinssatz gebunden?
- 03Eigenkapital: Wie viel brauchst du wirklich?
- 04Den besten Zinssatz finden: Vergleich und unabhängige Vermittler
- 05Sondertilgungsrechte: Flexibilität im Kreditvertrag
- 06KfW-Förderungen: Was gibt es, und wie funktioniert das?
- 07Fazit: Was du vor dem ersten Banktermin wissen solltest
01Das Annuitätendarlehen: die Standardform der Immobilienfinanzierung
In Deutschland werden Immobilienkäufe überwiegend über ein sogenanntes Annuitätendarlehen finanziert. Der Begriff klingt sperrig, beschreibt aber etwas Einfaches: Du zahlst jeden Monat eine gleichbleibende Rate, die sogenannte Annuität, und diese Rate setzt sich aus zwei Teilen zusammen: dem Zinsanteil und dem Tilgungsanteil.
Am Anfang des Kredits ist der Zinsanteil hoch, weil die Restschuld noch groß ist. Mit jeder Zahlung sinkst du ein Stück tiefer in die Tilgung: Die Restschuld wird kleiner, damit wird auch der Zinsanteil kleiner, und der Tilgungsanteil steigt automatisch an. Diesen Mechanismus nennt man den Tilgungseffekt.
Das Schöne an dieser Konstruktion ist die Kalkulierbarkeit: Du weißt von Anfang an, wie hoch deine monatliche Belastung ist, und kannst sie in dein Budget einplanen. Das macht das Annuitätendarlehen für viele Haushalte zur berechenbaren Grundlage. Mehr zu den Details, etwa zur Rolle von Tilgungssatz und Anfangstilgung, findest du im Artikel über Hypothek richtig finanzieren: Annuität, Tilgung, Sondertilgung.
Tilgungsstruktur eines Annuitätendarlehens im Zeitverlauf
Eine wichtige Größe dabei ist der Tilgungssatz, den du zu Beginn vereinbarst. Ein anfänglicher Tilgungssatz von einem Prozent führt zu einer sehr langen Laufzeit, ein höherer Tilgungssatz verkürzt sie. Niedrige Tilgungsraten bedeuten, dass ein größerer Teil der monatlichen Rate in Zinsen fließt, was die Gesamtkosten des Kredits über die Laufzeit beeinflusst.
Verbraucherschützer weisen regelmäßig darauf hin, dass manche Finanzierungen mit sehr niedrigen Tilgungsraten kalkuliert werden, um die monatliche Rate niedrig aussehen zu lassen. Die Verbraucherzentrale empfiehlt, immer den gesamten Zinsaufwand über die Laufzeit zu vergleichen und nicht nur die monatliche Rate.
- ·Annuität: gleichbleibende monatliche Rate aus Zins und Tilgung
- ·Zinsanteil sinkt im Laufe der Zeit, Tilgungsanteil steigt
- ·Anfangstilgung bestimmt die Laufzeit maßgeblich mit
- ·Gesamtzinsaufwand über die Laufzeit ist der entscheidende Vergleichswert
02Zinsbindung: Wie lange bist du an deinen Zinssatz gebunden?
Die Zinsbindung, in Kreditverträgen oft als Sollzinsbindung bezeichnet, gibt an, für welchen Zeitraum der vereinbarte Zinssatz festgeschrieben ist. In Deutschland sind Zinsbindungen von fünf, zehn, fünfzehn oder zwanzig Jahren üblich. Manche Anbieter stellen auch kürzere oder längere Laufzeiten zur Verfügung.
Während der Zinsbindungsfrist kann die Bank den Zinssatz nicht einseitig ändern. Das gibt dir als Kreditnehmerin oder Kreditnehmer Planungssicherheit: Du weißt, was du monatlich zahlst. Nach Ablauf der Zinsbindung wird die verbleibende Restschuld zu dann geltenden Marktkonditionen neu verhandelt oder umgeschuldet, sofern kein Volltilgerdarlehen vereinbart wurde.
Hier liegt auch ein zentrales Risiko: Wenn die Zinsbindung ausläuft und das Zinsniveau deutlich höher liegt als zum Zeitpunkt des Vertragsabschlusses, steigt die monatliche Rate der Anschlussfinanzierung. Diese Situation wird als Zinsänderungsrisiko bezeichnet. Eine längere Zinsbindung reduziert dieses Risiko, kann aber mit einem etwas höheren Zinssatz verbunden sein als eine kurze Zinsbindung.
Eine kürzere Zinsbindung kann vorteilhaft sein, wenn du davon ausgehst, dass das Zinsniveau sinkt, oder wenn du die Immobilie innerhalb dieser Frist verkaufen möchtest. Ohne eine Kristallkugel für die Zinsentwicklung ist das aber eine Entscheidung mit Unsicherheit auf beiden Seiten. Wie sich Zinsen auf gesamtwirtschaftlicher Ebene entwickeln, analysiert unter anderem die Deutsche Bundesbank in regelmäßigen Berichten.
Zu beachten ist auch das gesetzliche Sonderkündigungsrecht nach zehn Jahren Zinsbindung gemäß § 489 BGB: Unabhängig davon, wie lange deine vereinbarte Zinsbindung läuft, kannst du das Darlehen nach zehn Jahren mit einer Frist von sechs Monaten kündigen, ohne eine Vorfälligkeitsentschädigung zahlen zu müssen. Das gibt dir nach einem Jahrzehnt Flexibilität zurück.
03Eigenkapital: Wie viel brauchst du wirklich?
Als grobe Orientierung gilt in der Praxis eine Faustregel: mindestens 20 Prozent des Kaufpreises plus die anfallenden Kaufnebenkosten aus eigenen Mitteln. Die Nebenkosten umfassen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklergebühren. Je nach Bundesland und Situation können diese Nebenkosten zwischen rund sieben und zwölf Prozent des Kaufpreises liegen.
Der Grund, warum Eigenkapital eine wichtige Rolle spielt, liegt in der Kreditbewertung: Banken beurteilen das Verhältnis von Darlehenssumme zum Immobilienwert, den sogenannten Beleihungsauslauf. Je niedriger dieser Wert ist, desto geringer schätzt die Bank ihr Ausfallrisiko, und das spiegelt sich in der Regel in den angebotenen Konditionen wider.
Wer mehr Eigenkapital einbringt, senkt damit den Beleihungsauslauf. Die Wirkung auf den angebotenen Zinssatz kann beachtlich sein: Banken staffeln ihre Zinssätze oft nach Beleihungsauslaufgrenzen, zum Beispiel bei 60, 70, 80 oder 90 Prozent. Der Unterschied zwischen zwei Staffeln kann, abhängig vom Kreditvolumen und der Laufzeit, die Gesamtkosten deutlich beeinflussen.
Eigenkapitalquoten und typischer Beleihungsauslauf
Eigenkapital ist allerdings nicht nur Bargeld. Unter bestimmten Bedingungen können auch Eigenleistungen beim Bau, bestehende Wertpapierdepots oder andere Sicherheiten angerechnet werden, wobei das von der jeweiligen Bank und deren internen Richtlinien abhängt. Über die verschiedenen Wege, Eigenkapital aufzubauen, informiert auch der Artikel über Mieten oder kaufen: die ehrliche Rechnung. Wer gerade beruflich neu startet oder eine Veränderung plant und sich fragt, wie das mit dem Eigenkapitalaufbau zusammenpasst, findet bei plangenial.de Informationen rund um Karriere und Neuorientierung.
Wichtig ist, nicht das gesamte vorhandene Kapital in die Finanzierung zu stecken. Einen Notgroschen für unvorhergesehene Ausgaben, etwa Reparaturen oder kurzfristige Einkommensausfälle, getrennt zu halten, ist ein Grundsatz, den Verbraucherschützer immer wieder betonen. Was ein solcher Puffer konkret bedeutet, ist im Artikel über den Notgroschen aufbauen: wie viel, wo, wofür beschrieben.
- ·Faustregel: mindestens 20 % des Kaufpreises plus Kaufnebenkosten
- ·Nebenkosten je nach Bundesland rund 7 bis 12 % des Kaufpreises
- ·Beleihungsauslauf beeinflusst die Kreditkonditionen
- ·Notgroschen trotz Eigenkapitaleinsatz separat halten
04Den besten Zinssatz finden: Vergleich und unabhängige Vermittler
Ein zentraler Grundsatz beim Immobilienkredit lautet: Nie das erste Angebot akzeptieren. Banken und Sparkassen kalkulieren ihre Konditionen individuell, und die Spanne zwischen verschiedenen Angeboten für denselben Kredit kann erheblich sein. Das bestätigen Verbraucherschutzorganisationen wie die Stiftung Warentest in regelmäßigen Kreditvergleichen.
Um mehrere Angebote einzuholen, bieten sich verschiedene Wege an: direkte Anfragen bei Banken und Sparkassen, Online-Vergleichsrechner sowie unabhängige Hypothekenvermittler. Letztere arbeiten in der Regel mit einem breiten Netz von Banken zusammen und können so Konditionen vergleichen, die für Privatkunden einzeln schwer zugänglich sind.
Unabhängige Finanzberater oder Honorarberater stellen dabei eine besondere Kategorie dar: Sie werden nicht auf Provisionsbasis bezahlt, sondern rechnen ihr Honorar direkt mit dem Kunden ab. Das schafft andere Anreize als bei Vermittlern, die eine Provision von der finanzierenden Bank erhalten. Welchen Weg du wählst, hängt von deinen persönlichen Präferenzen und dem Aufwand ab, den du bereit bist zu investieren.
Beim Vergleich von Angeboten ist der effektive Jahreszins die entscheidende Kennzahl. Er enthält neben dem Nominalzins auch die meisten Nebenkosten des Kredits und erlaubt damit einen faireren Vergleich als der bloße Sollzins. Was der effektive Jahreszins genau einschließt und was er nicht abbildet, erklärt der Artikel über den effektiven Jahreszins: der ehrliche Kostenvergleich. Wer nach dem Kauf auch Umbau- oder Sanierungsmaßnahmen plant, findet bei montageteam-marx.de einen Überblick darüber, was bei handwerklichen Projekten rund ums Eigenheim typischerweise zu bedenken ist.
Wer bei der Suche nach Finanzierungsoptionen auch an Renovierung oder energetische Sanierung der zukünftigen Immobilie denkt, findet bei montageteam-marx.de Informationen darüber, welche handwerklichen Maßnahmen typischerweise anfallen und was dabei zu bedenken ist.
05Sondertilgungsrechte: Flexibilität im Kreditvertrag
Ein Sondertilgungsrecht erlaubt es dir, neben der regulären Monatsrate zusätzliche Zahlungen zu leisten, ohne dafür eine Vorfälligkeitsentschädigung zahlen zu müssen. Das ist deshalb relevant, weil jede außerplanmäßige Zahlung direkt die Restschuld senkt, also den Betrag, auf den Zinsen berechnet werden.
Wie hoch das Sondertilgungsrecht ausfällt, ist Verhandlungssache. Viele Standardverträge erlauben fünf Prozent der ursprünglichen Darlehenssumme pro Jahr, manche Banken bieten mehr an, manchmal gegen einen leicht erhöhten Zinssatz. Diese Bedingung vor Vertragsabschluss zu prüfen und bei Bedarf zu verhandeln, ist ein Punkt, den Verbraucherschützer regelmäßig empfehlen.
Sondertilgungen können aus verschiedenen Quellen stammen: Steuererstattungen, außerplanmäßige Einnahmen, Erbschaften oder andere einmalige Zahlungen. Ob und in welchem Umfang du solche Mittel für die Tilgung nutzt, ist eine Abwägung, die von deiner persönlichen Situation abhängt. Dabei spielen auch andere finanzielle Ziele eine Rolle, etwa ein laufender Wertpapier-Sparplan.
Wirkung von Sondertilgungen auf die Restschuld (Modellrechnung)
| Position | Wert | |
|---|---|---|
| Ohne Sondertilgung | 247.000 | |
| 5.000 Euro/Jahr Sondertilgung | 197.000 | |
| 10.000 Euro/Jahr Sondertilgung | 147.000 | |
| 15.000 Euro/Jahr Sondertilgung | 97.000 |
Wer überlegt, ob und wie freies Kapital eingesetzt werden soll, also ob es in die Tilgung oder in andere Anlageformen fließen soll, findet im Artikel über ETF, Aktie oder Tagesgeld: was passt zu dir? eine neutrale Gegenüberstellung der verschiedenen Möglichkeiten.
Wichtig zu verstehen: Sondertilgungen wirken umso stärker, je früher sie geleistet werden, weil die Zinsberechnung auf die jeweils noch ausstehende Restschuld angewendet wird. Das ist kein Geheimnis, sondern eine direkte Folge der Zinsrechnung, die du im Tilgungsplan deines Kredits nachvollziehen kannst.
- ·Sondertilgungsrecht: zusätzliche Zahlung ohne Vorfälligkeitsentschädigung
- ·Typisch: 5 % der ursprünglichen Darlehenssumme pro Jahr
- ·Höhe des Rechts vor Vertragsschluss prüfen und verhandeln
- ·Frühzeitige Sondertilgungen senken die Restschuld und damit die Zinsbasis
06KfW-Förderungen: Was gibt es, und wie funktioniert das?
Die Kreditanstalt für Wiederaufbau (KfW) bietet verschiedene Förderprogramme für den Immobilienkauf und die energetische Sanierung an. Klassische Programme richten sich an Käufer von selbstgenutztem Wohneigentum, an energieeffizientes Bauen oder an die Modernisierung von Bestandsimmobilien. Die Programme ändern sich regelmäßig, deshalb lohnt es sich, direkt auf kfw.de die aktuell verfügbaren Konditionen und Voraussetzungen nachzuschlagen.
KfW-Kredite werden in der Regel nicht direkt bei der KfW beantragt, sondern über die Hausbank oder einen Vermittler. Das bedeutet: Du besprichst dein Finanzierungsvorhaben mit deiner Bank, und diese leitet den KfW-Antrag weiter. Wichtig ist dabei, den Antrag vor Baubeginn oder Kaufvertrag zu stellen, weil eine nachträgliche Förderung in den meisten Fällen ausgeschlossen ist.
Neben zinsgünstigen Darlehen gibt es bei bestimmten Programmen auch Tilgungszuschüsse, also Beträge, die du nicht zurückzahlen musst. Die Höhe dieser Zuschüsse hängt vom erreichten Energieeffizienzstandard ab. Je besser der energetische Standard, desto höher kann der Zuschuss ausfallen.
Grunderwerbsteuersätze nach Bundesland
Ein häufiger Fehler besteht darin, KfW-Förderungen erst dann zu prüfen, wenn der Kaufvertrag bereits unterzeichnet ist. Verbraucherschützer und Finanzratgeber empfehlen, die Fördermöglichkeiten als Teil der Gesamtfinanzierungsplanung von Anfang an zu berücksichtigen. Die Verbraucherzentrale bietet zu diesem Thema unabhängige Beratung an. Wer die neue Immobilie auch energetisch fit machen möchte, etwa mit einer Photovoltaikanlage, kann sich bei solarsorglos.de informieren, welche Schritte von der Planung bis zur Inbetriebnahme typischerweise anfallen.
Wer die Immobilie auch energetisch optimieren möchte, etwa durch Photovoltaik oder eine neue Heizungsanlage, findet bei solarsorglos.de einen Überblick darüber, was bei der Planung von Solaranlagen auf Wohngebäuden typischerweise zu bedenken ist.
- ·KfW-Antrag immer vor Kauf oder Baubeginn stellen
- ·Antrag läuft über die Hausbank, nicht direkt über die KfW
- ·Tilgungszuschüsse abhängig vom Energieeffizienzstandard
- ·Aktuelle Programme und Konditionen auf kfw.de prüfen
Bevor du einen Kreditvertrag unterzeichnest, kannst du von jedem Anbieter einen vollständigen Tilgungsplan anfordern. Dieser zeigt dir für jede Rate, wie viel davon auf Zinsen entfällt und wie viel die Restschuld senkt. Er macht außerdem sichtbar, wie hoch die Restschuld am Ende der Zinsbindungsfrist noch sein wird. Das ist die Grundlage, um verschiedene Angebote wirklich vergleichen zu können.
07Fazit: Was du vor dem ersten Banktermin wissen solltest
Immobilienfinanzierung ist kein Thema, das man nebenbei erledigt. Wer verstehen möchte, wie ein Annuitätendarlehen funktioniert, welche Stellschrauben es gibt und welche Fragen beim Banktermin sinnvoll sind, ist klar im Vorteil gegenüber jemandem, der einfach das erstbeste Angebot annimmt. Wissen schafft keine Garantien, aber es schafft die Grundlage für bewusste Entscheidungen.
Die wesentlichen Bausteine sind: den Tilgungsplan verstehen, die Zinsbindung bewusst wählen, ausreichend Eigenkapital einplanen, Sondertilgungsrechte im Vertrag verankern, mehrere Angebote einholen und Fördermöglichkeiten vor Vertragsschluss prüfen. Jeder dieser Punkte beeinflusst die Gesamtkosten des Kredits auf seine eigene Art.
Der häufigste Fehler, den Verbraucherschützer beschreiben, ist eine Überfinanzierung ohne ausreichenden Puffer: Die monatliche Rate ist so hoch kalkuliert, dass kein Spielraum für unvorhergesehene Ausgaben bleibt. Ein Einkommensausfall, eine größere Reparatur oder eine veränderte Lebenssituation können dann schnell zur Belastung werden. Dazu passend erklärt der Artikel Kreditrate zu hoch? Das sind deine Optionen, welche Handlungsmöglichkeiten in solchen Lagen grundsätzlich bestehen.
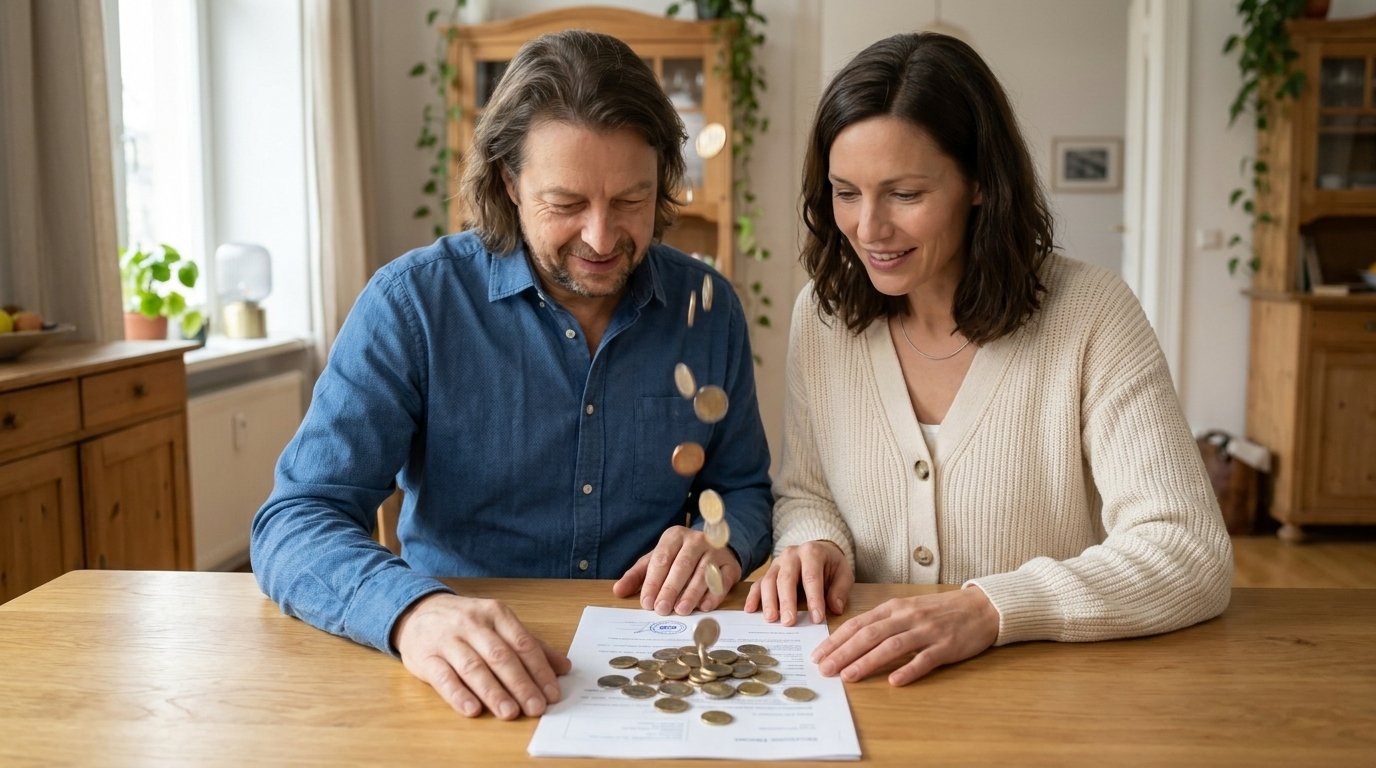
Wer die Immobilie auch als Teil der langfristigen Altersvorsorge betrachtet, sollte das Thema im Gesamtkontext einordnen. Der Artikel über Immobilie als Altersvorsorge: Chance oder Falle? stellt die verschiedenen Aspekte neutral gegenüber. Für alle Fragen rund um die staatliche Rente gibt die Deutsche Rentenversicherung verlässliche Auskünfte.
Wenn du nach dem Lesen das Gefühl hast, noch offene Fragen zu haben, ist das gut so: Dann weißt du, worüber du beim nächsten Banktermin genauer nachfragen möchtest. Für eine individuelle Begleitung durch den Finanzierungsprozess sind unabhängige Beratungsstellen, Honorarberater oder die Verbraucherzentrale die richtigen Anlaufstellen. Dieser Artikel kann und soll das nicht ersetzen.
Die Podcast-Folge 42 zu diesem Thema findest du auf allen gängigen Podcast-Plattformen unter Finanzpost. Dort gehen Lia und Maik noch tiefer in die einzelnen Punkte und diskutieren typische Szenarien aus dem Alltag.
Ein persönliches Wort von Maik Marx
Ich beschäftige mich seit Jahren mit dem Thema Immobilienfinanzierung, und ich bin immer wieder überrascht, wie viele Menschen eine Finanzierungszusage unterschreiben, ohne den Tilgungsplan auch nur einmal angeschaut zu haben. Das ist kein Vorwurf, denn das Thema ist wirklich komplex, und die Unterlagen, die eine Bank vorlegt, können schnell einschüchternd wirken. Deshalb ist mir dieser Artikel wichtig: nicht um dir zu sagen, was du tun sollst, sondern damit du weißt, welche Fragen du stellen kannst. Ein Kreditvertrag läuft oft zwanzig oder dreißig Jahre. Die Zeit, die du dir vor dem Unterschreiben nimmst, ist gut investiert. Wenn du nach dem Lesen das Gefühl hast, noch Lücken zu haben, ist die Verbraucherzentrale eine sehr gute erste Adresse für ein neutrales Gespräch. Ich freue mich, wenn dieser Artikel dabei helfen konnte, das Thema etwas greifbarer zu machen.
Bleib auf dem Laufenden: der Finanzpost-Newsletter
Neue Artikel, Podcast-Folgen und Erklärungen rund um Geld, Vorsorge und Alltagsfinanzen: Der kostenlose Finanzpost-Newsletter kommt ohne Werbung und ohne Affiliate-Links. Trag dich ein und verpasse keine neue Folge.
Kostenlos abonnierenImmobilienfinanzierung – Wie du den besten Kredit bekommst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →
Häufig gestellte Fragen
Die 6 wichtigsten Fragen zu dieser Folge
-
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins (auch Nominalzins) ist der reine Zinssatz, den die Bank für das geliehene Geld berechnet. Der effektive Jahreszins hingegen enthält zusätzlich viele Nebenkosten des Kredits, zum Beispiel bestimmte Bearbeitungsgebühren, und erlaubt damit einen realistischeren Vergleich zwischen verschiedenen Angeboten. Beim Vergleich von Kreditangeboten ist deshalb immer der effektive Jahreszins die entscheidende Größe. Nicht alle Kosten eines Kredits fließen zwingend in den effektiven Jahreszins ein, deshalb lohnt es sich, auch das Kleingedruckte zu lesen. -
Was passiert, wenn die Zinsbindung ausläuft und ich die Restschuld nicht vollständig tilgen kann?
Am Ende der Zinsbindungsfrist wird eine sogenannte Anschlussfinanzierung fällig. Die verbleibende Restschuld wird dann zu den aktuellen Marktkonditionen neu vereinbart, entweder mit der bisherigen Bank oder mit einer anderen. Wer Zeit hat, kann schon Monate vor Ablauf der Zinsbindung Angebote einholen, manchmal ist auch ein sogenanntes Forward-Darlehen möglich, das den aktuellen Zinssatz für einen späteren Zeitpunkt sichert. Das Zinsänderungsrisiko bei der Anschlussfinanzierung ist ein wesentlicher Planungsfaktor, den Verbraucherschützer bei der Finanzierungsplanung ausdrücklich betonen. -
Kann ich einen laufenden Immobilienkredit vorzeitig ablösen?
Das ist grundsätzlich möglich, aber in aller Regel mit einer Vorfälligkeitsentschädigung verbunden. Diese Entschädigung gleicht den Zinsschaden aus, den die Bank durch die vorzeitige Rückzahlung erleidet. Eine Ausnahme gilt nach zehn Jahren Zinsbindung: Nach diesem Zeitpunkt kann das Darlehen gemäß § 489 BGB mit einer Frist von sechs Monaten ohne Vorfälligkeitsentschädigung gekündigt werden. Bei variablen Darlehen gelten andere Regeln. Im Zweifelsfall lohnt sich eine genaue Lektüre des Kreditvertrags und gegebenenfalls eine Rücksprache mit einer Beratungsstelle. -
Was bedeutet Beleihungsauslauf und warum ist er wichtig?
Der Beleihungsauslauf gibt das Verhältnis zwischen dem aufgenommenen Kreditbetrag und dem von der Bank festgelegten Beleihungswert der Immobilie an. Dieser Beleihungswert entspricht nicht zwingend dem Kaufpreis, sondern einem von der Bank intern ermittelten konservativeren Wert. Je niedriger der Beleihungsauslauf, desto geringer ist das Kreditrisiko für die Bank, was sich in der Regel in günstigeren Konditionen niederschlägt. Viele Banken staffeln ihre Zinssätze nach Beleihungsauslaufgrenzen, zum Beispiel bei 60, 70 oder 80 Prozent. -
Welche Kaufnebenkosten muss ich bei der Eigenkapitalplanung einrechnen?
Die wichtigsten Nebenkosten beim Immobilienkauf sind die Grunderwerbsteuer, die je nach Bundesland zwischen 3,5 und 6,5 Prozent des Kaufpreises beträgt, sowie Notar- und Grundbuchkosten von zusammen etwa 1,5 bis 2 Prozent. Wenn ein Makler beteiligt ist, kommt dessen Provision hinzu, die in Deutschland seit einer gesetzlichen Neuregelung in vielen Fällen zwischen Käufer und Verkäufer geteilt wird. Insgesamt können die Nebenkosten je nach Situation und Bundesland zwischen rund sieben und zwölf Prozent des Kaufpreises liegen. Diese Kosten werden in der Regel nicht mitfinanziert und müssen aus Eigenkapital gedeckt werden. -
Was tun, wenn die monatliche Kreditrate nicht mehr tragbar ist?
Wenn die Rate zur ernsthaften Belastung wird, gibt es verschiedene Ansätze, die je nach Vertrag und Situation unterschiedlich zugänglich sind: ein Gespräch mit der Bank über eine vorübergehende Stundung oder Ratenpause, eine Laufzeitverlängerung oder eine Umschuldung zu einem anderen Anbieter. Welche dieser Optionen konkret infrage kommt, hängt vom jeweiligen Kreditvertrag, der finanziellen Situation und der Bereitschaft der Bank ab. Erste Anlaufstelle in einer solchen Situation kann die Schuldner- und Insolvenzberatung der Verbraucherzentrale sein.
Folge Finanzpost
Geld-Wissen in kurz, jeden Tag neu auf deinen Lieblingskanälen.
Wichtiger Hinweis: Allgemeine Information, keine Steuer-, Rechts-, Anlage- oder Versicherungsberatung. Für deine persönliche Situation wende dich an eine unabhängige Beratung, zum Beispiel die Verbraucherzentrale.
Transparenz-Hinweis (gem. EU AI Act): Dieser Beitrag wurde vollständig automatisiert mit Künstlicher Intelligenz (KI) erstellt und NICHT redaktionell geprüft. Er kann daher inhaltliche Fehler, Ungenauigkeiten oder veraltete Angaben enthalten. Alle Angaben ohne Gewähr (Stand 2026, Änderungen vorbehalten); eine Haftung für Richtigkeit, Vollständigkeit und Aktualität ist ausgeschlossen. Der Beitrag dient ausschließlich der allgemeinen Information rund um Geld, Vorsorge und Finanzen und ersetzt keine individuelle Steuer-, Rechts-, Anlage- oder Versicherungsberatung. Verantwortlich: Maik Marx, plangenial Unternehmensberatung, Plauener Str. 19, 13055 Berlin.
Shownotes zu dieser Folge +
42 - BESCHREIBUNG - Immobilienfinanzierung – Wie du den besten Kredit bekommst
In der zweiundvierzigsten Folge von Finanzpost.de: Der Finanz- und Vorsorge-Podcast erklärt Maik Marx alles Wichtige rund um die Immobilienfinanzierung.
Von der richtigen Eigenkapitalquote über die optimale Zinsbindung bis hin zu Sondertilgungsrechten und KfW-Förderung: Maik zeigt dir Schritt für Schritt, wie du den besten Kredit bekommst und typische Fehler vermeidest, die dich über Jahrzehnte teuer zu stehen kommen können.
- ✓ Was ein Annuitätendarlehen ist und wie Zins- und Tilgungsanteil funktionieren.
- ✓ Was Zinsbindung bedeutet und warum eine lange Zinsbindung Planungssicherheit gibt.
- ✓ Wie viel Eigenkapital du wirklich brauchst (Faustregel: 20% + Nebenkosten).
- ✓ Warum ein höherer Eigenkapitalanteil den Zinssatz senkt und zehntausende Euro spart.
- ✓ Wie du den besten Zinssatz bekommst: Vergleichen und unabhängige Vermittler nutzen.
- ✓ Warum Sondertilgungsrechte so wertvoll sind und wie du sie verhandelst.
- ✓ Welche KfW-Förderungen es gibt und wie du sie nutzt.
- ✓ Der wichtigste Fehler, den du vermeiden musst: Zu hohe Verschuldung und kein Puffer.
Komplettes Transkript dieser Folge +
Lia: Willkommen zurück bei Finanzpost.de, der Finanz- und Vorsorge-Podcast. Ich bin Lia und wir sind heute wieder mitten im Immobilienthemen-Blog. Nachdem wir letzte Woche die große Frage Kaufen oder Mieten beleuchtet haben, gehen wir heute einen Schritt weiter. Wer sich fürs Kaufen entschieden hat, steht vor der nächsten großen Herausforderung. Der Finanzierung Maik, das ist doch das Herzstück des ganzen Immobilienkaufs, oder?
Maik Marx: Absolut, Lia. Die Finanzierung ist das Fundament, auf dem der gesamte Immobilienkauf steht. Und hier machen viele Käufer teure Fehler, die sie über Jahrzehnte hinweg begleiten. Wer die richtigen Entscheidungen bei der Finanzierung trifft, kann im Laufe der Zeit Zehntausende von Euro sparen. Das ist kein Übertreiben.
Lia: Zehntausende Euro. Das klingt nach einem Thema, das man wirklich ernst nehmen sollte. Womit fangen wir an? Was sind die grundlegenden Begriffe, die ich kennen muss?
Maik Marx: Fangen wir mit dem Annuitätendarlehen an, denn das ist die mit Abstand häufigste Form der Immobilienfinanzierung in Deutschland. Bei einem Annuitätendarlehen zahlst du jeden Monat eine gleichbleibende Rate, die sogenannte Annuität. Diese Rate setzt sich aus zwei Teilen zusammen, dem Zinsanteil und dem Tilgungsanteil. Am Anfang der Laufzeit ist der Zinsanteil sehr hoch und der Tilgungsanteil niedrig. Mit jeder Rate, die du zahlst, sinkt die Restschuld. Und damit sinkt auch der Zinsanteil. Der Tilgungsanteil steigt dafür automatisch an. Das nennt man den Tilgungseffekt. Am Ende der Laufzeit ist es genau umgekehrt. Du tilgst fast alles und zahlst kaum noch Zinsen.
Lia: Das klingt logisch. Und was bedeutet Zinsbindung? Das höre ich immer wieder.
Maik Marx: Die Zinsbindung, auch Sollzinsbindung genannt, ist der Zeitraum, für den der Zinssatz deines Kredits festgeschrieben ist. In Deutschland sind Zinsbindungen von 10 oder 15 Jahren sehr üblich. Das bedeutet, egal was am Markt passiert, dein Zinssatz bleibt in diesem Zeitraum konstant. Das gibt dir Planungssicherheit. Nach Ablauf der Zinsbindung musst du den Kredit entweder ablösen oder eine neue Zinsbindung vereinbaren, die sogenannte Anschlussfinanzierung. Und hier liegt ein großes Risiko. Wenn die Zinsen in der Zwischenzeit stark gestiegen sind, kann deine monatliche Rate nach der Anschlussfinanzierung deutlich höher sein als vorher.
Lia: Das ist ein wichtiger Hinweis. Man sollte also nicht nur auf die aktuelle Rate schauen, sondern auch daran denken, was nach der Zinsbindung passiert. Wie schütze ich mich vor diesem Risiko?
Maik Marx: Es gibt mehrere Strategien. Erstens, eine möglichst lange Zinsbindung wählen. Wer sich heute einen günstigen Zinssatz für 20 Jahre sichert, hat 20 Jahre Planungssicherheit und kein Zinsänderungsrisiko. Das kostet zwar oft einen kleinen Aufschlag im Zinssatz, ist aber in einem Niedrigzinsumfeld sehr wertvoll. Zweitens, eine hohe anfängliche Tilgung wählen. Je mehr du tilgst, desto kleiner ist deine Restschuld am Ende der Zinsbindung. Und eine kleinere Restschuld bedeutet, dass ein möglicher Zinsanstieg weniger stark ins Gewicht fällt. Als Faustregel gilt, mindestens 2% Anfangstilgung, besser 3% oder mehr.
Lia: 2-3% Anfangstilgung Das merke ich mir. Wie viel Eigenkapital sollte ich denn mitbringen?
Maik Marx: Das ist eine der wichtigsten Fragen überhaupt. Die Faustregel lautet mindestens 20% des Kaufpreises als Eigenkapital plus die Kaufnebenkosten. Die Kaufnebenkosten umfassen die Grunderwerbsteuer, die je nach Bundesland zwischen 3,5 und 6,5% liegt, Die Notarkosten von etwa 1 bis 2 Prozent und gegebenenfalls die Maklerprovision von bis zu 3,5 Prozent. Insgesamt können die Nebenkosten also 10 bis 15 Prozent des Kaufpreises ausmachen. Diese solltest du komplett aus eigener Tasche zahlen können, ohne den Kredit zu belasten.
Lia: Das heißt, bei einer Immobilie für 400.000 Euro sollte ich mindestens 80.000 Euro Eigenkapital plus 40.000 bis 60.000 Euro für Nebenkosten haben? Das sind also 130.000 bis 150.000 Euro?
Maik Marx: Genau, das ist eine realistische Einschätzung. Wer weniger Eigenkapital mitbringt, muss einen höheren Kredit aufnehmen. Das erhöht die monatliche Rate und vor allem erhöht es den Zinssatz. Banken verlangen für Kredite mit geringem Eigenkapital einen Risikoaufschlag. Wer zum Beispiel nur 10% Eigenkapital mitbringt, zahlt oft deutlich mehr Zinsen als jemand mit 30%. Über eine Laufzeit von 20 Jahren kann dieser Unterschied im Zinssatz zehntausende Euro ausmachen.
Lia: Das erklärt, warum du vorhin von zehntausenden Euro gesprochen hast. Der Zinssatz ist also der entscheidende Hebel. Wie bekomme ich den besten Zinssatz?
Maik Marx: Der wichtigste Tipp ist, vergleichen, vergleichen, vergleichen. Geh niemals nur zur Hausbank und akzeptiere das erste Angebot. Die Zinssätze der verschiedenen Banken können erheblich voneinander abweichen. Nutze unbedingt einen unabhängigen Finanzierungsvermittler oder einen Kreditvergleich im Internet. Diese haben Zugang zu Hunderten von Banken und können oft deutlich bessere Konditionen heraushandeln, als du es alleine könntest. Gute Anlaufstellen sind zum Beispiel Interhüb oder Dr. Klein, die als unabhängige Vermittler arbeiten und in der Regel kostenlos für dich sind, da sie von den Banken vergütet werden.
Lia: Das ist ein sehr praktischer Tipp. Gibt es noch andere Stellschrauben, an denen ich drehen kann?
Maik Marx: Ja, einige. Erstens, Sondertilgungsrechte vereinbaren. Das Recht, jedes Jahr einen bestimmten Betrag, zum Beispiel 5% der ursprünglichen Darlehenssumme, außerplanmäßig zu tilgen, ist Gold wert. Wenn du mal eine Gehaltserhöhung bekommst, eine Erbschaft machst oder einfach Geld übrig hast, kannst du damit die Restschuld schnell reduzieren und enorme Zinsen sparen. Viele Banken bieten dieses Recht kostenlos oder für einen minimalen Zinsaufschlag an. Zweitens, staatliche Förderung nutzen. Die KfW-Bank bietet zinsgünstige Darlehen und Zuschüsse für den Immobilienkauf, insbesondere für energieeffizientes Bauen oder Sanieren. Diese Förderung sollte man unbedingt prüfen, bevor man eine Finanzierung abschließt.
Lia: KfW-Förderung, das ist ein wichtiges Stichwort. Gibt es auch Fehler, die man unbedingt vermeiden sollte?
Maik Marx: Ja, der klassische Fehler ist, sich zu hoch zu verschulden. Viele Käufer rechnen sich die Finanzierung schön und vergessen dabei, dass das Leben manchmal Überraschungen bereithält. Eine Faustregel ist, dass die monatliche Kreditrate nicht mehr als 30 bis maximal 40 Prozent des Nettohaushaltseinkommens betragen sollte. Alles darüber hinaus wird schnell zur Belastung. Außerdem sollte man immer eine Liquiditätsreserve behalten. Wer sein gesamtes Erspartes in die Immobilie steckt, hat keine Puffer für unerwartete Ausgaben wie eine defekte Heizung oder ein neues Dach.
Lia: Das ist ein sehr wichtiger Punkt. Die Immobilie sollte nicht zur finanziellen Falle werden. Maik, ich fasse kurz zusammen. Möglichst viel Eigenkapital, mindestens 20% plus Nebenkosten Lange Zinsbindung für Planungssicherheit Hohe Tilgung von mindestens 2 bis 3% Angebote vergleichen und einen unabhängigen Vermittler nutzen Sondertilgungsrechte vereinbaren, KfB-Förderung prüfen und eine Liquiditätsreserve behalten.
Maik Marx: Das ist eine perfekte Zusammenfassung. Wer diese Punkte beherzigt, ist auf einem sehr guten Weg zu einer soliden und nachhaltigen Immobilienfinanzierung. Es ist viel Arbeit, aber die Mühe zahlt sich buchstäblich aus.
Lia: Fantastisch. Damit sind wir am Ende unserer heutigen Folge. In der nächsten Folge schauen wir uns an, welche Nebenkosten beim Immobilienkauf oft vergessen werden und wie du böse Überraschungen vermeidest. Bis dahin, viel Erfolg bei eurer Finanzierungsplanung. Tschüss bei Finanzpost.de
Rechtlicher Hinweis. Die Inhalte dieses Podcasts dienen ausschließlich der allgemeinen Information und stellen keine Anlageberatung oder sonstige Empfehlung dar. Die dargestellten Meinungen sind die der Podcaster und nicht notwendigerweise die von Finanzpost.de. Jedes Investment ist mit Risiken verbunden. Informieren Sie sich bitte umfassend, bevor Sie eine Anlageentscheidung treffen.