„Betongold" gilt seit Jahrzehnten als sichere Bank für das Alter. Doch die Realität ist komplizierter: Laut dem GREIX-Index der Universität Bonn sind Immobilienpreise inflationsbereinigt um bis zu 20 Prozent gefallen. Gleichzeitig zeigt der Postbank Wohnatlas, dass regional große Unterschiede bestehen. Was die Immobilie als Altersvorsorge wirklich taugt, welche Kosten du einkalkulieren musst und welche Alternativen es gibt, das schauen wir uns in diesem Artikel Schritt für Schritt an.
Wenn Menschen über Altersvorsorge sprechen, fällt früher oder später das Wort 'Betongold'. Die Idee dahinter klingt einleuchtend: Du kaufst eine Immobilie, zahlst sie über die Jahre ab, und im Alter wohnst du mietfrei. Das spart echtes Geld und schützt vor steigenden Mieten. So weit, so nachvollziehbar.
Aber Wohneigentum ist kein einfaches Sparprodukt, das du einmal einrichtest und dann vergisst. Es ist ein Sachwert mit Nebenkosten, Instandhaltungspflichten, regionalen Risiken und einer entscheidenden Eigenschaft: Du kommst im Notfall nicht schnell an das gebundene Kapital. Dieser Artikel legt die relevanten Seiten offen, damit du die Frage für dich selbst durchdenken kannst.
- Laut GREIX-Index der Universität Bonn sind Immobilienpreise inflationsbereinigt um bis zu 20 Prozent gefallen, trotzdem setzen laut Studien viele Erwerbstätige auf Wohneigentum als Hauptpfeiler der Altersvorsorge.
- Kaufnebenkosten von bis zu 15 Prozent des Kaufpreises sowie laufende Instandhaltungskosten sind feste Kalkulationsposten, die den Renditevergleich mit anderen Anlageformen beeinflussen.
- Das Klumpenrisiko ist real: Wer das gesamte Vermögen in einer einzigen Immobilie hält, ist maximal unflexibel und stark von Lage und Marktlage abhängig.
- Mietfreies Wohnen im Alter hat einen messbaren Gegenwert, ist jedoch kein liquides Vermögen und schützt nicht vor unerwarteten Ausgaben.
- Eine Kombination aus Wohneigentum und einem diversifizierten Wertpapierdepot wird von Verbraucherschützern oft als möglicher Ansatz beschrieben, ohne dass einer davon pauschal besser wäre.
- 01Warum so viele Menschen auf Immobilien setzen
- 02Die echten Kosten eines Immobilienkaufs
- 03Klumpenrisiko: Wenn alles an einem Ort hängt
- 04Das steckt wirklich hinter mietfreiem Wohnen im Alter
- 05ETF-Sparplan als Alternative: was er kann und was nicht
- 06Kombination statt Entweder-oder: was Verbraucherschützer sagen
- 07Fazit: Zahlen prüfen, bevor du unterschreibst
01Warum so viele Menschen auf Immobilien setzen
Laut aktuellen Studien setzt jeder vierte Erwerbstätige in Deutschland auf Wohneigentum als wichtigsten Pfeiler seiner Altersvorsorge. Das ist eine hohe Konzentration auf einen einzigen Vermögenswert. Die Gründe dafür liegen tief in der deutschen Finanzkultur verwurzelt.
Immobilien gelten als greifbar. Du siehst das Haus, du kannst darin wohnen, und du kannst es anfassen. Aktien oder ETF-Anteile sind abstrakt, Immobilien nicht. Dieses psychologische Sicherheitsgefühl ist real, auch wenn es nichts über die tatsächliche Wertentwicklung aussagt.
Dazu kommt die Erfahrung der Eltern- und Großelterngeneration: Wer in den 1970er oder 1980er Jahren gekauft hat, saß jahrzehntelang auf stark gestiegenen Werten. Diese Erfahrung färbt ab, auch wenn die Ausgangsbedingungen heute grundlegend andere sind.
Anteil Wohneigentümer an Haushalten in Deutschland nach Altersgruppe
Die gesetzliche Rente allein wird für viele Menschen im Alter nicht ausreichen, um den gewohnten Lebensstandard zu halten. Das wissen die meisten. Wohneigentum erscheint dann als eine Möglichkeit, zumindest die Wohnkosten aus der Gleichung zu nehmen. Das ist kein unrealistischer Gedanke, aber er braucht eine ehrliche Gegenrechnung.
Dass Betongold nicht automatisch sicher ist, zeigt der GREIX-Index der Universität Bonn eindrucksvoll: Inflationsbereinigt sind die Immobilienpreise in Deutschland zuletzt um bis zu 20 Prozent gefallen. Das ist kein kleines Rauschen, sondern ein echter Einschnitt, der zeigt, dass auch Immobilien reale Verluste erleiden können.
Wer sich ein vollständiges Bild machen will, sollte auch verstehen, wie die gesetzliche Rente berechnet wird und welche Lücke sie im Einzelfall realistischerweise lässt. Der Artikel Rente verstehen und selbst aufbauen liefert dazu eine gute Grundlage.
- ·Psychologisches Sicherheitsgefühl durch Greifbarkeit des Sachwerts
- ·Generationelle Erfahrung stark steigender Werte
- ·Wunsch nach mietfreiem Wohnen im Alter
- ·Skepsis gegenüber abstrakteren Anlageformen
- ·Erwartete Rentenlücke als Treiber alternativer Vorsorge
02Die echten Kosten eines Immobilienkaufs
Bevor du über die Rendite einer Immobilie nachdenkst, musst du die Einstiegskosten kennen. Kaufnebenkosten von bis zu 15 Prozent des Kaufpreises sind keine Ausnahme, sondern die Regel in teuren Bundesländern. Sie setzen sich zusammen aus Grunderwerbsteuer (je nach Bundesland zwischen 3,5 und 6,5 Prozent), Notarkosten, Grundbucheintrag und gegebenenfalls Maklerprovision.
Das bedeutet konkret: Bei einer Immobilie für 400.000 Euro zahlst du in manchen Bundesländern 50.000 bis 60.000 Euro Nebenkosten, bevor du auch nur einen Cent Kapital aufgebaut hast. Dieser Betrag ist weg, er baut kein Eigenkapital auf und erzielt keine Rendite. Er muss erst einmal durch Wertsteigerung oder gesparte Miete aufgeholt werden.
Hinzu kommen die laufenden Kosten: Instandhaltungsrücklagen, Hausgeld bei Eigentumswohnungen, Versicherungen, Grundsteuer und gelegentliche größere Investitionen wie Dachsanierung, Heizungstausch oder Fassadendämmung. Die Verbraucherzentrale empfiehlt, mindestens einen Euro pro Quadratmeter und Monat als Instandhaltungsrücklage einzuplanen, bei älteren Objekten mehr.
Die Finanzierung selbst kostet: Zinsen über eine typische Kreditlaufzeit von 20 bis 30 Jahren addieren sich zu einem erheblichen Betrag. Wer das Darlehen nicht vollständig abbezahlt hat, wenn er in Rente geht, trägt im Alter weiter Schuldendienst. Der Artikel Hypothek richtig finanzieren erklärt, wie Annuität, Tilgung und Sondertilgung zusammenspielen. Wer die laufenden Betriebskosten einer Immobilie dauerhaft senken möchte, kann sich auf solarsorglos.de über Photovoltaik-Optionen für Eigenheimbesitzer informieren.
Alle diese Kostenpositionen müssen in jeden ernsthaften Renditevergleich einfließen. Wer nur den nominalen Kaufpreis und den späteren Verkaufspreis gegenüberstellt, rechnet sich die Sache schön. Die tatsächliche Rendite fällt in den meisten Fällen deutlich niedriger aus als der erste Blick auf die Wertsteigerung vermuten lässt.
- ·Grunderwerbsteuer: 3,5 bis 6,5 Prozent je nach Bundesland
- ·Notar und Grundbuch: rund 1,5 bis 2 Prozent
- ·Maklerprovision: bis zu 3,57 Prozent (hälftig geteilt seit 2020)
- ·Instandhaltungsrücklage: mindestens 1 Euro pro Quadratmeter und Monat
- ·Zinslast über die gesamte Kreditlaufzeit
03Klumpenrisiko: Wenn alles an einem Ort hängt
Ein Grundprinzip solider Vermögensplanung lautet Streuung. Wer sein gesamtes Vermögen in einer einzigen Immobilie hält, setzt alles auf eine Karte. Das nennt sich Klumpenrisiko, und es ist bei Immobilien besonders ausgeprägt, weil die Summen groß und die Objekte unteilbar sind.
Stell dir vor, deine Immobilie verliert nach einem Strukturwandel in der Region 20 Prozent ihres Wertes. Oder du brauchst im Alter Pflegeleistungen, die teuer sind. In beiden Fällen hilft dir das Haus wenig, solange du darin wohnst. Du kannst nicht einfach zehn Prozent davon verkaufen, wie du es mit einem Wertpapierdepot könntest. Illiquidität ist kein Randproblem, sie ist strukturell.
Der Postbank Wohnatlas zeigt außerdem: Die regionalen Unterschiede in der Wertentwicklung sind erheblich. In einigen Regionen sind die Aussichten auf Wertzuwachs gut, in anderen deutlich schwächer. Wer in einer strukturschwachen Region kauft, trägt ein anderes Risiko als jemand in einer prosperierenden Großstadtlage. Lage, Lage, Lage gilt mehr denn je.
Kaufnebenkosten beim Immobilienkauf: typische Bestandteile
Wer hingegen ein breit gestreutes Wertpapierdepot aufbaut, verteilt das Risiko über hunderte oder tausende Unternehmen und Länder. Das schützt nicht vor Kursverlusten, aber es verhindert, dass ein einzelnes Ereignis alles vernichtet. Wie eine solche Streuung aussehen kann, beschreibt der Artikel Asset Allocation: die Königsdisziplin der Vermögensaufteilung ausführlich.
Das bedeutet nicht, dass Immobilien per se riskanter oder sicherer als andere Anlageformen sind. Es bedeutet, dass du die Konzentration des Risikos bewusst einschätzen solltest, bevor du unterschreibst. Wer das gesamte Ersparte in einem Objekt bündelt, sollte wissen, was er damit eingeht.
Auch die Deutsche Bundesbank hat in früheren Berichten darauf hingewiesen, dass Wohnimmobilien in Deutschland lange Zeit überbewertet waren. Dieser Bewertungskorrektur hat der GREIX-Index nun Zahlen gegeben: bis zu 20 Prozent realer Rückgang.
- ·Immobilien sind unteilbar, ein Teilverkauf ist nicht möglich
- ·Regionale Entwicklung entscheidet maßgeblich über Werterhalt
- ·Strukturwandel, demografischer Wandel und Leerstand als Risikofaktoren
- ·Illiquidität verhindert schnellen Zugriff im Notfall
- ·Breite Streuung ist mit Wertpapieren einfacher zu erreichen als mit Sachwerten
04Das steckt wirklich hinter mietfreiem Wohnen im Alter
Der stärkste echte Vorteil von selbstgenutztem Wohneigentum im Alter ist klar benennbar: Du zahlst keine Miete mehr. Das ist kein abstraktes Konzept, sondern bares Geld. Laut Statistischem Bundesamt geben Rentner-Haushalte in Deutschland einen erheblichen Teil ihrer Ausgaben für Wohnen aus. Wer diesen Posten eliminiert, schafft echten Spielraum.
Mietfreies Wohnen ist ein realer Puffer, besonders wenn die gesetzliche Rente knapp ausfällt. Wer im Alter 800 oder 1.000 Euro Kaltmiete spart, hat de facto ein entsprechend höheres verfügbares Einkommen, auch wenn dieser Betrag nicht auf dem Konto erscheint. Das ist ein handfester Unterschied im Alltag.
Gleichzeitig gilt: Das ersparte Geld ist nicht liquide. Du kannst die gesparte Miete nicht zur Apotheke tragen oder eine unerwartete Reparatur damit zahlen. Wenn das gesamte Vermögen im Haus steckt und die Rente gering ist, kann eine plötzliche Ausgabe trotzdem zur Belastung werden. Das Prinzip des Notgroschens gilt auch für Eigentümer.
Manche Menschen entscheiden sich im Alter für einen Teilverkauf oder eine Leibrente auf die Immobilie, um Liquidität zu gewinnen. Diese Konstrukte haben eigene Vor- und Nachteile und setzen voraus, dass ein Markt für das Objekt vorhanden ist. Die Verbraucherzentrale Altersvorsorge-Seite gibt unabhängige Hinweise zu solchen Modellen.
Mietfreies Wohnen schützt vor Mietsteigerungen, aber nicht vor Instandhaltungskosten. Wer ein Haus besitzt, bleibt verantwortlich für Dach, Heizung und alle technischen Anlagen. Im Alter kann das körperlich und finanziell anspruchsvoll sein. Das ist kein Argument gegen Wohneigentum, aber ein Faktor, der in die Planung gehört.
05ETF-Sparplan als Alternative: was er kann und was nicht
Ein ETF-Sparplan auf breite Indizes bringt Eigenschaften mit, die eine Immobilie strukturell nicht bieten kann: Er ist liquide, du kannst monatlich einzahlen, du kannst den Plan pausieren, und du kannst Anteile jederzeit verkaufen. Die Kosten liegen bei guten Produkten weit unter einem Prozent pro Jahr. Das ist ein sachlicher Befund, keine Wertung.
Gleichzeitig bietet ein ETF-Depot keine mietfreie Wohnung. Du musst weiterhin Miete zahlen, und du trägst das volle Risiko von Kursverlusten. Gerade kurz vor und nach dem Renteneintritt kann ein starker Kursrückgang empfindlich treffen. Wer das Entnahmerisiko minimieren will, muss entsprechend planen. Der Artikel Rentenphase planen: Vom Ansparen zur Entnahme zeigt, worauf es dabei ankommt.
Die globale Streuung eines Weltportfolios bedeutet, dass du nicht von einer Region, einem Unternehmen oder einem Sektor abhängig bist. Das unterscheidet es fundamental von einer einzelnen Immobilie in einer einzelnen Stadt. Wie eine solche geografische Streuung funktioniert, beschreibt der Artikel Das Weltportfolio: geografische Streuung richtig gemacht.
Monatliche Ersparnis durch mietfreies Wohnen im Alter: Modellrechnung
Zum Thema Steuern gilt: ETF-Erträge unterliegen der Abgeltungsteuer, es gibt den Sparerpauschbetrag und besondere Regeln wie die Vorabpauschale. Diese Aspekte sind für die langfristige Nettorendite relevant. Wer die Details verstehen will, findet sie im Artikel ETF-Steuern erklärt. Für individuelle steuerliche Fragen ist eine Steuerberatung der richtige Ansprechpartner. Wer digitale Werkzeuge und KI-gestützte Ansätze zur besseren Übersicht über das eigene Vermögen kennenlernen will, findet auf liasmart.de weiterführende Einblicke.
Kein Anlageweg ist per se besser als ein anderer: Beide haben Vor- und Nachteile, und beide können scheitern, wenn die Randbedingungen nicht stimmen. Das klingt unbefriedigend, ist aber die ehrlichste Antwort, die man geben kann. Wer mehr über die Grundlagen des Vergleichs erfahren möchte, findet im Artikel ETF, Aktie oder Tagesgeld: was passt zu dir? einen guten Ausgangspunkt.
- ·ETF-Sparpläne sind liquide und flexibel anpassbar
- ·Kein Schutz vor Mietkosten im Alter
- ·Globale Streuung reduziert Klumpenrisiko
- ·Kursrückgänge kurz vor Rentenbeginn können die Entnahme belasten
- ·Kostenstruktur transparent und oft niedriger als bei Immobilien
06Kombination statt Entweder-oder: was Verbraucherschützer sagen
Die Verbraucherzentrale betont regelmäßig, dass eine einseitige Konzentration des Vermögens auf einen einzigen Baustein Risiken birgt, egal ob es Immobilien, Aktien oder ein Tagesgeldkonto ist. Eine Kombination verschiedener Vorsorgebausteine kann diese Konzentration mildern.
Immobilie und Wertpapierdepot schließen sich nicht aus. Wer über ausreichendes Einkommen und Eigenkapital verfügt, kann beides parallel aufbauen, das Haus als Wohnkostenabsicherung und das Depot als liquiden Puffer. Das setzt allerdings voraus, dass die Finanzierungskosten nicht so hoch sind, dass kein Spielraum für Sparraten bleibt.
Auch staatlich geförderte Vorsorgewege spielen in die Überlegung hinein. Die Riester-Rente ermöglicht seit jeher eine Teilkapitalauszahlung von bis zu 30 Prozent zu Rentenbeginn, der Rest wird verrentet. Das neu beschlossene Altersvorsorgedepot, das den Bundestag Ende März 2026 passiert hat und dem der Bundesrat am 8. Mai 2026 zugestimmt hat, soll ab dem 1. Januar 2027 starten und Riester als geförderte Form ablösen. Auch hier gilt: bis zu 30 Prozent Einmalentnahme zu Rentenbeginn, der Rest als Leibrente oder Auszahlungsplan bis mindestens 85. Welche Konsequenzen das für die Altersplanung hat, lohnt zu beobachten.
Entwicklung der Immobilienpreise: nominaler vs. inflationsbereinigter Rückgang
Der Artikel Riester-Rente: pro und contra ehrlich abgewogen zeigt, wie das bisherige Modell funktioniert und für wen es unter welchen Bedingungen infrage kommen kann. Wer Wohneigentum mit geförderter Vorsorge kombinieren möchte, findet bei der KfW außerdem Programme, die den Erwerb oder die Sanierung von Wohneigentum begleiten können. Wer konkrete Sanierungsarbeiten an einer Bestandsimmobilie plant, findet unter montageteam-marx.de Informationen zu handwerklichen Dienstleistungen rund um Renovierung und Sanierung.
Für eine fundierte Entscheidung über die eigene Mischung aus Immobilie, Depot und staatlicher Förderung gibt es keine Pauschallösung. Die BMAS-Seite zu Rente und Altersvorsorge liefert einen unabhängigen Überblick über die offiziellen Bausteine. Eine persönliche Honorarberatung oder die Verbraucherzentrale können helfen, die individuelle Situation durchzurechnen.
Wer plant, eine Immobilie zu renovieren oder energetisch zu sanieren, sollte wissen, dass Sanierungsmaßnahmen den Wert und die Vermietbarkeit eines Objekts beeinflussen können. Wer dafür handwerkliche Unterstützung sucht, kann sich unter anderem bei Montageteam Marx über Sanierungsdienstleistungen informieren, ohne dass das eine Empfehlung darstellt.
- ·Keine einseitige Konzentration auf einen Vorsorgebaustein
- ·Immobilie und Depot können parallel aufgebaut werden
- ·Staatliche Förderung (Riester, neues Altersvorsorgedepot ab 2027) als mögliche Ergänzung
- ·KfW-Programme für Kauf und Sanierung beachten
- ·Honorarberatung oder Verbraucherzentrale für individuelle Berechnung
Rechne die Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler) als festen Verlust ein, der erst aufgeholt werden muss. Plane eine monatliche Instandhaltungsrücklage von mindestens einem Euro pro Quadratmeter ein. Prüfe, ob nach der Finanzierungsrate noch Spielraum für einen liquiden Notgroschen und weitere Sparraten bleibt. Lass die Gesamtrechnung von einer unabhängigen Stelle wie der Verbraucherzentrale oder einem Honorarberater prüfen, bevor du unterschreibst.
07Fazit: Zahlen prüfen, bevor du unterschreibst
Die Frage 'Immobilie oder lieber anders vorsorgen?' lässt sich nicht mit einem Ja oder Nein beantworten. Was sich sagen lässt: Wer Wohneigentum kauft, trifft eine der größten finanziellen Entscheidungen seines Lebens, und diese Entscheidung verdient eine gründliche Kalkulation statt ein Bauchgefühl.
Die wichtigsten Faktoren kennst du jetzt: Kaufnebenkosten von bis zu 15 Prozent, laufende Instandhaltung, regionale Wertrisiken, Illiquidität und das Klumpenrisiko einer einzigen Immobilie. Auf der anderen Seite steht das mietfreie Wohnen im Alter, ein echter und messbarer Vorteil. Weder die Vorteile noch die Nachteile solltest du kleinreden.
Wenn du verstehen willst, wie du Wohneigentum und Kapitalanlage im Gesamtbild deiner Vermögensstrategie einordnest, lohnt ein Blick auf den Artikel Mieten oder kaufen: die ehrliche Rechnung. Er stellt beide Seiten systematisch gegenüber, ohne eine Seite pauschal zu bevorzugen.
Der reale Rückgang der Immobilienpreise um bis zu 20 Prozent laut GREIX-Index der Universität Bonn ist kein Grund zur Panik, aber ein klares Signal: Immobilien sind kein garantierter Wertspeicher. Sie können gewinnen, sie können verlieren, und ihre Entwicklung hängt stark von Lage, Zustand und Marktphase ab.
Vor jeder großen finanziellen Entscheidung gilt: Lass dir die Zahlen unabhängig durchrechnen. Die Verbraucherzentrale bietet Beratung an, Honorarberater rechnen ohne Provision, und Steuerberater können steuerliche Fragen klären. Das ist keine Schwäche, sondern Klugheit.
Der Artikel Risikoprofil bestimmen: welcher Anlegertyp bist du? kann als erster Schritt helfen, die eigene Haltung zu Risiko und Rendite besser zu verstehen, bevor du dich für einen Vorsorgeweg entscheidest.
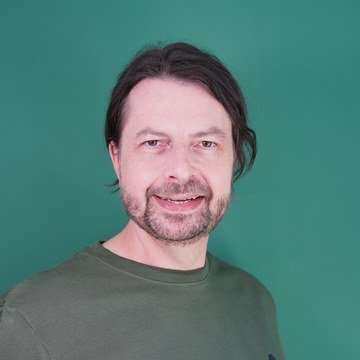
Ein persönliches Wort von Maik Marx
Ich schreibe seit Jahren über Finanzthemen, und die Frage nach der Immobilie als Altersvorsorge begegnet mir regelmäßig. Was mich dabei immer wieder beschäftigt: Wie oft die Entscheidung aus einem Gefühl heraus getroffen wird, nicht aus einer Rechnung. Das ist menschlich, aber es kann teuer werden. Ich finde es wichtig, dass du die Kosten und Risiken kennst, bevor du eine der größten finanziellen Entscheidungen deines Lebens triffst. Das bedeutet nicht, dass Wohneigentum falsch ist. Es bedeutet, dass du die Zahlen kennen solltest. Lass dir Zeit, lass dich unabhängig beraten, und vergleich die Optionen auf dem Papier, nicht nur im Kopf. Und wenn du Fragen hast, die über diesen Artikel hinausgehen: Die Verbraucherzentrale ist kostenlos oder günstig und ohne Interessenkonflikte. Das ist ein echter Tipp.
Jede Woche klarer: der Finanzpost-Newsletter
Einmal pro Woche sortieren Lia und Maik Marx die wichtigsten Finanzthemen für dich, ohne Provision, ohne Affiliate, ohne Fachchinesisch. Trag dich ein und bekomm den nächsten Artikel direkt ins Postfach.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →