Jahrzehntelang einzahlen, sparen und investieren. Und dann? Kaum jemand redet darüber, was mit dem angesparten Kapital passiert, wenn der Rentenbeginn näher rückt. Dabei ist der Übergang vom Ansparen zur Entnahme das entscheidende Scharnier im gesamten Vorsorgeplan. Wer diesen Schritt nicht durchdenkt, riskiert, dass das Geld früher aufgebraucht ist als das Leben. Dieser Artikel erklärt, wie die Entnahmephase funktioniert, welche Faustregeln es gibt und worauf du bei der Planung achten kannst.
Fast jeder kennt den Rat: Leg früh los, spar regelmäßig, lass den Zinseszins arbeiten. Dieser Ratschlag ist nicht falsch. Aber er erzählt nur die halbe Geschichte. Die andere Hälfte beginnt genau dort, wo die meisten Finanzratgeber aufhören: am Tag, an dem du aufhörst einzuzahlen und anfängst, das Kapital zu nutzen.
Genau dieser Moment verdient mehr Aufmerksamkeit. Denn die Entnahmephase ist kein Selbstläufer. Sie stellt ganz eigene Fragen: Wie viel kannst du monatlich entnehmen, ohne das Kapital zu früh aufzubrauchen? Lässt du einen Teil weiter investiert? Und welche Rolle spielen gesetzliche Rente, betriebliche Vorsorge und eigenes Erspartes zusammen? Diese Fragen lassen sich beantworten. Und je früher du anfängst, sie zu stellen, desto mehr Spielraum hast du.
- Die Entnahmephase entscheidet mindestens so stark über deine finanzielle Sicherheit im Alter wie die Ansparphase.
- Die 25x-Regel ist eine bekannte Faustregel: Jahreslücke mal 25 ergibt den ungefähren Kapitalbedarf.
- Das gesetzliche Rentenniveau liegt laut Bundesministerium für Arbeit und Soziales bei 48 Prozent des Durchschnittslohns. Wer mehr gewohnt war, hat eine größere Lücke.
- Das neue Altersvorsorgedepot, das ab Januar 2027 starten soll, sieht flexible Entnahmemöglichkeiten vor, darunter eine Einmalentnahme von bis zu 30 Prozent zu Rentenbeginn.
- Eine kluge Entnahmestrategie kombiniert mehrere Einkommensquellen, berücksichtigt Lebenserwartung und hält einen Teil des Kapitals weiter investiert.
- 01Warum die Ansparphase nur die halbe Wahrheit ist
- 02Die 25x-Regel: Eine Faustregel, keine Garantie
- 03Rentenlücke konkret berechnen: Was wirklich fehlt
- 04Entnahmestrategien: Drei Wege und ihre Unterschiede
- 05Das neue Altersvorsorgedepot: Was sich ab 2027 ändert
- 06Kapital länger halten: Investiert bleiben in der Rentenphase
- 07Fazit: Der Plan für den zweiten Teil deines Finanzlebens
01Warum die Ansparphase nur die halbe Wahrheit ist
Jahrzehnte lang dreht sich die Finanzbildung um eine einzige Frage: Wie spare ich genug? Das ist verständlich, denn ohne ausreichend angespartes Kapital gibt es in der Rentenphase schlicht nichts zu verteilen. Doch der Fokus auf die Ansparphase kann dazu verleiten, die zweite Hälfte zu vernachlässigen. Und genau das wird für viele zur stillen Falle.
Die Entnahmephase folgt eigenen Regeln. In der Ansparphase hilft dir der Zinseszinseffekt: Rückschläge an den Märkten gleichen sich über Jahrzehnte aus, du kaufst bei fallenden Kursen günstig nach. In der Entnahmephase dreht sich diese Logik teilweise um. Wenn du in einem schlechten Börsenjahr gleichzeitig Kapital entnimmst, verkaufst du Anteile zu ungünstigen Preisen. Dieser Mechanismus trägt den Namen Rendite-Reihenfolge-Risiko und ist in der internationalen Fachliteratur gut dokumentiert.
Das bedeutet nicht, dass investiertes Kapital in der Rentenphase automatisch ein Problem ist. Es bedeutet, dass du eine bewusste Strategie brauchst, die beide Phasen berücksichtigt. Der Übergang vom Ansparen zur Entnahme ist kein einzelner Moment, sondern ein Prozess, der Vorbereitung braucht.
Gesetzliches Rentenniveau im Zeitverlauf (Sicherungsniveau vor Steuern)
Viele Menschen verlassen sich darauf, dass die gesetzliche Rente den Grundbedarf abdeckt und das Ersparte nur ein nettes Zubrot ist. Doch laut dem Bundesministerium für Arbeit und Soziales liegt das gesetzliche Rentenniveau bei 48 Prozent des Durchschnittslohns. Wer deutlich mehr als die Hälfte seines letzten Einkommens gewohnt war, hat eine Rentenlücke, die größer ist als gedacht. Wer mehr über den Hintergrund und die Überzeugungen hinter finanzpost.de erfahren möchte, findet auf maikmarx.de einen persönlichen Einblick.
Wie groß diese Lücke bei dir konkret ausfällt, hängt von vielen Faktoren ab: von deinem Einkommensverlauf, der Anzahl deiner Beitragsjahre, eventuellen Unterbrechungen durch Kindererziehung oder Selbstständigkeit. Auf der Website der Deutschen Rentenversicherung kannst du deine persönliche Renteninformation einsehen und eine erste Orientierung bekommen. Diesen Schritt regelmäßig zu tun ist sinnvoll, nicht einmalig.
- ·Ansparphase: Zinseszins wirkt für dich, Kursschwankungen glätten sich über Zeit
- ·Entnahmephase: schlechte Kurse bei gleichzeitiger Entnahme können das Kapital schneller aufbrauchen
- ·Gesetzliches Rentenniveau: 48 Prozent des Durchschnittslohns laut BMAS
- ·Rentenlücke: die Differenz zwischen gesetzlicher Rente und tatsächlichem Bedarf
- ·Regelmäßiger Blick in die Renteninformation schafft Planungsgrundlage
02Die 25x-Regel: Eine Faustregel, keine Garantie
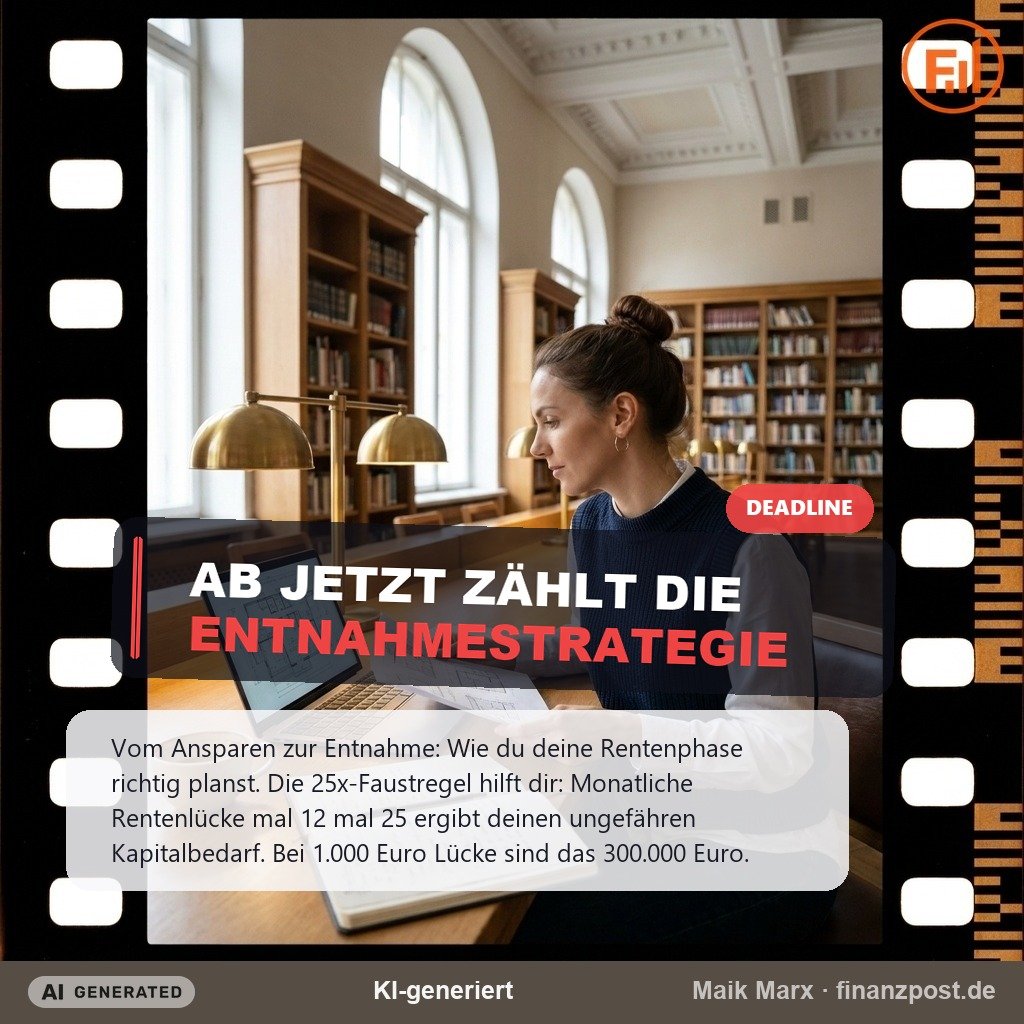
Wer sich zum ersten Mal mit dem Thema Kapitalbedarf im Alter beschäftigt, stößt früher oder später auf die 25x-Regel. Sie stammt aus der Finanzplanung und liefert eine erste grobe Orientierung. Die Logik dahinter ist einfach: Du berechnest, wie viel Geld du pro Jahr zusätzlich zur gesetzlichen Rente brauchst, und multiplizierst diesen Betrag mit 25. Das Ergebnis ist dein ungefährer Kapitalbedarf.
Dahinter steckt die sogenannte Vier-Prozent-Regel. Sie besagt, dass du statistisch gesehen jährlich vier Prozent deines Kapitalstocks entnehmen kannst, ohne ihn in einem Zeitraum von etwa 30 Jahren vollständig aufzubrauchen. Die Regel geht zurück auf die Trinity-Studie aus den USA und wurde für unterschiedliche Marktverhältnisse vielfach diskutiert und kritisiert. Sie ist ein Denkwerkzeug, keine Anlageempfehlung.
Wie das konkret aussieht, zeigt folgendes Beispielrechnungs-Modell mit angenommenen Werten: Du benötigst monatlich 1.000 Euro mehr als die gesetzliche Rente liefert. Das ergibt eine Jahreslücke von 12.000 Euro. Multipliziert mit 25 ergibt sich ein Kapitalbedarf von 300.000 Euro. Dieser Betrag soll über die Entnahmephase hinweg reichen, idealerweise ohne vollständig aufgezehrt zu werden.
Wichtig: Die 25x-Regel rechnet mit angenommenen Werten und vereinfacht erheblich. Sie berücksichtigt zum Beispiel keine Inflation, keine Steuern auf Kapitalerträge und keine Veränderungen im Bedarf im Laufe des Ruhestands. Sie ist ein Einstiegspunkt, kein Finanzplan. Wer tiefer einsteigen möchte, findet bei der Verbraucherzentrale: Altersvorsorge weiterführende Informationen ohne Produktbindung.
Außerdem lohnt es sich, die Regel im Zusammenspiel mit deiner tatsächlichen Lebenserwartung zu betrachten. Laut dem Statistischen Bundesamt steigt die Lebenserwartung in Deutschland seit Jahrzehnten an. Wer heute mit 67 in Rente geht, sollte im Mittel mit einer Rentendauer von 20 Jahren oder mehr rechnen, viele auch mit 25 oder 30. Das verändert die Rechnung grundlegend.
03Rentenlücke konkret berechnen: Was wirklich fehlt
Die Rentenlücke ist der Betrag, den dir nach dem Berufsleben monatlich fehlt, um deinen gewohnten Lebensstandard zu halten. Sie ergibt sich aus der Differenz zwischen dem, was die gesetzliche Rente auszahlt, und dem, was du tatsächlich zum Leben brauchst. Klingt simpel, ist in der Praxis aber überraschend schwer zu beziffern, weil kaum jemand genau weiß, was er mit 70 monatlich ausgeben wird.
Ein erster Ansatz: Schau dir deine heutigen Ausgaben an und überlege, welche davon im Ruhestand wegfallen (zum Beispiel Fahrtkosten zur Arbeit oder Berufskleidung) und welche steigen könnten (zum Beispiel Gesundheitskosten, Freizeitaktivitäten oder Pflegebedarf). Diese Überlegung ist keine Hochrechnung, aber sie schärft das Bewusstsein dafür, dass der Bedarf nicht pauschal niedriger wird. Mehr zu den Zusammenhängen zwischen Lohn und Auszahlungen findest du im Artikel Brutto, Netto, Soli: die ehrliche Lohnabrechnung.
Ein oft unterschätzter Faktor ist die Inflation. Was heute 1.000 Euro kostet, kostet in 20 Jahren bei durchschnittlicher Preissteigerung deutlich mehr. Das bedeutet: Die nominale Rentenlücke kann sich real über die Zeit vergrößern, selbst wenn deine Rente jährlich leicht angepasst wird. Was Inflation für dein Geld bedeutet, erklärt der Artikel Inflation einordnen: was 3 % wirklich bedeuten ausführlicher.
Kapitalbedarf bei verschiedenen monatlichen Rentenlücken (25x-Regel)
Zur Berechnung gibt es verschiedene Wege. Manche nutzen Online-Rechner der Rentenversicherung oder unabhängiger Portale, andere gehen den Weg über eine Honorarberatung. Wichtig ist, dabei alle Einkommensquellen des Ruhestands zu erfassen: gesetzliche Rente, betriebliche Altersvorsorge, private Sparverträge und eventuell Mieteinnahmen oder andere Kapitalerträge. Den Überblick über das Thema betriebliche Vorsorge liefert der Artikel Betriebliche Altersvorsorge: wann sich Entgeltumwandlung lohnt. Wer seine berufliche Situation verändern möchte, um die eigene Sparquote zu erhöhen, findet auf plangenial.de Informationen zu gefördertem Karriere-Coaching.
Die Rentenlücke ist kein abstraktes Problem, sondern eine konkrete Zahl, die du herausfinden kannst. Je früher du sie kennst, desto mehr Zeit bleibt, um mit der eigenen Ansparstrategie darauf zu reagieren. Wenn du dir beim Rechnen unsicher bist, bieten Verbraucherzentralen bundesweit Beratungen an, die produktneutral und zu fairen Stundensätzen stattfinden.
- ·Heutige Ausgaben als Ausgangsbasis nehmen
- ·Wegfallende Kosten (Pendelkosten, Berufskleidung) gegenrechnen
- ·Steigende Kosten (Gesundheit, Pflege, Freizeit) einkalkulieren
- ·Inflation als schleichenden Faktor bedenken
- ·Alle Einkommensquellen des Ruhestands erfassen
04Entnahmestrategien: Drei Wege und ihre Unterschiede
Wenn du weißt, wie viel Kapital du brauchst und wie groß deine Lücke ist, stellt sich die nächste Frage: Wie nimmst du das Geld heraus? Es gibt keine universell richtige Antwort, aber es gibt verschiedene Denkmodelle, die helfen, die eigene Situation zu strukturieren. Dabei ist es wichtig, Vor- und Nachteile jedes Wegs neutral nebeneinanderzustellen.
Feste Entnahme pro Monat: Du legst einen festen Betrag fest und entnimmst ihn monatlich unabhängig von der Marktlage. Das schafft Planbarkeit und Berechenbarkeit. Der Nachteil: In schlechten Marktphasen verkaufst du zwangsläufig Anteile zu niedrigen Kursen, was das Kapital schneller schrumpfen lassen kann. Bei sehr langen Entnahmezeiträumen ist dieses Risiko nicht zu unterschätzen.
Prozentuale Entnahme: Statt eines festen Betrags entnimmst du jedes Jahr einen festen Prozentsatz des aktuellen Portfoliowerts. Das hat den Vorteil, dass die Entnahme automatisch sinkt, wenn das Portfolio an Wert verliert, was das Depot länger am Leben hält. Nachteil: Das monatliche Einkommen schwankt, was die Budgetplanung erschwert. Wer damit umgehen kann, hat aber ein robusteres System.
Hybridansatz: Ein Teil des Kapitals bleibt langfristig investiert, ein anderer Teil wird in sicherere, liquide Mittel überführt, aus denen die laufenden Ausgaben bestritten werden. Dieser Ansatz versucht, die Flexibilität des investierten Kapitals mit der Planbarkeit fixer Auszahlungen zu kombinieren. Er erfordert aber regelmäßige Überprüfung und Anpassung, was Zeit und Aufmerksamkeit kostet. Wie ein gut aufgeteiltes Portfolio grundsätzlich aussehen kann, beschreibt der Artikel Asset Allocation: die Königsdisziplin der Vermögensaufteilung.
Alle drei Strategien setzen voraus, dass du dir im Klaren bist, wie lange das Kapital reichen soll und welche anderen Einkommensquellen parallel fließen. Das ist keine Frage, die sich ein für alle Mal beantworten lässt: Sie verändert sich mit den Lebensverhältnissen. Deshalb ist es sinnvoll, die eigene Entnahmestrategie regelmäßig zu überprüfen, etwa alle zwei bis drei Jahre.
05Das neue Altersvorsorgedepot: Was sich ab 2027 ändert
Mit dem Altersvorsorgedepot entsteht ab Januar 2027 eine neue Form der staatlich geförderten privaten Altersvorsorge. Der Bundestag hat das Gesetz Ende März 2026 beschlossen, der Bundesrat hat im Mai 2026 zugestimmt. Das Depot soll die bisherige Riester-Rente als geförderte Sparform ablösen und dabei deutlich flexibler sein, besonders in der Entnahmephase.
Ein zentrales Merkmal des neuen Depots ist die Möglichkeit zur Einmalentnahme von bis zu 30 Prozent des angesparten Kapitals zu Rentenbeginn. Der Rest muss als Leibrente oder als strukturierter Auszahlungsplan bis mindestens zum Alter von 85 Jahren fließen. Diese Regelung soll verhindern, dass das gesamte Kapital auf einen Schlag entnommen und verbraucht wird, erlaubt aber gleichzeitig eine gewisse Flexibilität zum Rentenbeginn, etwa für größere Ausgaben.
Bereits heute kennt die Riester-Rente eine ähnliche Regelung: Auch dort ist eine Teilkapitalauszahlung von bis zu 30 Prozent zu Rentenbeginn möglich, der Rest wird verrentet. Das neue Altersvorsorgedepot führt diesen Gedanken fort, soll aber durch breiteren Zugang zu Kapitalmarktprodukten und vereinfachte Bedingungen attraktiver werden. Einen kritischen Blick auf die bisherige Riester-Rente liefert der Artikel Riester-Rente: pro & contra ehrlich abgewogen.
Kapitalentnahme ohne Rendite: Wie lange reichen 300.000 Euro?
Für wen das neue Depot konkret in Frage kommt und wie hoch die staatliche Förderung ausfällt, hängt von der individuellen Einkommens- und Familiensituation ab. Das lässt sich nicht pauschal beantworten. Wer sich die Details selbst erarbeiten möchte, findet sachliche Informationen bei der Verbraucherzentrale: Sparen und Anlegen sowie beim Bundesministerium der Finanzen.
Wichtig zu wissen: Die steuerliche Behandlung von Beiträgen, Erträgen und Entnahmen aus dem Altersvorsorgedepot ist ein komplexes Thema. Die allgemeinen Grundlagen lassen sich erklären, für die konkrete steuerliche Einordnung in die eigene Situation ist aber eine Steuerberatung die richtige Anlaufstelle. Einen Überblick über die steuerliche Seite von Kapitalanlagen allgemein bietet der Artikel ETF-Steuern erklärt: Vorabpauschale, Teilfreistellung, Verlusttöpfe.
- ·Start: 1. Januar 2027, soll Riester-Rente als geförderte Form ablösen
- ·Einmalentnahme: bis zu 30 Prozent des Kapitals zu Rentenbeginn möglich
- ·Rest: als Leibrente oder Auszahlungsplan bis mindestens Alter 85
- ·Auszahlung frühestens ab 65, Aufschub bis 70 möglich
- ·Steuerliche Details: individuelle Steuerberatung empfehlenswert
06Kapital länger halten: Investiert bleiben in der Rentenphase
Eine der größten Denkfallen in der Rentenplanung ist die Vorstellung, dass man mit dem Renteneintritt alles in sichere, festverzinsliche Anlagen umschichten muss. Dieses Bild war vor Jahrzehnten vielleicht noch lebensnahe. Wer heute mit 67 in Rente geht und statistisch gesehen weitere 20 bis 25 Jahre vor sich hat, hat einen langen Anlagehorizont, der durchaus Raum für investiertes Kapital lässt.
Das bedeutet nicht, dass man mit 70 dasselbe Risikoprofil haben sollte wie mit 35. Es bedeutet, dass eine zu frühe und zu vollständige Umschichtung in sichere Anlagen auch ein Risiko ist, nämlich das Risiko, dass das Kapital durch Inflation real an Wert verliert. Wie du dein Risikoprofil systematisch einschätzen kannst, beschreibt der Artikel Risikoprofil bestimmen: welcher Anlegertyp bist du? ausführlich.
Ein häufig diskutiertes Konzept ist das Bucket-Modell: Das Kapital wird gedanklich in Töpfe aufgeteilt. Topf eins deckt den kurzfristigen Bedarf der nächsten zwei bis drei Jahre in sicheren, liquiden Mitteln. Topf zwei hält Kapital für den mittelfristigen Bedarf in etwas renditestärkerem, aber noch moderatem Anlagebereich. Topf drei bleibt langfristig investiert und hat Zeit, Kursschwankungen auszusitzen. Die Grenzen zwischen diesen Töpfen sind flexibel und müssen regelmäßig neu justiert werden.
Fernere Lebenserwartung mit 65 Jahren in Deutschland
Ob und wie stark ein Teil des Kapitals investiert bleibt, ist eine persönliche Abwägung. Sie hängt von der Höhe der sicheren Einnahmen (gesetzliche Rente, eventuell Betriebsrente), vom Gesundheitszustand, von der Risikobereitschaft und von der Frage ab, ob Kapital vererbt werden soll. All das sind Faktoren, die niemand von außen beurteilen kann. Deshalb ist Selbstreflexion hier genauso wichtig wie Finanzwissen. Wer im Alter die laufenden Energiekosten senken und gleichzeitig von eigener Stromerzeugung profitieren möchte, kann sich auf solarsorglos.de über Photovoltaik-Lösungen informieren.
Wer in der Rentenphase weiter in breite, diversifizierte Anlagen investiert bleibt, sollte auch das Rebalancing nicht vergessen: Das regelmäßige Anpassen der Portfoliogewichte sorgt dafür, dass das Risikoprofil nicht unbemerkt driftet. Mehr dazu im Artikel Rebalancing: Portfolio im Gleichgewicht halten. Wer digitale Werkzeuge für die Portfolioübersicht nutzen möchte, kann sich bei liasmart.de informieren, wo Themen rund um KI und digitale Finanztools aufgegriffen werden.
- ·Langer Anlagehorizont im Ruhestand spricht nicht automatisch gegen Kapitalmarktanlagen
- ·Inflation kann auch zu konservative Portfolios real entwerten
- ·Bucket-Modell: Kapital in kurz-, mittel- und langfristige Töpfe aufteilen
- ·Rebalancing bleibt auch in der Entnahmephase relevant
- ·Persönliche Faktoren (Gesundheit, Erbschaftswunsch, Risikobereitschaft) sind entscheidend
Schritt 1: Schau in deine aktuelle Renteninformation der Deutschen Rentenversicherung und notiere die voraussichtliche monatliche Rente. Schritt 2: Schätze, wie viel du monatlich zum Leben brauchst, wenn du heute in Rente gehen würdest. Schritt 3: Ziehe die voraussichtliche Rente ab. Die Differenz ist deine ungefähre Rentenlücke. Diese Zahl kannst du mit 12 und dann mit 25 multiplizieren, um einen ersten Anhaltspunkt für deinen Kapitalbedarf zu bekommen. Denk daran: Das ist eine grobe Orientierung, keine belastbare Finanzplanung. Für konkrete Entscheidungen ist eine unabhängige Beratung, etwa bei der Verbraucherzentrale oder einer Honorarberatung, der bessere Weg.
07Fazit: Der Plan für den zweiten Teil deines Finanzlebens
Die Rentenphase ist kein Endpunkt, sondern ein Übergang. Wer jahrzehntelang gespart und investiert hat, steht am Beginn eines neuen Kapitels, das eigene Regeln, eigene Risiken und eigene Chancen hat. Der wichtigste Schritt ist, dieses Kapitel nicht dem Zufall zu überlassen, sondern aktiv zu gestalten.
Die Grundfragen sind klar: Wie groß ist meine Rentenlücke? Wie viel Kapital brauche ich, um sie zu schließen? Welche Entnahmestrategie passt zu meiner Situation? Und wie lange muss das Kapital reichen? Diese Fragen lassen sich nicht auf einem einzigen Blatt beantworten, aber sie lassen sich stellen, schrittweise durchdenken und immer besser beantworten, je früher man damit beginnt.
Ein vollständiger Vorsorgeplan umfasst mehr als das Depot. Er schließt auch die Frage nach Absicherungsrisiken ein: Was passiert, wenn du vor dem Rentenalter berufsunfähig wirst? Den Überblick über das Thema Berufsunfähigkeit liefert der Artikel BU-Versicherung erklärt: die wichtigste Police nach der KV. Und wer plant, im Alter möglichst flexibel zu wohnen, findet im Artikel Mieten oder kaufen: die ehrliche Rechnung eine strukturierte Entscheidungsgrundlage.
Ein guter Entnahmeplan beginnt nicht mit dem Renteneintritt, sondern Jahre vorher. Wer sich frühzeitig damit beschäftigt, kann Weichen stellen: die Ansparquote anpassen, das Portfolio schrittweise umschichten, Förderangebote wie das neue Altersvorsorgedepot nutzen und steuerliche Aspekte rechtzeitig mit einer Steuerberatung besprechen. All das setzt Wissen voraus, und genau dabei soll dieser Artikel helfen.
Wenn du tiefer einsteigen möchtest, lohnt sich auch der Blick auf unabhängige Quellen: Die Verbraucherzentrale: Geld und Versicherungen bietet produktneutrale Orientierung. Und wer konkrete Fragen zur eigenen Situation hat, findet in der Honorarberatung oder bei einer Steuerberatung den richtigen Ansprechpartner. Das Verstehen geht vor, und das Entscheiden bleibt bei dir.
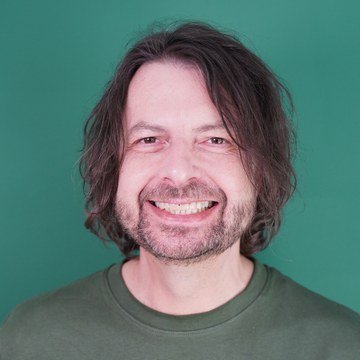
Ein persönliches Wort von Maik Marx
Ich beschäftige mich seit Jahren mit dem Thema Finanzbildung, und wenn ich eines gelernt habe, dann das: Die meisten Menschen machen sich viel mehr Gedanken über das Ansparen als über die Entnahmephase. Dabei ist genau dieser Übergang der Moment, auf den alles hinausläuft. Du hast jahrzehntelang gespart, investiert, auf Verzicht gesetzt, und dann beginnt eine neue Phase, die eigene Spielregeln hat. Ich finde es wichtig, dass du dich mit diesen Spielregeln vertraut machst, bevor sie relevant werden, nicht erst dann, wenn du mitten drin bist. Dieser Artikel soll kein Fahrplan sein, den du blind befolgst. Er soll dir helfen, die richtigen Fragen zu stellen. Deine Antworten findest du in deiner eigenen Situation, mit deinen Zahlen und wenn nötig, mit Unterstützung von Menschen, die das ohne Interessenkonflikt mit dir durchdenken. Das Wichtigste ist: Fang an, darüber nachzudenken. Heute ist ein guter Zeitpunkt.
Bleib auf dem Laufenden: Der Finanzpost-Newsletter
Wenn du Themen wie dieses regelmäßig aufbereitet, klar erklärt und ohne Produktwerbung bekommen möchtest, dann abonniere den kostenlosen Finanzpost-Newsletter. Einmal pro Woche, direkt in dein Postfach. Kein Spam, kein Verkauf, nur Inhalte, die dir helfen, Geld besser zu verstehen und eigene Entscheidungen zu treffen.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →