Wer wenig verdient, hört oft denselben Satz: „Du musst einfach mehr sparen." Das ist so hilfreich wie der Ratschlag, einfach öfter reich zu sein. Dabei zeigen Zahlen des Statistischen Bundesamts, dass ein erheblicher Teil der Haushalte in Deutschland am Monatsende nichts zurücklegen kann, und das nicht aus Faulheit, sondern weil die Lücke zwischen Einkommen und Lebenshaltungskosten schlicht zu eng ist. Trotzdem gibt es Wege, auch mit wenig Spielraum einen kleinen Puffer aufzubauen. Dieser Artikel erklärt, wo man sinnvoll ansetzt, was tatsächlich hilft und welche Schritte realistisch sind.
["Sparen ist eine Frage der Disziplin, nicht des Einkommens." Diesen Satz hört man häufig, und er stimmt so nur halb. Natürlich spielt Haltung eine Rolle. Aber wer netto 900 Euro hat, 600 Euro Miete zahlt und dann noch Lebensmittel, Fahrtkosten und eine Krankenversicherung stemmt, der stößt an harte Grenzen, die keine Mentalitäts-App der Welt aufhebelt. Die ehrliche Ausgangslage zu kennen ist deshalb der erste und wichtigste Schritt.", "Gleichzeitig zeigt die Praxis, dass selbst sehr knappe Budgets Spielraum haben. Manchmal verbergen sich die entscheidenden Euro in Posten, die man nie hinterfragt hat: ein Abonnement, das man vergessen hat, eine Versicherung, die doppelt deckt, oder eine Mobilfunkgebühr von vor fünf Jahren. Dieser Artikel nimmt jeden Schritt für sich vor, erklärt die Zusammenhänge und zeigt, welche Hilfsmittel und Anlaufstellen es dafür gibt."]
- Mehr als jede fünfte Frau legt laut Umfragen kein Geld zurück: fehlende Methode ist oft das eigentliche Problem, nicht fehlender Wille.
- Eine ehrliche Bestandsaufnahme aller Ein- und Ausgaben ist der notwendige erste Schritt vor jedem Sparplan.
- Fixkosten wie Versicherungen, Krankenversicherung, Energie und Abos bieten oft mehr Spielraum als erwartet.
- Der Notgroschen kommt vor der Geldanlage: Selbst kleine, regelmäßige Beträge bauen über Zeit einen schützenden Puffer auf.
- Staatliche Leistungen, Steuererklärung und Einnahmen-Optionen gehören ebenfalls zur Gesamtrechnung.
- 01Die Ausgangslage: Warum viele gar nicht erst anfangen
- 02Bestandsaufnahme: Was kommt rein, was geht raus?
- 03Fixkosten unter die Lupe: Wo stecken die größten Stellschrauben?
- 04Den Notgroschen zuerst: Warum das Fundament vor der Geldanlage kommt
- 05Einnahmen erhöhen: Was realistisch ist und was nicht
- 06Kleine Beträge, große Zeit: Was Zinseszins für kleines Sparen bedeutet
- 07Fazit: Sparen mit wenig Geld ist kein Wunder, aber ein Prozess
01Die Ausgangslage: Warum viele gar nicht erst anfangen
Eine Verivox-Umfrage, die auch Brigitte.de aufgegriffen hat, zeigt: Mehr als jede fünfte Frau in Deutschland legt kein Geld zurück. Bei Haushalten mit niedrigem Einkommen liegt dieser Anteil laut Daten des Statistischen Bundesamts zeitweise noch deutlich höher. Das ist keine Zahl, hinter der man ein Schulterzucken machen sollte, das ist eine strukturelle Realität.
Wer Ausbildung macht, hat es besonders eng. Der durchschnittliche Azubi bekommt in Deutschland rund 854 Euro brutto im Monat, Studierende stehen im Schnitt mit rund 920 Euro zur Verfügung. Beide Gruppen müssen davon Miete, Fahrtkosten, Verpflegung und oft noch Lernmittel bezahlen. Dass am Ende nichts übrig bleibt, ist dann keine persönliche Niederlage.
Laut Statistischem Bundesamt entfallen in Deutschland rund 14,4 Prozent der Konsumausgaben auf Lebensmittel, Getränke und Tabakwaren. Bei niedrigen Einkommen ist dieser Anteil überproportional hoch, weil fixe Kosten wie Miete und Energie einen größeren Teil des schmalen Einkommens schlucken.
Anteil Haushalte ohne Sparrücklagen nach Einkommensgruppe
Das Hauptproblem ist nicht Unwillen, sondern ein fehlendes System. Wer nicht weiß, wo das Geld bleibt, kann nichts gezielt zurückhalten. Und wer schon am Limit lebt, schaltet das Thema Sparen oft komplett aus, weil es sich schlicht hoffnungslos anfühlt. Genau da setzt dieser Artikel an.
Der erste Schritt beim Sparen mit wenig Geld ist nicht ein Sparplan, sondern ein klares Bild über das, was tatsächlich reinkommt und rausgeht. Erst wenn du das schwarz auf weiß siehst, kannst du entscheiden, was du verändern kannst und was unveränderlich ist.
- ·Mehr als 20 % der Frauen in Deutschland legen laut Verivox-Umfrage kein Geld zurück
- ·Azubis verdienen im Schnitt ca. 854 Euro brutto monatlich
- ·Lebensmittel und Getränke machen rund 14,4 % der Konsumausgaben aus (Destatis)
- ·Das fehlende System ist das eigentliche Problem, nicht der fehlende Wille
02Bestandsaufnahme: Was kommt rein, was geht raus?
Bevor du auch nur einen Euro beiseitelegen kannst, brauchst du eine ehrliche Bestandsaufnahme. Schreib alle Einnahmen auf: Nettolohn, Kindergeld, Wohngeld, Nebenjobs, alles. Dann alle fixen Ausgaben: Miete, Nebenkosten, Versicherungen, Abos, Handy, Internet, Ratenzahlungen. Was danach noch übrig ist, nennt man den frei verfügbaren Betrag.
Viele merken bei dieser Übung zum ersten Mal, wie viele Posten sie gar nicht mehr auf dem Schirm haben. Ein Streamingdienst hier, ein altes Zeitschriftenabo da, eine App-Mitgliedschaft, die automatisch verlängert wurde. Die Verbraucherzentrale: Verträge und Reklamation bietet dazu nützliche Informationen, wie du laufende Verträge überprüfst und kündigst.
Für Azubis, Studierende oder Menschen in Teilzeit gilt: Auch staatliche Leistungen gehören in die Bestandsaufnahme. Wohngeld, BAföG, Kinderzuschlag oder Leistungen nach SGB II können Lücken schließen, die viele nicht einmal beantragen, weil sie nicht wissen, dass sie anspruchsberechtigt wären. Die Bundesagentur für Arbeit informiert zu vielen dieser Leistungen.
Ein einfaches Haushaltsbuch, ob auf Papier, in einer Tabelle oder per App, hilft dabei, Muster zu erkennen. Wo gibt man spontan Geld aus? Was kostet tatsächlich mehr als gedacht? Dieser Überblick ist keine Buchhaltung für Profis, sondern die Basis für jede weitere Entscheidung. Wer nach digitalen Hilfsmitteln für Haushaltsbuch und Budgetplanung sucht, findet bei liasmart.de Informationen rund um digitale Tools und KI-gestützte Anwendungen im Alltag.
Wer Brutto, Netto und alle Abzüge nicht vollständig versteht, kann auch nicht beurteilen, ob die Lohnabrechnung stimmt oder ob staatliche Förderungen, die über das Gehalt laufen, richtig angerechnet werden. Das klingt trocken, ist aber handfest relevant.
03Fixkosten unter die Lupe: Wo stecken die größten Stellschrauben?
Fixkosten fühlen sich unveränderlich an, sind es aber oft nicht. Versicherungen zum Beispiel werden selten aktiv verglichen, dabei können hier manchmal dreistellige Beträge im Jahr zwischen verschiedenen Anbietern liegen. Wer seine Policen schon länger nicht angeschaut hat, findet vielleicht doppelte Deckungen oder überflüssige Zusätze. Der Artikel Versicherungen clever sparen zeigt, worauf man dabei achten kann.
Auch die Krankenversicherung lohnt einen Blick. Gesetzliche Krankenkassen dürfen seit Jahren Zusatzbeiträge erheben, die sich zwischen Kassen teils spürbar unterscheiden. Ein Wechsel ist unter bestimmten Voraussetzungen möglich, ohne dabei Leistungen zu verlieren. Was dabei zu beachten ist, erklärt der Artikel Krankenkasse wechseln.
Energiekosten sind ein weiteres Feld, das viele schlicht hinnehmen. Dabei gibt es beim Stromverbrauch Stellschrauben, die nichts kosten: Stand-by-Geräte wirklich ausschalten, LED-Leuchtmittel nutzen, Heizverhalten überprüfen. Die Verbraucherzentrale: Energie stellt dazu konkrete, kostenlose Informationen bereit. Wer über Photovoltaik nachdenkt, kann sich auf solarsorglos.de einen ersten Überblick über Möglichkeiten und typische Fragen verschaffen.
Konsumausgaben-Struktur: Anteil ausgewählter Kategorien
Mobilfunkverträge, Streaming-Pakete und Mitgliedschaften in Vereinen oder Fitnessstudios sollten regelmäßig auf Nutzung geprüft werden. Ein Vertrag, den man nicht mehr aktiv nutzt, aber weiter bezahlt, ist reines Minus ohne Gegenwert. Eine Vertragsliste anzulegen und einmal im Jahr durchzugehen, ist einer der unspektakulärsten, aber wirkungsvollsten Schritte. Wer als Eigenheimbesitzer über die eigene Energieversorgung nachdenkt, kann sich auf solarsorglos.de einen ersten Überblick zu Photovoltaik und typischen Fragen verschaffen.
Der Haushaltskostencheck gibt einen strukturierten Überblick, welche Nebenkosten sich typischerweise senken lassen und worauf man dabei achten sollte.
- ·Versicherungen: auf Doppeldeckungen und überflüssige Zusätze prüfen
- ·Krankenversicherung: Zusatzbeiträge zwischen gesetzlichen Kassen vergleichen
- ·Energiekosten: Verbrauch analysieren, Stand-by reduzieren, LED nutzen
- ·Abos und Mitgliedschaften: einmal im Jahr auf Nutzung prüfen
- ·Mobilfunkvertrag: Laufzeit, Datenvolumen und Preis hinterfragen
04Den Notgroschen zuerst: Warum das Fundament vor der Geldanlage kommt
Viele springen direkt zur Frage: „Soll ich ETFs kaufen oder lieber Tagesgeld?“ Dabei übersehen sie einen entscheidenden Schritt davor. Ein Notgroschen ist die finanzielle Grundsicherung für unerwartete Ausgaben: die kaputte Waschmaschine, eine Autoreparatur, ein Jobwechsel mit einer Lücke zwischen zwei Gehältern.
Ohne diesen Puffer greift man im Ernstfall zu Krediten oder Dispokrediten, die oft teuer sind und eine Spirale auslösen können. Der Artikel Notgroschen aufbauen erklärt, wie viel man dafür realistisch anstreben kann, wo man das Geld parkt und wie man beim Aufbau vorgeht.
Gerade bei kleinen Einkommen wirkt dieser Schritt besonders schwer, weil man das Geld ja eigentlich dringend braucht. Aber: Selbst sehr kleine, regelmäßige Beträge bauen über Monate einen Puffer auf. 20 Euro im Monat ergeben in einem Jahr 240 Euro. Das klingt wenig, ist aber für viele Notfälle genug, um nicht sofort in den Dispo zu rutschen.
Sparen muss nicht groß beginnen. Es muss nur beginnen. Wer wartet, bis „mehr Geld da ist“, wartet oft sehr lange. Der Einstieg mit einem kleinen, festen Betrag, automatisch überwiesen am Zahltag, ist psychologisch und praktisch wirksamer als der Plan, am Monatsende den Rest zurückzulegen.
Das Prinzip „pay yourself first“, also sich selbst zuerst zu zahlen, bevor man Ausgaben tätigt, klingt nach amerikanischem Ratgeber-Sprech. Aber es funktioniert schlicht deshalb, weil man sich an das anpasst, was noch übrig ist, und nicht an das, was man sich wünscht, irgendwann sparen zu können.
05Einnahmen erhöhen: Was realistisch ist und was nicht
Sparen hat eine natürliche Grenze: das Einkommen. Wer 900 Euro netto hat und 850 Euro fixe Kosten, kann nicht 200 Euro sparen, egal wie diszipliniert er ist. Deshalb gehört zum Thema Sparen auch die Frage, ob und wie Einnahmen erhöht werden können. Das ist keine Selbstverständlichkeit, aber es lohnt sich, zumindest die Optionen zu kennen.
Nebenjobs oder Minijobs sind für viele ein realistischer Weg, einen kleinen Aufschlag zu verdienen. Wichtig dabei: Wer bereits sozialversicherungspflichtig beschäftigt ist, sollte die Auswirkungen eines zusätzlichen Minijobs auf seine Steuerpflicht und seine Sozialversicherung kennen, bevor er ihn annimmt. Steuerliche Fragen klärt am besten eine Steuerberatung.
Eine andere Option ist die Steuererklärung, die viele mit kleinem Einkommen gar nicht einreichen, weil sie meinen, das lohnt sich nicht. Das stimmt nicht immer. Wer Werbungskosten, Fahrtkosten oder außergewöhnliche Belastungen hat, kann unter Umständen eine Rückzahlung erhalten. Der Artikel Steuererklärung selbst machen erklärt, wie das geht. Ob sich das im Einzelfall lohnt, beantwortet eine Steuerberatung.
Wachstum eines monatlichen Sparbetrags über Zeit (Beispielrechnung)
Wer seine berufliche Situation verändern möchte, zum Beispiel durch Weiterbildung, Umschulung oder einen Jobwechsel, findet bei plangenial.de Informationen rund um Bewerbung und Karriereentwicklung. Das ist kein Umweg: Ein höheres Einkommen ist langfristig die wirksamste Stellschraube für mehr finanziellen Spielraum. Wer über eine berufliche Neuorientierung oder Weiterbildung nachdenkt, findet bei plangenial.de Informationen zu Coaching und Karriereentwicklung, was langfristig die wirksamste Stellschraube für mehr finanziellen Spielraum sein kann.
Auch das Verkaufen von nicht mehr genutzten Gegenständen ist eine kurzfristige Möglichkeit, etwas Liquidität zu schaffen. Flohmarkt, Online-Plattformen oder lokale Gruppen können dabei helfen. Das löst kein strukturelles Problem, kann aber den ersten kleinen Puffer finanzieren.
- ·Minijob oder Nebenjob: sozialversicherungsrechtliche Auswirkungen vorher prüfen
- ·Steuererklärung: auch bei kleinem Einkommen kann eine Rückzahlung entstehen
- ·Weiterbildung und Jobwechsel: mittelfristig die wirksamste Einnahmen-Stellschraube
- ·Nicht genutzte Gegenstände verkaufen: kurzfristig etwas Luft schaffen
06Kleine Beträge, große Zeit: Was Zinseszins für kleines Sparen bedeutet
Wer wenig spart, sieht bei kurzer Betrachtung wenig Wirkung. Der Zinseszins-Effekt entfaltet sich nicht in Monaten, sondern in Jahren und Jahrzehnten. Trotzdem ist er auch für kleine Sparbeträge real und relevant. Wer früh anfängt, selbst mit kleinen Beträgen, gibt dem Effekt Zeit zu wirken.
Der Artikel ETF, Aktie oder Tagesgeld erklärt die verschiedenen Optionen für das Anlegen kleiner Beträge neutral: Tagesgeld ist einfach und flexibel, aber die Kaufkraft schwindet über Zeit durch Inflation. Breit gestreute Wertpapiere haben Schwankungen, bieten aber langfristig andere Möglichkeiten. Beide Wege haben Vor- und Nachteile, je nach Zeithorizont und persönlicher Situation.
Für die Altersvorsorge gilt das besonders. Die gesetzliche Rente allein sichert bei niedrigem Einkommen oft weniger ab, als man braucht. Ein früher Blick auf Rente verstehen und selbst aufbauen lohnt sich deshalb auch dann, wenn man noch weit vom Rentenalter entfernt ist. Die Deutsche Rentenversicherung bietet zudem kostenlose Renteninformationen an.
Durchschnittliches monatliches Nettoeinkommen ausgewählter Gruppen
Wichtig beim Anlegen kleiner Beträge: Es gibt keine magische Rendite, die aus wenig viel macht. Wer das versprochen bekommt, sollte skeptisch sein. Informationen dazu, wie man Fake-Finanzinfos erkennt, helfen dabei, Fallen zu umgehen.
Der Sparerpauschbetrag ist ein Begriff, den man kennen sollte: Er legt fest, bis zu welchem Betrag Kapitalerträge in Deutschland steuerfrei bleiben. Das ist sachliche Grundlageninformation, keine Steuerberatung. Ob und wie er im Einzelfall relevant ist, klärt man mit einer Steuerberatung.
Richte einen Dauerauftrag ein, der am selben Tag wie dein Gehaltseingang läuft, und überweise damit einen festen Betrag auf ein separates Konto. Auch wenn es nur 10 oder 20 Euro sind: Der Betrag ist weg, bevor du ihn ausgeben kannst. Wie viel das über Zeit ergibt, hängt von deiner Situation ab. Aber der Mechanismus, sich selbst zuerst zu zahlen, ist eines der wirkungsvollsten Grundprinzipien beim Aufbau eines finanziellen Puffers.
07Fazit: Sparen mit wenig Geld ist kein Wunder, aber ein Prozess
Sparen mit kleinem Einkommen braucht keine Wundermethode. Es braucht eine ehrliche Bestandsaufnahme, ein Grundverständnis der eigenen Finanzen und die Bereitschaft, Schritt für Schritt an den Stellschrauben zu drehen, die tatsächlich zugänglich sind. Das klingt weniger dramatisch, als viele Ratgeber es verkaufen, aber es ist das, was wirklich hilft.
Nicht der Betrag entscheidet, sondern die Kontinuität. Wer regelmäßig auch kleine Beträge zurücklegt, baut über die Zeit etwas auf, das schützt, Optionen öffnet und Stress reduziert. Wer wartet, bis es „mehr“ wird, wartet oft zu lange.
Die wichtigsten Schritte: Fixkosten kennen und prüfen, einen Notgroschen als Fundament aufbauen, staatliche Leistungen nicht liegen lassen, und Einnahmen wenn möglich erhöhen. Wer dabei Unterstützung sucht, findet sie bei der Verbraucherzentrale: Sparen und Anlegen oder dem Beratungsdienst Geld und Haushalt, kostenlos und ohne Verkaufsinteresse.
Geldanlage-Entscheidungen, also ob man mit kleinen Beträgen in Tagesgeld, ETFs oder andere Anlageformen geht, haben immer Vor- und Nachteile. Sie hängen von Zeithorizont, Risikobereitschaft und persönlicher Situation ab. Wer das fundiert durchdenken möchte, findet beim Risikoprofil bestimmen einen guten Einstieg und kann sich bei Bedarf unabhängige Beratung holen.
Finanzielle Bildung ist keine Frage des Einkommens. Wer versteht, wie Geld funktioniert, trifft bessere Entscheidungen, egal wie viel davon gerade da ist. Genau dafür ist finanzpost.de da.
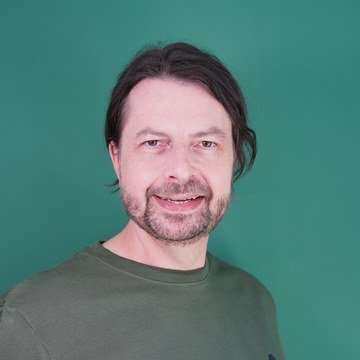
Ein persönliches Wort von Maik Marx
Ich schreibe nicht über Geld, weil ich es spannend finde, Zahlen zu jonglieren. Ich schreibe darüber, weil ich weiß, wie sich das Gefühl anfühlt, wenn man am Monatsende auf den Kontostand schaut und sich fragt, wie das alles gehen soll. Sparen mit kleinem Einkommen ist kein Lifestyle-Trend, sondern eine echte Herausforderung, die echte Antworten verdient. Du musst kein Finanzprofi sein, um die ersten Schritte zu machen: ein ehrlicher Blick auf deine Ausgaben, ein kleiner automatischer Betrag beiseite, und das Wissen, wo du dir kostenlos Hilfe holen kannst. Das reicht, um anzufangen. Und anfangen ist das Einzige, was zählt.
Jeden Monat klarer im Kopf: Der finanzpost-Newsletter
Du willst Finanzthemen verstehen, nicht nur konsumieren? Der kostenlose finanzpost-Newsletter erklärt einmal im Monat, was wirklich wichtig ist, ohne Werbung, ohne Provision, ohne Blabla. Trag dich ein und bleib auf dem Laufenden.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →