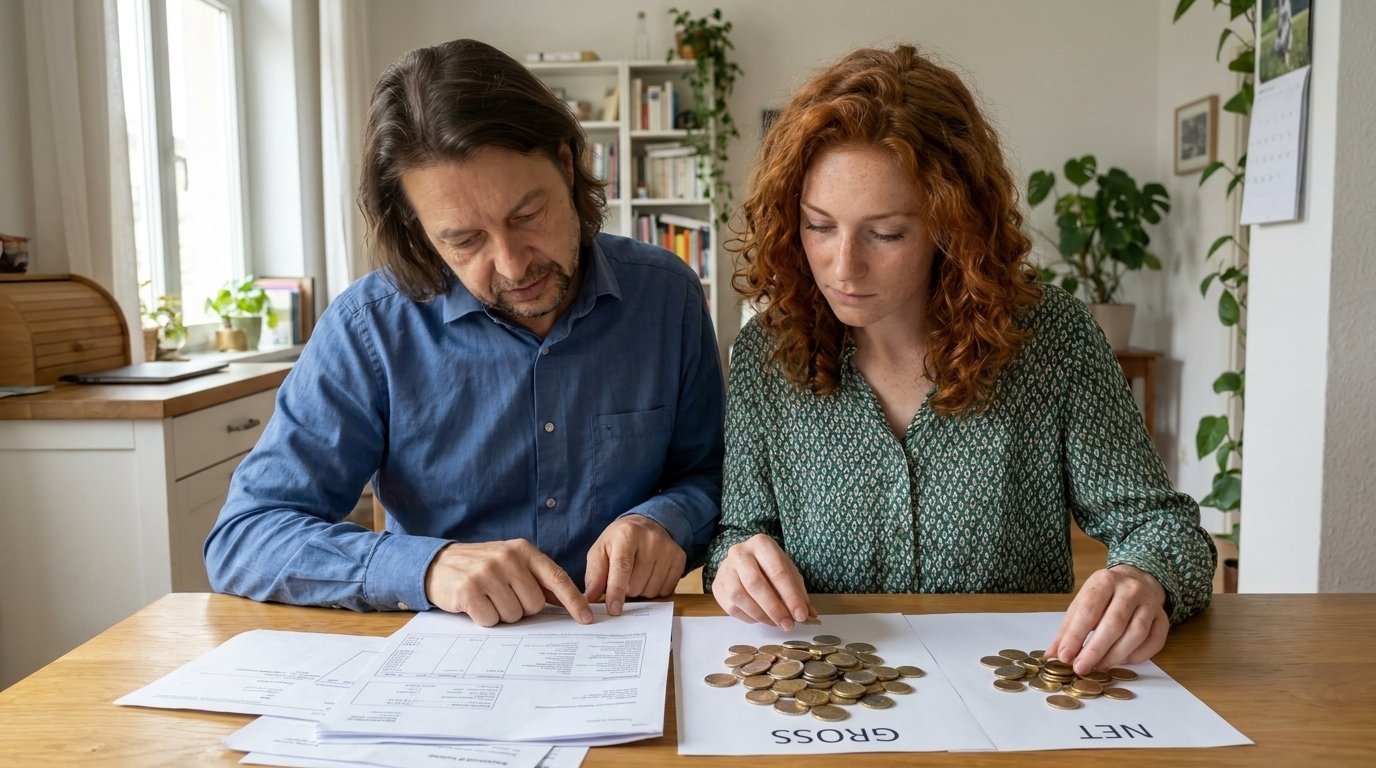
Wer gut verdient, zahlt in der Sozialversicherung mehr. Das klingt selbstverständlich, hat aber eine Grenze: die Beitragsbemessungsgrenze. Ab 2027 liegt diese in der gesetzlichen Kranken- und Pflegeversicherung bei 5.812 Euro im Monat. Wer mehr verdient, zahlt auf jeden zusätzlichen Euro bis zu dieser Grenze höhere Beiträge. Was sich dahinter verbirgt, wie die Mechanik genau funktioniert und was du darüber wissen solltest, zeigt dieser Artikel.
Die Beitragsbemessungsgrenze ist eine jener Zahlen, die im Lohnzettel auftaucht, ohne dass viele Menschen wirklich wissen, was sie bedeutet. Dabei ist sie eine der wichtigsten Stellschrauben im deutschen Sozialversicherungssystem. Sie legt fest, bis zu welchem monatlichen Bruttoeinkommen Beiträge zur gesetzlichen Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erhoben werden. Alles, was darüber liegt, bleibt beitragsfrei.
Ab dem Jahr 2027 gelten neue Grenzen. Besonders für die gesetzliche Krankenversicherung und die Pflegeversicherung verschiebt sich der Deckel auf 5.812 Euro pro Monat. Wer bislang knapp darunter lag, merkt die Anhebung direkt auf dem Konto. Wer schon immer weit darüber verdient hat, bleibt hingegen vom Anstieg unberührt. Und wer gerade erst die Schwelle überschreitet, zahlt plötzlich auf mehr Gehalt Beiträge. Genau das ist der Kern der aktuellen Debatte.
- Ab 2027 liegt die Beitragsbemessungsgrenze in der gesetzlichen Kranken- und Pflegeversicherung bei 5.812 Euro monatlich.
- Wer zwischen dem alten und dem neuen Grenzwert verdient, zahlt ab dem Stichtag auf mehr Gehalt Sozialversicherungsbeiträge.
- Die Grenze in der Rentenversicherung (West) ist traditionell höher und wird ebenfalls angepasst.
- Gutverdiener können parallel zur gesetzlichen Versicherung private Vorsorgebausteine nutzen, ohne das rechtlich zu müssen.
- Die Entscheidung für oder gegen einen Kassenwechsel oder zusätzliche Vorsorge bleibt eine persönliche Abwägung, die unabhängige Beratung erfordert.
- 01Was die Beitragsbemessungsgrenze überhaupt ist
- 02Warum 5.812 Euro die entscheidende Zahl sind
- 03Rentenversicherung: eine separate Grenze mit eigenem Rhythmus
- 04Was die Anhebung für Gutverdiener praktisch bedeutet
- 05Altersvorsorge oberhalb der Grenze: Möglichkeiten und Fragen
- 06Das neue Altersvorsorgedepot ab 2027 im Kontext
- 07Fazit: Verstehen, was sich ändert, und dann selbst entscheiden
01Was die Beitragsbemessungsgrenze überhaupt ist
Das deutsche Sozialversicherungssystem kennt keine unbegrenzte Beitragspflicht. Wer sehr viel verdient, zahlt nicht auf jedes weitere Euro Sozialabgaben. Stattdessen gibt es eine Kappungsgrenze: die Beitragsbemessungsgrenze. Bis zu dieser Grenze werden Beiträge berechnet, darüber nicht mehr.
Konkret bedeutet das: Wer exakt die Grenze verdient, zahlt den vollen Beitragssatz auf sein gesamtes Einkommen. Wer weniger verdient, zahlt entsprechend weniger. Wer mehr verdient, zahlt trotzdem nur bis zur Grenze. Das ist die Logik dahinter.
Es gibt diese Grenze nicht nur einmal, sondern in verschiedenen Versicherungszweigen und zum Teil unterschiedlich nach Region (West/Ost in der Rentenversicherung). Das macht die Orientierung nicht einfacher. Wer sich einen ersten Überblick verschaffen will, findet auf Gesetze im Internet die relevanten Paragraphen des Sozialgesetzbuchs.
Beitragsbemessungsgrenzen in der Sozialversicherung 2027 (Monat)
Für die gesetzliche Krankenversicherung und die Pflegeversicherung gilt seit Jahren eine gemeinsame Grenze. Diese wird jedes Jahr durch eine Verordnung der Bundesregierung angepasst, orientiert an der durchschnittlichen Lohnentwicklung in Deutschland, die das Statistische Bundesamt erfasst. Wer wissen möchte, wer hinter finanzpost.de steckt und welche Überzeugungen diese Artikel antreiben, findet auf maikmarx.de einen persönlichen Einblick.
Die Grenze ist also kein willkürlicher Wert, sondern das Ergebnis einer gesetzlich vorgeschriebenen Berechnungsmethode. Trotzdem löst jede Anhebung Debatten aus, weil sie für bestimmte Einkommensgruppen spürbare Mehrkosten bedeutet.
- ·Beitragsbemessungsgrenze KV/PV 2027: 5.812 Euro/Monat
- ·Beiträge fallen nur bis zu dieser Grenze an
- ·Einkommen darüber ist beitragsfrei in der GKV
- ·Jährliche Anpassung orientiert sich an der Lohnentwicklung
- ·Unterschiedliche Grenzen für RV und ALV
02Warum 5.812 Euro die entscheidende Zahl sind
Die Anhebung auf 5.812 Euro im Monat ist nicht dramatisch, aber sie ist spürbar. Wer bislang beispielsweise 5.500 Euro verdient hat, lag unter der alten Grenze und zahlte Beiträge nur auf diesen Betrag. Mit der neuen Grenze ändert sich an seiner Beitragslast rechnerisch nichts. Anders sieht es aus, wenn das Gehalt zwischen dem alten und dem neuen Grenzwert liegt.
Genau hier liegt die Brisanz der aktuellen Debatte. Menschen, die in diesem Zwischenbereich verdienen, zahlen ab dem Stichtag auf mehr Gehalt den vollen Beitragssatz. Das kann je nach Zusatzbeitrag der gewählten Krankenkasse und aktuellem Pflegeversicherungsbeitrag einige Dutzend Euro im Monat ausmachen. Für ein ganzes Jahr summiert sich das.
Wie du deine Lohnabrechnung grundsätzlich liest und welche Posten dort auftauchen, erklärt der Artikel Brutto, Netto, Soli: die ehrliche Lohnabrechnung ausführlich. Das Zusammenspiel von Beitragsbemessungsgrenze und Nettolohn wird dort greifbar.
Wichtig zu verstehen: Die Grenze gilt für jeden Kalendermonat separat. Wer Boni oder Einmalzahlungen bekommt, muss prüfen, wie diese sozialversicherungsrechtlich behandelt werden. Das Sozialversicherungsrecht hat hier eigene Regeln, bei Fragen hilft die Verbraucherzentrale: Geld und Versicherungen weiter.
Auch Selbstständige und Freiberufler, die freiwillig in der gesetzlichen Krankenversicherung versichert sind, sind von der Grenze betroffen. Ihr Beitrag berechnet sich ebenfalls auf Basis der Beitragsbemessungsgrenze, wenn ihr Einkommen darüber liegt.
03Rentenversicherung: eine separate Grenze mit eigenem Rhythmus
Wer die Schlagzeile über 5.812 Euro liest und sofort an die Rente denkt, liegt nicht ganz falsch, aber auch nicht ganz richtig. Denn für die gesetzliche Rentenversicherung gilt eine eigene, höhere Beitragsbemessungsgrenze. Sie wird ebenfalls jährlich angepasst und liegt traditionell deutlich über der GKV-Grenze.
Das bedeutet: Auch wer in der Krankenversicherung bereits über der Grenze liegt und dort keine zusätzlichen Beiträge zahlt, kann in der Rentenversicherung noch beitragspflichtig sein. Die beiden Grenzen laufen unabhängig voneinander. Wer das nicht weiß, wundert sich über seine Gehaltsabrechnung.
Alle Informationen rund um die gesetzliche Rentenversicherung, ihre Beitragssätze und die Funktionsweise des Umlageverfahrens stellt die Deutsche Rentenversicherung öffentlich zur Verfügung. Dort findest du auch aktuelle Werte für die jeweiligen Versicherungszweige.
Monatliche Beitragslast bei verschiedenen Gehältern (Beispielrechnung, GKV-Gesamtbeitrag 15,9 %)
Für Arbeitnehmer ist entscheidend: Der Arbeitgeber trägt stets die Hälfte des Beitrags bis zur jeweiligen Grenze. Wer mehr verdient, zahlt selbst nichts mehr, aber auch der Arbeitgeber nicht. Die Beitragsbemessungsgrenze wirkt also in beide Richtungen.
Wer sich fragt, was die eingezahlten Beiträge in der Rente eigentlich bringen und wie das gesetzliche Rentensystem aufgebaut ist, findet dazu eine ausführliche Erklärung im Artikel Rente verstehen und selbst aufbauen. Besonders für jüngere Jahrgänge lohnt sich dieser Blick.
- ·RV-Grenze liegt traditionell höher als KV-Grenze
- ·Arbeitgeber übernimmt stets 50 % des Beitrags bis zur Grenze
- ·Beide Grenzen werden separat per Verordnung festgesetzt
- ·Über der RV-Grenze: keine weiteren Rentenbeiträge auf höheres Gehalt
- ·Aktuelle Werte veröffentlicht die Deutsche Rentenversicherung
04Was die Anhebung für Gutverdiener praktisch bedeutet
Wer deutlich über 5.812 Euro verdient und schon bisher über der alten Grenze lag, spürt die Anhebung im Portemonnaie nicht. Für diese Gruppe ändert sich rechnerisch nichts: Sie zahlt weiterhin den vollen Beitrag bis zur Grenze, darüber hinaus nichts. Die Anhebung trifft vor allem jene, deren Gehalt zufällig genau in die Lücke zwischen alter und neuer Grenze fällt.
Diese Gruppe ist überschaubar, aber real. Wer zum Beispiel bislang 5.600 Euro verdient und damit unter der alten Grenze lag, zahlt nach der Anhebung auf mehr Einkommensanteile Beiträge. Das ist keine Steuererhöhung, sondern eine Ausweitung der Beitragspflicht, die sich direkt auf den Nettolohn auswirkt.
Parallel dazu lohnt ein Blick auf den Zusatzbeitrag der eigenen Krankenkasse. Die gesetzlichen Kassen dürfen über den allgemeinen Beitragssatz hinaus einen Zusatzbeitrag erheben, der sich von Kasse zu Kasse unterscheidet. In Kombination mit einer höheren Beitragsbemessungsgrenze kann das die Mehrbelastung noch verstärken.
Wann ein Wechsel der Krankenkasse sinnvoll sein kann und worauf dabei zu achten ist, erklärt der Artikel Krankenkasse wechseln: wann es sich lohnt neutral. Beide Seiten eines Wechsels werden dort gegenübergestellt, ohne eine Empfehlung auszusprechen. Wer durch eine berufliche Veränderung in eine neue Einkommensklasse wechselt und dabei Orientierung sucht, findet bei plangenial.de Informationen zu Karriere- und Bewerbungscoaching mit AVGS-Förderung.
Für Menschen im oberen Einkommensbereich stellt sich auch die Frage nach der privaten Krankenversicherung. Die Versicherungspflichtgrenze (auch Jahresarbeitsentgeltgrenze genannt) ist eine andere Schwelle als die Beitragsbemessungsgrenze. Beide haben ihre eigene Bedeutung und sollten nicht verwechselt werden.
05Altersvorsorge oberhalb der Grenze: Möglichkeiten und Fragen
Wer in der Rentenversicherung über der Beitragsbemessungsgrenze verdient, zahlt auf das darüberliegende Einkommen keine Rentenbeiträge mehr. Das klingt zunächst nach einem Vorteil, hat aber eine Kehrseite: Auf diesen Einkommensteil werden auch keine weiteren Rentenansprüche aufgebaut.
Das bedeutet, dass Gutverdiener im Rentenalter eine proportional niedrigere gesetzliche Rente im Verhältnis zu ihrem früheren Einkommen erhalten. Die sogenannte Nettolohnersatzquote sinkt. Wie Ansparen und Entnahme im Rentenalter zusammenhängen, erklärt der Artikel Rentenphase planen: Vom Ansparen zur Entnahme verständlich.
Hier kommt die private und betriebliche Altersvorsorge ins Spiel. Das BMAS: Rente und Altersvorsorge informiert neutral über alle drei Säulen des deutschen Vorsorgesystems. Keine davon ist per se besser oder schlechter, jede hat Vor- und Nachteile, die individuell abzuwägen sind.
Drei-Säulen-Altersvorsorge: typische Anteile am Renteneinkommen (Beispielrechnung)
Die betriebliche Altersvorsorge (bAV) ermöglicht es Arbeitnehmern, Teile des Bruttogehalts in eine Versorgung umzuwandeln. Was das konkret heißt und wo die Grenzen liegen, ohne dass man sich dabei zu weit aus dem Fenster lehnt, zeigt der Artikel Betriebliche Altersvorsorge (bAV): wann sich Entgeltumwandlung lohnt.
Wer Fragen zur betrieblichen Altersvorsorge hat und nach unabhängiger Orientierung sucht, findet bei der Verbraucherzentrale: Altersvorsorge Informationen ohne Provisionsinteresse. Für individuelle Entscheidungen ist eine unabhängige Beratung der geeignete nächste Schritt.
- ·Über der RV-Grenze: keine weiteren Rentenpunkte auf Mehreinkommen
- ·Nettolohnersatzquote kann bei Gutverdienern geringer ausfallen
- ·Drei Säulen: gesetzlich, betrieblich, privat
- ·bAV-Entgeltumwandlung: Vor- und Nachteile abwägen
- ·Neue Altersvorsorgedepot-Reform ab 2027 als weiterer Baustein
06Das neue Altersvorsorgedepot ab 2027 im Kontext
Zeitgleich mit der Anpassung der Beitragsbemessungsgrenze startet zum 1. Januar 2027 eine bedeutende Reform der geförderten privaten Altersvorsorge. Der Bundestag hat das sogenannte Altersvorsorgedepot Ende März 2026 beschlossen, der Bundesrat stimmte am 8. Mai 2026 zu. Es soll die Riester-Rente als geförderte Form ablösen.
Das Altersvorsorgedepot erlaubt mehr Flexibilität in der Anlageform, hält aber an Bedingungen für die staatliche Förderung fest. Auszahlungen sind frühestens ab 65 möglich, ein Aufschub bis 70 ist denkbar. Bis zu 30 Prozent des angesparten Kapitals können zu Rentenbeginn als Einmalzahlung entnommen werden, der Rest läuft als Leibrente oder Auszahlungsplan bis mindestens zum 85. Lebensjahr.
Für Gutverdiener, die ohnehin mehr privat vorsorgen müssen oder wollen, ist dieses Instrument ein möglicher Baustein. Ob es für die eigene Situation passt, ist jedoch individuell und sollte mit einer unabhängigen Beratung besprochen werden. Was Riester heute noch bedeutet und wie die Pro- und Kontra-Seite aussieht, fasst der Artikel Riester-Rente: pro & contra ehrlich abgewogen zusammen.
Beitragssätze in der Sozialversicherung 2027 (Arbeitnehmer-Anteil, gerundet)
Wer sein Vorsorgeportfolio breiter aufstellt und dabei über ETFs oder Tagesgeld nachdenkt, findet im Artikel ETF, Aktie oder Tagesgeld: was passt zu dir? eine neutrale Gegenüberstellung der Anlageformen ohne Produktempfehlung. Wichtig: Auch Kapitalmarktanlagen tragen Risiken, die verstanden sein wollen. Wer den Schritt in die Selbstständigkeit erwägt und wissen möchte, wie sich die Sozialversicherungssituation dabei grundlegend verändert, findet bei plan-genial.de Informationen zur Gründungsberatung.
Wer digitale Werkzeuge nutzt, um seine Finanzen besser zu überblicken, findet unter liasmart.de Informationen zu KI-gestützten Anwendungen, die beim Strukturieren von Daten helfen können.
Sieh dir den Bereich 'Sozialversicherung' auf deiner Lohnabrechnung an. Dort steht, auf welches Bruttogehalt die Beiträge berechnet werden. Liegt dieser Betrag unter der Beitragsbemessungsgrenze, zahlst du auf dein gesamtes Gehalt Beiträge. Liegt dein Gehalt über der Grenze, siehst du, dass die Bemessungsgrundlage gekappt ist. Diese Zahl kannst du mit dem aktuellen Grenzwert abgleichen, den die Deutsche Rentenversicherung und das Bundesgesundheitsministerium jährlich veröffentlichen. Für konkrete Fragen zu deiner Abrechnung ist die Personalabteilung oder eine unabhängige Beratung die richtige Anlaufstelle.
07Fazit: Verstehen, was sich ändert, und dann selbst entscheiden
Die Anhebung der Beitragsbemessungsgrenze auf 5.812 Euro ist kein Schock, aber sie ist auch nicht nichts. Wer genau in dem Bereich verdient, der durch die Anhebung neu beitragspflichtig wird, zahlt ab 2027 spürbar mehr. Das ist ein konkretes Ereignis, kein abstraktes Gesetzesdeutsch.
Gleichzeitig ist die Beitragsbemessungsgrenze nur eine Zahl in einem komplexen System. Sie interagiert mit dem Zusatzbeitrag der Krankenkasse, mit der Rentenversicherungsgrenze, mit dem Pflegebeitrag und mit den individuellen Vorsorgeentscheidungen. Wer die Mechanik kennt, kann informierter entscheiden.
Für viele Menschen lohnt in diesem Zusammenhang ein Blick auf Versicherungen insgesamt: Was zahle ich wirklich, wofür, und was deckt es ab? Der Artikel Versicherungen clever sparen: 7 Tricks für 400 Euro weniger im Jahr gibt Orientierung, ohne Produkte anzupreisen.
Wer sein Netto genauer verstehen und die verschiedenen Abzüge auf der Lohnabrechnung einordnen will, ist mit dem Artikel Brutto, Netto, Soli: die ehrliche Lohnabrechnung gut beraten. Manche Zusammenhänge erschließen sich erst, wenn man das Gesamtbild kennt.
Und wer plant, mit dem neu entstandenen Mehraufwand strategisch umzugehen: Die Verbraucherzentrale: Geld und Versicherungen bietet eine neutrale Anlaufstelle, die ohne Provisionsinteresse berät. Das ist kein Tipp, sondern ein Hinweis auf eine öffentliche Ressource.
Am Ende gilt: Verstehen kommt vor Entscheiden. Wer weiß, warum 5.812 Euro eine besondere Zahl ist, kann besser einschätzen, was sie für die eigene Situation bedeutet, und gegebenenfalls das Gespräch mit einer unabhängigen Beratung suchen.
- ·Betroffene: Einkommen zwischen alter und neuer Grenze
- ·Kein Handlungsbedarf automatisch, aber Prüfen lohnt
- ·Zusatzbeitrag der Krankenkasse separat checken
- ·Altersvorsorge: alle drei Säulen kennen, bevor man entscheidet
- ·Unabhängige Beratung bei individuellen Fragen
Ein persönliches Wort von Maik Marx
Ich verfolge solche Änderungen schon seit Jahren, und jedes Mal beobachte ich dasselbe: Die meisten Menschen erfahren von einer Anpassung wie dieser erst, wenn sie ihre Gehaltsabrechnung in der Hand halten und sich fragen, warum das Netto plötzlich kleiner ist. Genau das will ich mit solchen Artikeln verhindern. Nicht weil ich dir sagen will, was du tun sollst, sondern weil Verstehen die Voraussetzung für jede gute Entscheidung ist. Die Beitragsbemessungsgrenze ist kein Hexenwerk, aber sie ist auch nicht trivial. Wer sie kennt, kann die eigene Lohnabrechnung besser lesen, die Fragen stellen, die wirklich relevant sind, und gegebenenfalls gezielt unabhängige Unterstützung suchen. Das ist alles, was dieser Artikel leisten soll: Klarheit schaffen. Den Rest entscheidest du.
Bleib auf dem Laufenden: der Finanzpost-Newsletter
Wenn Zahlen wie die Beitragsbemessungsgrenze sich ändern, willst du das wissen, bevor es dein Nettolohn tut. Der kostenlose Finanzpost-Newsletter fasst solche Entwicklungen verständlich zusammen, ohne Werbung und ohne Provision. Trag dich ein und erhalte neue Artikel direkt in dein Postfach.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →