Nebenkosten klingen unspektakulär, aber sie zählen zu den wirkungsvollsten Hebeln im persönlichen Budget. Heizung, Strom, Wasser, Abonnements: Viele Ausgaben laufen still und automatisch, ohne dass du sie je aktiv bestätigt hast. Ein strukturierter Haushaltskostencheck zeigt, wo das Geld tatsächlich hingeht, und macht Optimierungen sichtbar, die sich über Monate und Jahre summieren.
Wer seinen Haushalt finanziell im Blick hat, braucht dafür keine Ausbildung in Buchhaltung. Es reicht ein ehrlicher Blick auf die eigenen Ausgaben, ein Stift oder eine einfache App und etwas Bereitschaft, Gewohnheiten zu hinterfragen. Dieser Artikel zeigt dir, wie ein Haushaltskostencheck aufgebaut ist, welche Kategorien wirklich zählen und warum die Summe vieler kleiner Anpassungen oft mehr bewegt als eine einzige große Entscheidung.
Dabei geht es nicht darum, auf alles zu verzichten. Es geht darum, bewusster zu entscheiden: Was davon nutze ich wirklich? Was läuft einfach mit? Und was könnte ich mit wenig Aufwand anders gestalten? Die Antworten auf diese Fragen liegen meistens näher, als man denkt.
- Ein Haushaltskostencheck beginnt damit, alle Ausgaben schriftlich festzuhalten, nicht nur die offensichtlichen.
- Heizkosten lassen sich durch kleine Temperaturanpassungen merklich beeinflussen, ohne Komfortverlust.
- Stand-by-Verbrauch und vergessene Abonnements kosten jährlich Beträge, die sich klar beziffern lassen.
- Leitungswasser zählt zu den am strengsten kontrollierten Lebensmitteln in Deutschland und kann Flaschenwasser ersetzen.
- Wer regelmäßig überprüft, was er zahlt, erkennt mit der Zeit Muster und findet gezielt Spielräume.
- 01Was ein Haushaltskostencheck überhaupt ist
- 02Heizkosten: Der größte Posten im Nebenkosten-Budget
- 03Strom: Stand-by ist teurer als gedacht
- 04Wasser und Lebensmittel: Was oft unterschätzt wird
- 05Abonnements und Verträge: Die stille Kostenfalle
- 06Das Haushaltsbuch: Struktur bringt Klarheit
- 07Fazit: Viele kleine Schritte ergeben ein klares Bild
01Was ein Haushaltskostencheck überhaupt ist
Ein Haushaltskostencheck ist keine komplizierte Finanzbuchhaltung. Es ist im Kern die Bestandsaufnahme aller regelmäßigen und unregelmäßigen Ausgaben, geordnet nach Kategorien: Wohnen, Energie, Lebensmittel, Mobilität, Kommunikation, Freizeit und Versicherungen. Wer das einmal vollständig aufschreibt, hat einen Überblick, den die meisten Menschen noch nie hatten.
Der entscheidende Punkt ist Vollständigkeit. Viele Haushalte erfassen nur die großen Posten wie Miete oder Kreditrate, übersehen aber die kleinen automatischen Abbuchungen, die sich monatlich wiederholen. Laut Verbraucherzentrale: Verträge und Reklamation sind vergessene Verträge und automatische Verlängerungsklauseln ein häufiges Problem, das Verbraucher erheblich belasten kann.
Der erste Schritt ist nicht das Kürzen, sondern das Sehen. Wer nicht weiß, was er ausgibt, kann nicht entscheiden, was er ändern will. Deshalb steht am Anfang jedes Haushaltschecks eine Phase des reinen Aufschreibens, ohne Bewertung, ohne Schuldgefühle.
Wofür private Haushalte ihr Geld ausgeben
Für diese Bestandsaufnahme reichen einfache Werkzeuge. Ein Tabellenblatt, ein kariertes Heft oder eine App wie Finanzguru oder ein einfacher Kontoauszug-Export funktionieren gleichermaßen. Es geht nicht um das Werkzeug, sondern um die Konsequenz, mit der man dran bleibt. Wer seinen Kostencheck digital aufsetzen möchte, findet auf liasmart.de Hinweise dazu, wie digitale Helfer und KI-gestützte Tools dabei sinnvoll eingesetzt werden können.
Wer seinen Kostencheck digital aufsetzen möchte, findet auf liasmart.de Hinweise dazu, wie digitale Helfer und KI-gestützte Tools dabei sinnvoll eingesetzt werden können, ohne dass man zum Technikexperten werden muss.
- ·Wohnen und Nebenkosten
- ·Energie: Strom, Gas, Fernwärme
- ·Lebensmittel und Haushaltsbedarf
- ·Mobilität: Auto, ÖPNV, Fahrrad
- ·Kommunikation: Handy, Internet, Streaming
- ·Versicherungen und Vorsorge
02Heizkosten: Der größte Posten im Nebenkosten-Budget
Heizung und Warmwasser machen in den meisten deutschen Haushalten den mit Abstand größten Anteil der Nebenkosten aus. Laut Statistischem Bundesamt entfällt ein erheblicher Teil der privaten Konsumausgaben auf Wohnen, Energie und Wohnungsinstandhaltung. Innerhalb dieser Kategorie dominiert das Heizen.
Die oft zitierte Faustregel lautet: Jedes Grad weniger Raumtemperatur spart rund sechs Prozent der Heizkosten. Für Wohnräume werden allgemein zwanzig bis einundzwanzig Grad Celsius als ausreichend beschrieben. Im Schlafzimmer sind sechzehn bis achtzehn Grad nicht nur sparsamer, sondern gelten in vielen Empfehlungen auch als schlaffördernd.
In wenig genutzten Räumen, also Abstellkammer, Gästezimmer oder Flur, lohnt es sich, die Heizkörperventile dauerhaft auf die niedrigste Stufe zu stellen. Das verhindert, dass Rohre einfrieren, spart aber gegenüber vollständig aufgeheizten Räumen spürbar Energie. Die Verbraucherzentrale: Energie stellt dazu anschauliche Hinweise bereit.
Einen oft unterschätzten Einfluss haben undichte Fenster und Türen. Zugluft lässt sich mit einfachen Dichtungsbändern reduzieren, die im Baumarkt wenige Euro kosten. Wer seine Wohnung oder sein Haus grundlegend energetisch verbessern möchte, findet auf montageteam-marx.de Informationen rund um Sanierung und Handwerksleistungen. Wer seine Energiekosten auch strukturell senken möchte, findet auf solarsorglos.de Informationen dazu, wie Photovoltaik im Eigenheim funktioniert und welche Fragen dabei relevant sind. Wer seine Wohnung oder sein Haus energetisch verbessern möchte, etwa durch bessere Dämmung oder neue Fenster, findet auf montageteam-marx.de Informationen rund um Sanierung und Handwerksleistungen.
Auch das Lüftungsverhalten spielt eine Rolle. Stoßlüften für fünf bis zehn Minuten mit weit geöffnetem Fenster tauscht mehr Luft aus als stundenlang gekippte Fenster, vermeidet dabei aber den dauerhaften Wärmeverlust, der durch Kippen entsteht. Das ist kein Geheimwissen, aber ein Detail, das im Alltag oft vergessen wird.
03Strom: Stand-by ist teurer als gedacht
Strom ist der zweite große Hebel bei den Nebenkosten. Dabei liegt das Einsparpotenzial weniger in den Großverbrauchern wie Kühlschrank oder Waschmaschine, sondern oft in der Summe vieler kleiner Quellen: Stand-by-Modi, dauerhaft aktive Ladekabel und schlecht isolierte ältere Geräte.
Laut verschiedenen Verbraucherorganisationen verursacht der Stand-by-Verbrauch in deutschen Haushalten durchschnittlich erhebliche Kosten pro Jahr, oft werden Schätzungen von bis zu 100 Euro pro Haushalt genannt. Dieser Betrag fließt ab, ohne dass irgendein Gerät tatsächlich genutzt wird. Stiftung Warentest hat dazu wiederholt Messreihen veröffentlicht.
Smarte Steckdosenleisten mit Zeitschaltuhr oder Fernbedienung lösen das Problem praktisch: Sie trennen mehrere Geräte auf einmal vom Netz, sobald sie nicht gebraucht werden. Die Anschaffungskosten amortisieren sich je nach Gerätekonstellation oft innerhalb eines Jahres, wobei das immer von der individuellen Nutzungssituation abhängt.
Heizkosten-Ersparnis durch Temperaturabsenkung
Wer Energiekosten auch langfristig reduzieren möchte, denkt irgendwann über eigene Stromerzeugung nach. Auf solarsorglos.de gibt es Informationen dazu, wie Photovoltaik im privaten Haushalt funktioniert und welche Fragen dabei relevant sind.
LED-Leuchtmittel haben gegenüber älteren Halogen- oder Glühbirnen deutlich geringeren Energieverbrauch bei vergleichbarer Helligkeit. Wer noch nicht vollständig umgestellt hat, findet darin einen einfachen ersten Schritt. Der Wechsel selbst kostet wenig Zeit und keine Fachkenntnisse.
- ·Stand-by-Geräte konsequent vom Netz trennen
- ·Steckdosenleisten mit Schalter oder Timer nutzen
- ·LED-Leuchtmittel prüfen und nachrüsten
- ·Kühl- und Gefriergeräte auf optimale Temperatur einstellen
- ·Ladekabel ohne angeschlossenes Gerät aus der Steckdose ziehen
04Wasser und Lebensmittel: Was oft unterschätzt wird
Trinkwasser aus der Leitung ist in Deutschland eines der am strengsten kontrollierten Lebensmittel überhaupt. Die Trinkwasserverordnung schreibt umfangreiche Grenzwerte und regelmäßige Tests vor. Dennoch kaufen viele Haushalte regelmäßig Mineralwasser in Flaschen, obwohl das Leitungswasser in den meisten Regionen qualitativ gleichwertig oder sogar besser dokumentiert ist.
Die Kostenrechnung fällt deutlich aus: Ein Liter Leitungswasser kostet einen Bruchteil eines Cents. Ein Liter Mineralwasser im Kasten kostet je nach Marke und Händler zwischen 20 und 50 Cent. Für eine vierköpfige Familie, die täglich zwei Liter pro Person trinkt, ergibt sich daraus im Jahr ein Unterschied von mehreren Hundert Euro. Das ist eine Beispielrechnung mit angenommenen Werten, aber die Größenordnung ist realistisch.
Dazu kommt der praktische Aufwand: Kästen schleppen, Leergut lagern und zurückbringen ist zeitaufwendig. Ein einfacher Wasserfilter, der als Aufsatz auf den Wasserhahn gesetzt wird, oder eine wiederverwendbare Flasche für unterwegs kosten einmalig wenig und ändern die Gewohnheit nachhaltig.
Bei Lebensmitteln insgesamt lohnt sich der Blick auf Einkaufsgewohnheiten. Wer regelmäßig spontan einkauft, kauft in der Regel mehr als geplant und wirft mehr weg. Ein grober Wochenplan und eine Einkaufsliste helfen, den Überblick zu behalten, ohne dabei auf Spontaneität vollständig verzichten zu müssen.
Auch das selbst Kochen statt häufiger Bestellungen über Lieferdienste macht einen messbaren Unterschied. Laut Finanztip gehören Außer-Haus-Essen und Lieferservices zu den Bereichen, in denen Haushalte am häufigsten unbemerkt mehr ausgeben als geplant.
05Abonnements und Verträge: Die stille Kostenfalle
Abonnements sind eine der häufigsten versteckten Kostenquellen in privaten Haushalten. Streaming-Dienste, Fitness-Studios, App-Abos, Zeitschriften-Pakete, Musikdienste: Jeder einzelne Posten wirkt klein. Zusammengenommen summieren sie sich oft auf Beträge, die überraschen, wenn man sie zum ersten Mal nebeneinander sieht.
Das Tückische ist das Automatik-Prinzip. Wer ein Abo abschließt und danach nicht mehr aktiv drüber nachdenkt, zahlt in vielen Fällen jahrelang weiter, manchmal für Dienste, die seit Monaten kaum genutzt werden. Wer alle laufenden Abonnements einmal in einer Liste zusammenstellt, entdeckt fast immer Positionen, die er vergessen hatte.
Für den Überblick hilft ein Blick in die Kontoauszüge der letzten drei Monate, aufgelistet nach Empfängern. Wiederkehrende kleine Beträge, die keiner eindeutigen Kategorie zuzuordnen sind, sind ein gutes Zeichen dafür, dass sich ein genauerer Blick lohnt. Die Verbraucherzentrale: Geld und Versicherungen gibt Hinweise, welche Rechte Verbraucher bei Kündigungen und automatischen Verlängerungen haben.
Jahreskosten Trinkwasser: Leitung vs. Flaschen
Ähnliches gilt für Versicherungen. Nicht jede Police, die man vor Jahren abgeschlossen hat, passt noch zur heutigen Lebenssituation. Doppelversicherungen, also zwei Policen für dasselbe Risiko, kommen häufiger vor als gedacht. Der Artikel Versicherungen clever sparen auf dieser Seite zeigt, wie man den Versicherungsbestand strukturiert prüft.
Ein Sonderfall sind Handyverträge. Wer seinen Vertrag nicht aktiv verlängert oder wechselt, zahlt oft weiter zu dem Preis, den er vor drei oder vier Jahren vereinbart hat, obwohl vergleichbare Leistungen inzwischen günstiger zu haben sind. Ein Vergleich zum Ablauf der Mindestlaufzeit kostet wenig Zeit und kann die monatliche Belastung spürbar senken.
- ·Alle Abos in einer Liste erfassen
- ·Kontoauszüge der letzten drei Monate systematisch durchgehen
- ·Nutzungshäufigkeit je Abo ehrlich einschätzen
- ·Versicherungen auf Doppelungen prüfen
- ·Handyverträge zum Laufzeitende vergleichen
06Das Haushaltsbuch: Struktur bringt Klarheit
Ein Haushaltsbuch ist das wichtigste Werkzeug für jeden, der seine Nebenkosten dauerhaft im Blick behalten möchte. Es muss kein aufwendiges System sein. Wichtig ist, dass alle Einnahmen und Ausgaben regelmäßig erfasst werden, mindestens einmal pro Woche, besser täglich.
Die einfachste Form ist eine Tabelle mit drei Spalten: Datum, Kategorie, Betrag. Wer das einen Monat lang konsequent führt, hat bereits ein Bild seiner Ausgabenstruktur. Wer es drei Monate führt, erkennt Muster und Schwankungen, die im Alltag kaum auffallen. Der Artikel Notgroschen aufbauen erklärt, warum ein solcher Überblick auch für den Aufbau eines finanziellen Puffers wichtig ist.
Apps wie Finanzguru, die sich mit dem Bankkonto verbinden lassen, automatisieren die Erfassung zu einem großen Teil. Der Vorteil: Man sieht sofort, in welcher Kategorie man schon wie viel ausgegeben hat. Der Nachteil: Wer Barzahlungen tätigt, muss diese manuell nachtragen, sonst bleibt das Bild unvollständig.
Typische monatliche Abo-Ausgaben im Überblick
Für Menschen, die lieber ohne digitale Verknüpfung arbeiten, ist ein einfaches Excel-Sheet oder ein Papier-Heft genauso wirksam. Entscheidend ist nicht das Medium, sondern die Regelmäßigkeit. Wer sein Haushaltsbuch nur sporadisch befüllt, verliert schnell den Überblick und den Anreiz, weiterzumachen.
Ein gutes Haushaltsbuch zeigt am Ende des Monats klar, ob die Einnahmen die Ausgaben übersteigen und wie viel Spielraum für Sparen oder unvorhergesehene Ausgaben bleibt. Wer mehr darüber verstehen möchte, wie der eigene Lohnzettel aufgebaut ist und was tatsächlich übrig bleibt, findet im Artikel Brutto, Netto, Soli eine nützliche Erklärung.
Drucke oder exportiere deine Kontoauszüge der letzten drei Monate und markiere alle wiederkehrenden Abbuchungen, die kleiner als 20 Euro sind. Ordne sie dann einer Kategorie zu: Nutze ich das regelmäßig? Weiß ich überhaupt noch, was das ist? Allein dieser Schritt bringt oft mehr Klarheit als jede App, weil er dich zwingt, jeden Posten einmal bewusst anzuschauen. Die Verbraucherzentrale stellt dazu kostenlose Arbeitshilfen und Checklisten bereit.
07Fazit: Viele kleine Schritte ergeben ein klares Bild
Ein Haushaltskostencheck ist kein einmaliges Ereignis, sondern ein Prozess. Wer einmal damit anfängt, seine Ausgaben zu erfassen und zu ordnen, stellt meist fest, dass sich viele der größten Einsparpotenziale in Bereichen verstecken, die auf den ersten Blick unscheinbar wirken: eine Grad weniger Raumtemperatur hier, ein ungenutztes Abo dort, Leitungswasser statt Kasten.
Das Prinzip dahinter ist einfach: Nicht ein großer radikaler Schnitt, sondern viele kleine Anpassungen. Wer zehn Bereiche um jeweils fünf bis zehn Euro im Monat optimiert, kommt auf einen dreistelligen Betrag pro Monat, ohne dass sich irgendetwas dramatisch anfühlt. Das ist keine Garantie und kein Versprechen, aber es ist die Logik hinter dem Ansatz.
Transparenz über die eigenen Ausgaben ist der Anfang. Wer weiß, was er zahlt, kann entscheiden, was er ändern will. Wer das nicht weiß, trifft keine bewussten Entscheidungen, sondern lässt die Dinge einfach laufen. Der Unterschied zwischen beiden Haltungen lässt sich im Laufe der Zeit klar in Euro ausdrücken.
Für alle, die ihre finanzielle Gesamtsituation breiter aufstellen möchten, über Nebenkosten hinaus, gibt es auf finanzpost.de Artikel zu Themen wie ETF, Aktie oder Tagesgeld oder Inflation einordnen. Wer versteht, wie Geld insgesamt funktioniert, trifft auch im Alltag bessere Entscheidungen.
Der Haushaltskostencheck ist damit kein Sparrezept, sondern ein Werkzeug zur Selbstaufklärung. Und das ist, bei aller Nüchternheit, schon eine Menge.
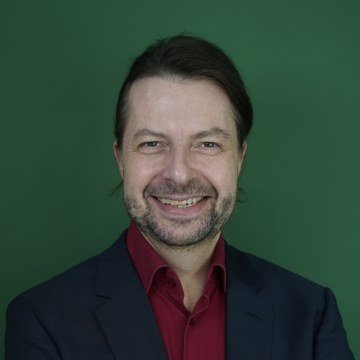
Ein persönliches Wort von Maik Marx
Ich beschäftige mich seit Jahren mit dem Thema persönliche Finanzen, und einer der Sätze, den ich immer wieder höre, lautet: "Ich hab eigentlich keine Ahnung, wo mein Geld bleibt." Das ist keine Schwäche, das ist der Normalzustand für die meisten Menschen. Ich glaube, dass fast jeder in der Lage ist, seine eigenen Ausgaben zu verstehen und bewusst damit umzugehen. Das fängt nicht mit großen Investmententscheidungen an, sondern genau hier: beim Blick auf den Kontoauszug, auf die Heizungsthermostate, auf die Abos. Ich finde es faszinierend, wie viel Klarheit ein einziger ruhiger Nachmittag mit einem Zettel und einem Blick auf die letzten Monate bringen kann. Mach den ersten Schritt und schreib auf, was du regelmäßig ausgibst, ohne zu werten. Danach siehst du schon anders drauf. Das ist der Anfang von allem.
Jede Woche ein Thema, das dein Geldverständnis weiterbringt
Der Finanzpost-Newsletter erscheint wöchentlich und erklärt Geldthemen so, dass du danach weißt, worum es geht: Nebenkosten, Vorsorge, Steuern, Anlage. Kein Produkt, keine Provision, kein Rauschen. Nur Klarheit. Trag dich jetzt ein und verpasse keinen Artikel mehr.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →