Finanzielle Fehlentscheidungen beginnen oft nicht mit schlechten Produkten, sondern mit falschen Informationen. Kriminelle bauen heute täuschend echte Kopien bekannter Nachrichtenportale, um gefälschte Investitionsangebote zu bewerben. Wer die Mechanismen kennt, durch die unser Gehirn getäuscht wird, ist bereits einen großen Schritt weiter. Dieser Artikel zeigt dir, wie du seriöse Finanzinformationen von Hype, Betrug und Falschinformationen unterscheidest.
Stell dir vor, du öffnest einen Link in deiner Social-Media-Timeline. Das Design sieht aus wie die Tagesschau-Website: gleiches Logo, gleiche Schriftart, gleiche Farbgebung. Der Artikel berichtet über eine neue Investitionsplattform, die angeblich von bekannten Wirtschaftsexperten empfohlen wird. Alles wirkt seriös, vertrauenswürdig, offiziell. Und trotzdem ist es gefälscht.
Genau das passiert täglich in Deutschland. Laut der BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) ist der Anlagebetrug über gefälschte Online-Auftritte eines der am schnellsten wachsenden Felder der Finanzkriminalität. Opfer verlieren oft tausende Euro, manchmal ihre gesamten Ersparnisse. Und es trifft nicht nur technikferne Menschen: Auch erfahrene Anleger fallen herein, weil unser Gehirn Vertrauen automatisch auf bekannte Logos und gewohntes Design überträgt, noch bevor wir den Inhalt kritisch prüfen.
- Betrüger kopieren täuschend echte Nachrichtenportale, um gefälschte Investitionsplattformen zu bewerben.
- Drei Fragen helfen bei jedem Finanzinhalt: Wer steckt dahinter, gibt es eine nachprüfbare Quelle, und wird eine Rendite garantiert?
- Garantierte Renditeversprechen sind das sicherste Warnsignal überhaupt: An der Börse gibt es keine Garantien.
- Fake-URLs mit Bindestrichen oder ungewöhnlichen Endungen sind ein klassisches Betrugszeichen.
- Seriöse Finanzbildung benennt Quellen konkret und stellt Entscheidungen neutral dar, ohne zu verkaufen.
- 01Warum unser Gehirn so leicht getäuscht wird
- 02Frage 1: Wer steckt eigentlich dahinter?
- 03Frage 2: Gibt es eine wirklich nachprüfbare Quelle?
- 04Frage 3: Wird eine Rendite garantiert? Dann ist es Betrug.
- 05Der URL-Check: Das steckt hinter der Adresse
- 06Wie seriöse Finanzbildung wirklich aussieht
- 07Fazit: Drei Fragen als tägliche Schutzroutine
01Warum unser Gehirn so leicht getäuscht wird
Vertrauen entsteht im menschlichen Gehirn blitzschnell. Wenn du ein bekanntes Logo siehst, einen vertrauten Schriftzug oder ein Design, das du hundertfach auf einer seriösen Plattform gesehen hast, läuft eine Art Kurzschluss ab: Das Gehirn springt direkt zur Schlussfolgerung 'kenne ich, ist sicher' und überspringt dabei jede kritische Prüfung. Diesen Mechanismus nennen Kognitionsforscher heuristische Verarbeitung: Wir greifen auf Daumenregeln zurück, weil sie im Alltag meistens zuverlässig sind.
Genau hier setzen Betrüger an. Sie investieren nicht in ein gutes Finanzprodukt, sondern in perfektes Design. Eine geklonte Nachrichtenwebsite kostet im Darknet wenig, kann aber Millionen einbringen. Die Betrüger wissen: Wenn das Äußere stimmt, prüfen die meisten Menschen den Inhalt nicht mehr mit der gleichen Schärfe.
Psychologen sprechen in diesem Zusammenhang vom sogenannten Halo-Effekt: Eine positive Eigenschaft, zum Beispiel ein bekanntes Logo, färbt unbewusst auf alle anderen Eigenschaften ab. Ein Artikel, der wie ein ARD-Beitrag aussieht, fühlt sich automatisch so an, als hätte er die redaktionellen Standards von ARD durchlaufen. Das stimmt natürlich nicht, aber das Gefühl sitzt tiefer als die Vernunft.
Beschwerden wegen unerlaubter Finanzdienstleistungen bei der BaFin
Das Tückische ist: Dieser Effekt trifft nicht nur auf unerfahrene Nutzer zu. Laut BaFin: Verbraucherinformationen berichten auch gut ausgebildete, finanziell erfahrene Menschen davon, Opfer professionell gestalteter Betrugskampagnen geworden zu sein. Finanzbildung schützt, aber sie macht nicht immun. Was wirklich schützt, ist ein erlerntes, bewusstes Prüfverfahren, das du bei jedem Finanzinhalt anwendest.
Die gute Nachricht: Dieses Prüfverfahren ist kein Hexenwerk. Es besteht aus wenigen konkreten Fragen, die du dir zur Gewohnheit machen kannst. Wer sie einmal verinnerlicht hat, erkennt Fake-Finanzinhalte deutlich zuverlässiger, auch wenn sie optisch perfekt gemacht sind.
- ·Heuristische Verarbeitung: bekannte Optik erzeugt automatisch Vertrauen
- ·Halo-Effekt: ein positives Merkmal überträgt sich auf alles andere
- ·Professionelles Design ist kein Qualitätsbeweis
- ·Erfahrung schützt nur bedingt: auch Profis werden getäuscht
- ·Eingeübte Prüffragen sind der wirksamste Schutz
02Frage 1: Wer steckt eigentlich dahinter?
Die erste und wichtigste Frage bei jedem Finanzinhalt lautet: Wer hat das geschrieben? Ein Artikel ohne Autorenangabe, ohne verlinkbares Profil, ohne erkennbare Redaktion ist ein erstes Warnsignal. Seriöse Medien stehen zu ihrer Arbeit. Journalisten, Redaktionen und Herausgeber benennen sich klar, weil sie Verantwortung für das übernehmen, was sie veröffentlichen.
Achte konkret auf das Impressum. In Deutschland sind Websites mit journalistisch-redaktionellen Inhalten gesetzlich verpflichtet, ein vollständiges Impressum mit Verantwortlichem, Adresse und Kontakt zu führen. Fehlt dieses Impressum, ist es unvollständig oder führt es auf eine Postfachadresse ohne Namen, ist das kein Zufall, sondern Absicht. Fake-Seiten vermeiden klare Verantwortlichkeiten systematisch.
Gib den Namen des Autors oder der Redaktion in eine Suchmaschine ein. Taucht der Autor auf anderen seriösen Plattformen auf, hat er ein überprüfbares LinkedIn-Profil, wird er in anderen Medien zitiert? Oder existiert er ausschließlich auf genau dieser einen Seite? Anonymität ist kein Stilmittel bei seriösem Finanzjournalismus, sie ist ein Schutzmechanismus für Menschen, die nicht für ihre Aussagen haftbar gemacht werden wollen.
Dasselbe gilt für die vermeintlich zitierten Experten im Artikel. Wenn 'Wirtschaftsexperte Dr. Müller' angeblich die Plattform empfiehlt: Gibt es diesen Dr. Müller wirklich? Ist er auffindbar, hat er eine überprüfbare Funktion an einer Hochschule oder Institution? Betrüger erfinden Expertenprofile genauso routiniert wie sie Websites kopieren, manchmal sogar mit KI-generierten Fotos und Lebensläufen.
Wenn du einen Finanzinhalt auf Social Media siehst: Prüfe, ob der Beitrag auf eine echte redaktionelle Website führt oder ob der Link direkt zu einer Anmeldemaske oder einem Formular geht. Echte Finanzartikel wollen informieren, nicht sofort registrieren. Wer dich ohne Umweg zu einer Eingabemaske für persönliche Daten oder Bankverbindungen lotst, verfolgt keine journalistischen Ziele.
03Frage 2: Gibt es eine wirklich nachprüfbare Quelle?
Echte Finanzinformationen zitieren konkret. Sie nennen Studiennamen, Behörden, Unternehmensberichte oder Gesetzestexte mit vollem Namen und im besten Fall mit einem direkten Link zur Originalquelle. Wenn ein Artikel schreibt 'Experten sind sich einig' oder 'Studien belegen', ohne auch nur eine einzige Quelle beim Namen zu nennen, fehlt die Substanz hinter der Behauptung vollständig.
Frag dich bei jeder Aussage: Könnte ich diese Quelle selbst finden? Wenn jemand behauptet, das Statistische Bundesamt habe eine bestimmte Rendite ermittelt, kannst du das auf destatis.de in wenigen Minuten selbst prüfen. Wenn jemand sagt, die Verbraucherzentrale empfehle ein bestimmtes Produkt, schau auf Verbraucherzentrale: Sparen und Anlegen nach, ob das stimmt. Seriöse Stellen empfehlen übrigens keine Produkte, sie erklären und warnen.
Ein besonders häufiges Muster bei Fake-Finanzinhalten ist die Pseudo-Wissenschaftlichkeit: Zahlen ohne Herkunft, Prozentsätze ohne Zeitraum, Vergleiche ohne Basis. '87 Prozent der Nutzer erzielen Gewinne' klingt präzise, ist aber ohne Quellenangabe wertlos. Wer hat das gemessen, wann, mit welcher Methode, auf welcher Grundlage? Jede seriöse Statistik beantwortet diese Fragen.
Typische Schadenshöhe bei Anlagebetrugsfällen: Beispielrechnung
Prüfe auch, ob die genannten Quellen wirklich das sagen, was behauptet wird. Es ist eine verbreitete Methode, echte Institutionen namentlich zu erwähnen, ihre Aussagen aber sinnentstellend zu zitieren oder komplett zu erfinden. Wenn ein Artikel schreibt 'laut Bundesbank sind Renditen von 20 Prozent im Jahr realistisch', ist das schlicht falsch: Die Deutsche Bundesbank macht keine solchen Aussagen, weil keine seriöse Institution Renditegarantien ausspricht.
Für alle Themen rund um Geldanlage und Verbraucherrechte lohnt sich ein direkter Blick auf unabhängige Stellen. Die Verbraucherzentrale: Geld und Versicherungen bietet geprüfte Informationen ohne kommerzielle Interessen. Das ist kein Ersatz für tiefere Recherche, aber eine erste belastbare Orientierung.
- ·Quellenangabe konkret: Name, Institution, Fundstelle
- ·Selbst nachprüfen: Originalquelle googeln und lesen
- ·Pseudo-Präzision erkennen: Zahlen ohne Herkunft sind wertlos
- ·Seriöse Institutionen geben keine Renditegarantien
- ·Verbraucherzentralen und BaFin als Gegencheck nutzen
04Frage 3: Wird eine Rendite garantiert? Dann ist es Betrug.
Garantierte Renditen gibt es an der Börse nicht. Das ist keine Meinung, das ist geltendes Recht und ökonomische Realität zugleich. Niemand kann dir 'sichere 12 Prozent im Jahr' oder 'garantierte monatliche Auszahlungen' versprechen, nicht einmal professionelle Fondsmanager mit Jahrzehnten Erfahrung. Wer eine solche Garantie ausspricht, verstößt damit in Deutschland gegen das Wertpapierhandelsgesetz und das Kapitalanlagegesetzbuch.
Das Muster ist immer ähnlich: Der vermeintliche Artikel schildert, wie 'Normalverbraucher' durch eine bestimmte Plattform angeblich reich wurden. Die Zahlen sind verlockend und präzise, zum Beispiel 'monatlich 3.200 Euro passives Einkommen'. Der Ton ist dringend: 'Nur noch wenige Plätze verfügbar' oder 'Angebot endet heute Nacht'. Künstlicher Zeitdruck ist ein klassisches Manipulationswerkzeug, das bewusst eingesetzt wird, um dich vom Nachdenken abzuhalten.
Wichtig zu verstehen: Auch seriöse Finanzprodukte werden manchmal mit missverständlichen Formulierungen beworben. Der Unterschied liegt im Detail. Eine Tagesgeldkonto-Werbung mit '3,5 Prozent Zinsen p.a.' ist eine konkrete, überprüfbare Konditionen-Angabe, keine Renditegarantie für die Zukunft. Ein Angebot, das dir 'garantierte 15 Prozent Jahresrendite mit null Risiko' verspricht, ist schlicht gelogen. Null Risiko und hohe Rendite schließen sich gegenseitig aus, das ist Finanz-Grundwissen.
Wenn du tiefer in die Logik von Rendite und Risiko einsteigen möchtest, schau dir den Artikel ETF, Aktie oder Tagesgeld: was passt zu dir? an. Dort wird erklärt, warum verschiedene Anlageformen unterschiedliche Chancen und Risiken tragen. Das Grundprinzip: Höhere erwartete Rendite bedeutet immer höheres Risiko. Wer dir beides gleichzeitig und garantiert verspricht, lügt dich an. Wer verstehen möchte, wie KI-generierte Texte und Bilder heute täuschend echt wirken können, findet bei liasmart.de weiterführende Einblicke in das Thema digitale Medienkompetenz. Wer im beruflichen Kontext lernen möchte, Informationen strukturiert zu bewerten und Entscheidungen auf sicherer Grundlage zu treffen, kann sich auf plan-genial.de über Angebote rund um Planung und unternehmerisches Denken informieren.
Merke dir diese Formel: Garantie plus hohe Rendite gleich Betrug. Es gibt keine Ausnahme. Keine exklusive Plattform, kein geheimes Handelssystem, kein KI-Bot macht dieses Grundgesetz der Ökonomie ungültig. Selbst die allerbesten Hedgefonds der Welt haben Verlustjahre. Wer dir etwas anderes erzählt, will dein Geld.
05Der URL-Check: Das steckt hinter der Adresse
Betrüger sind kreativ, wenn es um Web-Adressen geht. Sie registrieren Domains, die dem Original täuschend ähnlich sehen: 'tagesschau-news.de', 'ard-finanzen.net', 'handelsblatt-aktuell.com'. Auf den ersten Blick wirkt die Adresse vertraut. Wer genau hinschaut, erkennt die Unterschiede: ungewöhnliche Bindestriche, zusätzliche Wörter wie '-news' oder '-aktuell', oder eine andere Domain-Endung wie .net oder .info statt .de.
Schaue dir die Domain immer komplett an, nicht nur den Teil, der wie ein bekannter Name aussieht. Bei einer URL wie 'tagesschau-nachrichten.info' ist der entscheidende Teil nicht 'tagesschau', sondern die Gesamtadresse. Eine seriöse öffentlich-rechtliche Website existiert auf einer klar definierten Domain, die sich seit Jahren nicht ändert. Plötzlich auftauchende Ableger mit Bindestrichen und neuen Endungen sind keine offiziellen Unterseiten.
Prüfe außerdem das HTTPS-Protokoll. Das grüne Schloss in der Browserleiste bedeutet, dass die Verbindung verschlüsselt ist, aber es bedeutet nicht, dass die Website seriös ist. Betrüger nutzen längst HTTPS für ihre gefälschten Seiten, weil Nutzer dieses Symbol als Vertrauenssignal gelernt haben. HTTPS schützt die Übertragung, aber nicht vor Inhaltsbetrug.
Warnsignale bei Fake-Finanzangeboten: Häufigkeit in gemeldeten Fällen
Eine weitere Methode: Öffne im Zweifelsfall die offizielle Website einer Nachrichtenredaktion direkt über die Adresszeile deines Browsers, indem du die dir bekannte Domain manuell eintippst. Suche dann gezielt nach dem angeblichen Artikel auf dieser echten Seite. Wenn er dort nicht existiert, hast du einen Fake identifiziert. Komm nie über einen Social-Media-Link auf eine Seite, wenn du dir unsicher bist.
Für Nutzer, die sich intensiver mit dem Thema Digitalkompetenzen und sicherer Mediennutzung beschäftigen möchten: Das Team von liasmart.de befasst sich mit KI-gestützten Werkzeugen und digitalem Verstand. Gerade im Bereich KI-generierter Inhalte gibt es viele Berührungspunkte mit dem Thema Echtheit und Fälschung.
- ·Domain vollständig lesen, nicht nur den bekannten Namensteil
- ·Bindestriche und ungewöhnliche Endungen (.net, .info) als Warnsignal werten
- ·HTTPS ist kein Qualitätsbeweis, nur ein Verschlüsselungsmerkmal
- ·Offizielle Seiten direkt im Browser aufrufen, nicht über Links
- ·Artikel auf der echten Website suchen, um Fälschung zu entlarven
06Wie seriöse Finanzbildung wirklich aussieht
Seriöse Finanzinformationen haben bestimmte Merkmale, an denen du sie erkennst, und zwar unabhängig vom Design. Sie benennen Quellen konkret: Behörden, Studien, Gesetze, mit vollem Namen und nachvollziehbarer Fundstelle. Sie stellen Vor- und Nachteile einer Entscheidung nebeneinander, ohne dir zu sagen, was du tun sollst. Sie unterscheiden klar zwischen allgemeiner Erklärung und individueller Beratung.
Ein verlässliches Merkmal: Seriöse Angebote raten dir bei komplexen persönlichen Fragen ausdrücklich, eine unabhängige Beratung zu suchen. Die Verbraucherzentrale Bundesverband und die Verbraucherzentralen der Länder bieten provisionsfrei Orientierung bei Fragen zu Geldanlage, Versicherungen oder Altersvorsorge. Angebote, die dir einreden, du bräuchtest keine Beratung, weil das System alles automatisch erledigt, sind mit Vorsicht zu genießen.
Finanzjournalismus ohne kommerzielle Interessen macht keine Werbung in Artikelform. Wenn ein 'redaktioneller Beitrag' dich direkt zu einer Anmeldung, einer Einzahlung oder einem Kauf auffordert, ist es kein Journalismus mehr, sondern bezahlter Inhalt. In seriösen Medien sind solche Beiträge klar als 'Anzeige' oder 'Advertorial' gekennzeichnet. Fehlt diese Kennzeichnung, verstößt das gegen das Trennungsgebot von Werbung und Redaktion.
Zinseszins-Effekt bei seriösem Sparen: Beispielrechnung über 20 Jahre
Stiftung Warentest und Finanztip sind zwei deutsche Instanzen, die regelmäßig Produkte und Angebote unabhängig prüfen. Stiftung Warentest finanziert sich über den Verkauf ihrer Testergebnisse und nimmt keine Werbung an. Finanztip arbeitet gemeinnützig und legt seine Einnahmen offen. Beide sind nicht unfehlbar, aber ihre Prüfmethoden sind transparent. Wer mehr über den Hintergrund von finanzpost.de und die Person dahinter erfahren möchte, findet eine Übersicht unter maikmarx.de.
Zum Thema Aktien-Mythen, also verbreiteten falschen Vorstellungen über Geldanlage, findest du auf dieser Seite einen eigenen Artikel: 7 Aktien-Mythen entlarvt. Er greift viele der Irrtümer auf, die Betrüger bewusst ausnutzen. Wer die Mythen kennt, ist gegen die Manipulationen besser gewappnet.
Wer sich mit dem Thema Risikobewertung bei der eigenen Geldanlage beschäftigen möchte, findet im Artikel Risikoprofil bestimmen: welcher Anlegertyp bist du? eine strukturierte Grundlage. Denn Angebote, die 'für jeden' passen und 'kein Risiko' haben sollen, widersprechen bereits dem Grundsatz, dass jede Anlagestrategie zum individuellen Profil passen muss.
Öffne den Artikel und scrolle zuerst zum Impressum: Ist ein vollständiger Name und eine Adresse angegeben? Dann prüfe die URL direkt im Browser: Stimmt die Domain mit dem bekannten Original überein, ohne Bindestriche oder ungewöhnliche Endungen? Suche im Text nach konkreten Quellenangaben: Werden Behörden, Studien oder Gesetze namentlich genannt? Achte auf Renditeversprechen: Jede Formulierung wie 'garantiert', 'sicher' oder 'ohne Risiko' in Verbindung mit einer konkreten Rendite ist ein Alarmsignal. Werden diese vier Punkte nicht erfüllt, lohnt sich eine zweite Suche über die offizielle Website der zitierten Institution, bevor du weiterliest oder handelst.
07Fazit: Drei Fragen als tägliche Schutzroutine
Die Fähigkeit, seriöse Finanzinformationen von Fake und Hype zu unterscheiden, ist keine Frage des IQ oder des Bildungsstands. Es ist eine erlernbare Gewohnheit, die auf wenigen konkreten Fragen basiert. Wer steckt dahinter? Gibt es eine nachprüfbare Quelle? Wird eine Rendite garantiert? Diese drei Fragen allein schützen vor den häufigsten Betrugsmustern.
Dazu kommt der URL-Check: Domain vollständig lesen, Bindestriche und ungewöhnliche Endungen beachten, offizielle Seiten direkt im Browser aufrufen. Und immer: Zeitdruck ist eine Manipulationstechnik. Wer dir sagt, du müsstest jetzt sofort entscheiden, gibt dir damit bereits den Hinweis, dass etwas nicht stimmt. Echte Finanzentscheidungen brauchen keine Countdown-Timer.
Finanzbildung schützt nicht nur dein Geld, sie schützt auch deine Entscheidungsfreiheit. Wenn du weißt, wie Informationen geprüft werden, kannst du selbst urteilen. Du bist dann nicht darauf angewiesen, einem Angebot zu vertrauen, weil das Design schön ist. Das ist der Kern dessen, was wir hier auf finanzpost.de meinen, wenn wir sagen: Verstehe Geld. Triff Entscheidungen. Selbst.
Für alle, die ihr finanzielles Grundwissen strukturiert ausbauen möchten: Der Artikel Notgroschen aufbauen: wie viel, wo, wofür ist ein guter Einstieg. Denn Betrüger wissen: Wer finanziell unter Druck steht oder ein schnelles Plus braucht, ist leichter zu manipulieren. Eine solide finanzielle Basis macht dich auch psychologisch resistenter.
Wenn du dich außerdem fragst, wie du Finanzthemen im beruflichen oder persönlichen Umfeld klarer strukturieren kannst, lohnt ein Blick auf plan-genial.de. Dort liegt der Fokus auf unternehmerischer Orientierung und Planung, aber viele der Denkwerkzeuge zum strukturierten Abwägen lassen sich auch im privaten Finanzalltag anwenden.
Bleib neugierig, bleib kritisch. Nicht weil die Welt voll Feinde ist, sondern weil du es dir wert bist, informiert zu entscheiden.
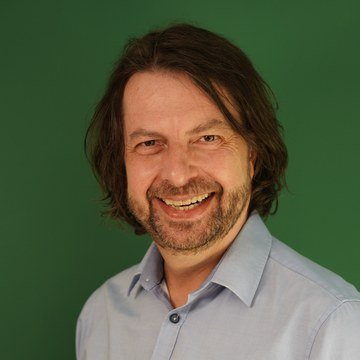
Ein persönliches Wort von Maik Marx
Ich schreibe jetzt schon eine Weile über Geld, und das Thema Fake-Finanzinfos bewegt mich persönlich sehr. Nicht weil ich denke, dass alle da draußen böse sind, sondern weil ich weiß, wie perfide diese Maschinerie aufgebaut ist. Du musst kein Leichtgläubiger sein, um darauf hereinzufallen. Du musst nur einen Moment nicht aufgepasst haben. Deshalb finde ich es so wichtig, dass wir alle ein paar einfache Prüfgewohnheiten entwickeln, keine Paranoia, aber gesunde Skepsis. Wenn du dir bei einem Angebot nicht sicher bist: Lass es liegen, schlaf eine Nacht drüber und schau mit frischem Blick nochmal hin. Dein Geld läuft nicht weg, aber ein Betrüger hofft genau darauf, dass du das glaubst.
Bleib auf dem Laufenden: der Finanzpost-Newsletter
Wenn dir dieser Artikel geholfen hat, freuen wir uns, wenn du den kostenlosen Finanzpost-Newsletter abonnierst. Regelmäßig gibt es klare, belegte Finanzbildung direkt in dein Postfach: ohne Werbeversprechen, ohne Renditegarantien, ohne versteckte Interessen. Nur echtes Wissen, das du selbst prüfen und anwenden kannst.
Kostenlos abonnieren36 – Fundamentalanalyse: So erkennst du gute Unternehmen und Aktien
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →