Ein Kreditangebot mit „Zinsen ab 2,9 % p. a." klingt verlockend. Doch diese Zahl erzählt dir nur einen Teil der Geschichte. Was du tatsächlich zahlst, steht beim effektiven Jahreszins, und der kann spürbar höher ausfallen. Wer die beiden Größen verwechselt, riskiert, mehr zu zahlen als nötig. Dieser Artikel erklärt dir, was hinter den Zahlen steckt und worauf du beim Vergleichen wirklich achten solltest.
Werbung für Kredite arbeitet gerne mit optisch günstigen Zahlen. Der Nominalzins ist dabei die beliebteste Größe, weil er einfach niedrig wirkt. Was er tatsächlich bedeutet und was er weglässt, bleibt meistens im Kleingedruckten verborgen.
Der effektive Jahreszins dagegen ist die gesetzlich vorgeschriebene Kennzahl für den fairen Vergleich. Er fasst alle Pflichtkosten zusammen und macht Angebote vergleichbar. Wer ihn versteht, schaut auf die richtige Zahl.
- Der Nominalzins zeigt nur die rohen Zinsen, nicht die tatsächlichen Gesamtkosten eines Kredits.
- Der effektive Jahreszins enthält alle Pflichtkosten und ist damit die einzige faire Vergleichszahl.
- Zwei Kredite mit gleichem Nominalzins können durch den effektiven Jahreszins deutlich auseinanderliegen.
- Die EU-Verbraucherkreditrichtlinie schreibt die Angabe des effektiven Jahreszinses gesetzlich vor.
- Bei variablen Zinsen gilt der effektive Zins nur für die vereinbarte Zinsbindungsdauer.
- 01Nominalzins und effektiver Jahreszins: Zwei Zahlen, ein Unterschied
- 02Was der effektive Jahreszins enthält und was nicht
- 03Ein Zahlenbeispiel: Gleicher Nominalzins, andere Kosten
- 04Rechtlicher Rahmen: Warum du ein Recht auf diese Zahl hast
- 05Variable Zinsen und lange Laufzeiten: Wenn der effektive Zins seine Grenzen hat
- 06So nutzt du den effektiven Jahreszins beim Vergleichen
- 07Fazit: Die eine Zahl, die du wirklich brauchst
01Nominalzins und effektiver Jahreszins: Zwei Zahlen, ein Unterschied
Wenn du ein Kreditangebot siehst, begegnet dir fast immer zuerst der Nominalzins. Das ist der reine Zinssatz, den die Bank auf den ausstehenden Kreditbetrag berechnet. Er sagt dir, wie viel Zins im engsten Sinne anfällt, ohne Berücksichtigung von Gebühren, Abrechnungsintervallen oder sonstigen Kostenpositionen.
Der effektive Jahreszins geht weiter. Er berücksichtigt zusätzlich alle Kosten, die du laut Vertrag verpflichtend zahlen musst. Dazu zählen zum Beispiel Bearbeitungsgebühren, Kontoführungsentgelte und die genaue Verrechnung deiner Tilgungsrate über die Laufzeit. Das Ergebnis ist eine Zahl, die den echten Preis des Kredits pro Jahr abbildet.
Der entscheidende Punkt: Zwei Kredite können denselben Nominalzins haben und trotzdem unterschiedlich teuer sein. Wenn Kredit A keine Bearbeitungsgebühr hat und Kredit B schon, schlägt sich das im effektiven Jahreszins nieder. Der effektive Jahreszins ist daher die einzige Zahl, die einen fairen Vergleich erlaubt.
Bestandteile des effektiven Jahreszinses im Überblick
Viele Verbraucherinnen und Verbraucher stören sich zu Recht daran, dass in der Werbung fast immer der Nominalzins groß hervorgehoben wird. Die Verbraucherzentrale zu Geld und Versicherungen weist regelmäßig darauf hin, dass Kreditwerbung oft mit günstigen Eindrücken arbeitet, die sich bei näherer Betrachtung relativieren.
Du musst kein Finanzexperte sein, um den Unterschied zu nutzen. Es reicht, wenn du beim Vergleichen konsequent auf den effektiven Jahreszins schaust und den Nominalzins bewusst in den Hintergrund rückst. Das ist keine Frage des Aufwands, sondern der richtigen Gewohnheit.
- ·Nominalzins: reine Zinsen auf den Kreditbetrag, ohne Gebühren
- ·Effektiver Jahreszins: enthält alle Pflichtkosten, gesetzlich vorgeschrieben
- ·Tilgungsverrechnung: wie oft und wann Zinsen berechnet werden, fließt ein
- ·Bearbeitungsgebühren: erhöhen den effektiven Zins, tauchen im Nominalzins nicht auf
- ·Kontoführungsentgelte: ebenfalls im effektiven Jahreszins enthalten, falls vertraglich verpflichtend
02Was der effektive Jahreszins enthält und was nicht
Die genaue Zusammensetzung des effektiven Jahreszinses ist gesetzlich geregelt. In Deutschland ergibt sich der Rahmen aus der Umsetzung der EU-Verbraucherkreditrichtlinie, die du auf Gesetze im Internet im Preisangabenrecht und im Bürgerlichen Gesetzbuch nachlesen kannst. Im Kern gilt: Alle Kosten, die der Kreditgeber kennt und die du verpflichtend tragen musst, müssen eingerechnet werden.
Konkret zählen dazu der Nominalzins selbst, Bearbeitungsgebühren, Kontoführungsgebühren (wenn sie mit dem Kredit zusammenhängen und zwingend sind), sowie die exakte zeitliche Abfolge der Zahlungen. Letzteres klingt technisch, macht aber einen spürbaren Unterschied: Ein monatlich abbuchender Kredit und ein quartalsweise verrechneter Kredit können bei gleichem Nominalzins unterschiedliche effektive Jahreszinsen haben.
Nicht enthalten sind hingegen Kosten, die nur unter bestimmten Bedingungen anfallen. Mahn- und Verzugsgebühren tauchen im effektiven Jahreszins nicht auf, weil sie nicht von vornherein feststehen. Gleiches gilt für optionale Zusatzleistungen wie eine Restschuldversicherung, sofern diese freiwillig ist. Wird sie jedoch vertraglich zur Pflicht gemacht, muss sie eingerechnet werden.
Hier liegt ein klassischer Stolperstein: Eine Restschuldversicherung kann teuer sein und wird manchmal als Bedingung für die Kreditvergabe gestellt. In diesem Fall gehört sie in den effektiven Jahreszins. Wird sie dagegen als freiwillige Option angeboten, erscheint sie dort nicht und erhöht deine tatsächliche Belastung trotzdem. Schau also genau hin, was als „optional“ und was als Pflicht deklariert ist.
Wenn du Kreditangebote vergleichst, lohnt es sich immer, das Preisblatt oder das Europäische Standardisierte Merkblatt zu verlangen. Das ist ein EU-weit einheitliches Informationsdokument, das alle wesentlichen Konditionen aufführt, bevor du unterschreibst. So hast du alles auf einen Blick, ohne das Kleingedruckte selbst zusammensuchen zu müssen.
03Ein Zahlenbeispiel: Gleicher Nominalzins, andere Kosten
Zahlen machen abstrakte Konzepte greifbar. Stell dir zwei Konsumkredite über 10.000 Euro mit zwölf Monaten Laufzeit vor. Beide Anbieter nennen einen Nominalzins von 4,5 Prozent. Auf den ersten Blick scheinen sie gleich teuer zu sein.
Kredit A hat keine Bearbeitungsgebühr und keine weiteren Pflichtkosten. Sein effektiver Jahreszins liegt bei 4,8 Prozent, weil die monatliche Tilgungsverrechnung den Zinseffekt leicht anhebt. Kredit B dagegen erhebt eine einmalige Bearbeitungsgebühr, die in die Gesamtrechnung eingerechnet wird. Sein effektiver Jahreszins beträgt 6,1 Prozent.
Der Unterschied in der Gesamtzinslast ist in dieser Beispielrechnung mit angenommenen Werten spürbar. Bei 10.000 Euro und zwölf Monaten entspricht ein Unterschied von 1,3 Prozentpunkten im effektiven Jahreszins grob rund 65 bis 80 Euro mehr an tatsächlicher Belastung über die Laufzeit. Das ist Geld, das du bei Kredit A einfach nicht zahlst.
Kreditkostenvergleich: gleicher Nominalzins, verschiedene Effektivzinsen
Dieses Beispiel zeigt, wie wichtig die richtige Vergleichszahl ist. Wer nur den Nominalzins liest, vergleicht Äpfel mit Birnen. Wer dagegen konsequent den effektiven Jahreszins heranzieht, sieht sofort, welches Angebot günstiger ist, ohne tief in die Gebührenstruktur einzusteigen. Wer digitale Werkzeuge nutzt, um Kreditkonditionen zu dokumentieren und zu vergleichen, findet bei Liasmart Ansätze, wie KI-gestützte Tools dabei helfen können.
Natürlich spielen im echten Leben noch weitere Faktoren eine Rolle, zum Beispiel Sondertilgungsrechte, Flexibilität bei der Ratengestaltung oder der Aufwand bei der Beantragung. Diese lassen sich nicht in einer einzigen Zahl abbilden. Aber als ersten Filter für den Kostenvergleich ist der effektive Jahreszins das zuverlässigste Werkzeug, das du hast. Mehr zu den Wechselwirkungen von Tilgung, Annuität und Sonderzahlungen findest du im Artikel Hypothek richtig finanzieren.
- ·Kredit A: 10.000 €, 12 Monate, Nominalzins 4,5 %, effektiver Jahreszins 4,8 % (Beispielrechnung)
- ·Kredit B: 10.000 €, 12 Monate, Nominalzins 4,5 %, effektiver Jahreszins 6,1 % (Beispielrechnung)
- ·Kostendifferenz: rund 65-80 € über die Laufzeit (Beispielrechnung mit angenommenen Werten)
- ·Ursache: Bearbeitungsgebühr bei Kredit B erhöht den effektiven Jahreszins spürbar
04Rechtlicher Rahmen: Warum du ein Recht auf diese Zahl hast
Die EU-Verbraucherkreditrichtlinie verpflichtet Kreditgeber in allen Mitgliedstaaten dazu, den effektiven Jahreszins immer anzugeben, und zwar bevor ein Vertrag zustande kommt. In Deutschland ist das unter anderem im Bürgerlichen Gesetzbuch und in der Preisangabenverordnung verankert. Du hast also ein verbrieftes Recht darauf, diese Zahl zu sehen, bevor du unterschreibst.
Die BaFin als deutsche Finanzaufsichtsbehörde überwacht, ob Kreditinstitute diese Vorgaben einhalten. Auf den BaFin-Verbraucherinformationen findest du weiterführende Hinweise zu deinen Rechten als Kreditnehmerin oder Kreditnehmer. Das ist keine theoretische Bürokratie, sondern konkreter Verbraucherschutz.
Wenn ein Anbieter den effektiven Jahreszins im Kleingedruckten versteckt, schwer auffindbar macht oder gar nicht ausweist, ist das kein gutes Zeichen. Es verstößt im schlimmsten Fall gegen die gesetzlichen Pflichten. Du kannst in solchen Fällen bei der Verbraucherzentrale oder beim Verbraucherzentrale Bundesverband Rat suchen, bevor du einen Vertrag unterschreibst.
Ein weiterer gesetzlicher Schutzmechanismus ist das Widerrufsrecht bei Verbraucherkrediten. In der Regel hast du nach Vertragsschluss eine Frist von 14 Tagen, um einen Kreditvertrag ohne Angabe von Gründen zu widerrufen. Das gibt dir Zeit, in Ruhe nachzulesen und Konditionen zu prüfen. Nutze diese Frist, wenn du Zweifel hast.
Das Transparenzgebot beim effektiven Jahreszins hat einen einfachen Zweck: Es soll sicherstellen, dass du als Verbraucherin oder Verbraucher verschiedene Angebote auf einer gemeinsamen Basis vergleichen kannst. Das funktioniert aber nur, wenn du weißt, worauf du schauen musst, und genau das ist der Kern dieses Artikels.
05Variable Zinsen und lange Laufzeiten: Wenn der effektive Zins seine Grenzen hat
Der effektive Jahreszins ist ein starkes Werkzeug, hat aber eine wichtige Einschränkung: Er gilt nur für die Zinsbindungsdauer. Bei einem Kredit mit festem Zins für zehn Jahre beschreibt er genau diese zehn Jahre. Was danach kommt, wenn der Zins neu verhandelt wird, ist in dieser Zahl nicht enthalten.
Das ist besonders bei Immobilienfinanzierungen relevant. Wenn du einen Baukredit über 25 Jahre aufnimmst, aber nur eine Zinsbindung von zehn Jahren vereinbarst, zeigt dir der effektive Jahreszins nur die Kosten für das erste Jahrzehnt. Wie teuer die Anschlussfinanzierung wird, hängt vom dann geltenden Marktzins ab und ist zum Zeitpunkt des Abschlusses unbekannt.
Bei variablen Krediten, also solchen mit Anpassungsklausel, ändert sich der Zinssatz in regelmäßigen Abständen entsprechend einem Referenzzinssatz, oft dem EURIBOR. Der effektive Jahreszins wird in diesen Fällen für einen angenommenen konstanten Zins berechnet, was ihn als Vergleichsgröße einschränkt. Die Europäische Zentralbank veröffentlicht die relevanten Referenzzinssätze, die solche Anpassungen steuern.
Effektiver Jahreszins für Konsumentenkredite in Deutschland
Bei langen Laufzeiten kommt außerdem die Inflation ins Spiel. Ein Kredit mit festem Zinssatz kann durch steigende Inflation real günstiger werden, während ein variabler Kredit teurer wird, wenn die Zentralbank die Leitzinsen anhebt. Das sind Faktoren, die über den effektiven Jahreszins hinausgehen und bei großen Finanzierungsentscheidungen bedacht werden sollten. Was Inflation im Alltag tatsächlich bedeutet, erklärt der Artikel Inflation einordnen ausführlich. Wer gerade eine Immobilienfinanzierung plant und dabei auch Renovierungs- oder Sanierungskosten einkalkuliert, findet bei Montageteam Marx Orientierung rund um Handwerk und Baukosten.
Für den normalen Konsumentenkredit mit fester Laufzeit und festem Zins ist der effektive Jahreszins dagegen vollständig aussagekräftig. Die Einschränkungen spielen dort kaum eine Rolle. Wichtig ist, dass du weißt, bei welchem Kredittyp du dich gerade befindest, und die Angaben entsprechend einordnest.
Wer gerade dabei ist, eine größere Finanzierung zu planen, etwa für eine Immobilie, sollte sich frühzeitig über die verschiedenen Zinsmodelle informieren. Wer darüber nachdenkt, ob Mieten oder Kaufen die bessere Option ist, findet im Artikel Mieten oder kaufen eine strukturierte Gegenüberstellung.
06So nutzt du den effektiven Jahreszins beim Vergleichen
Die Theorie nützt wenig, wenn du nicht weißt, wie du sie im Alltag anwendest. Der erste Schritt ist einfach: Ignoriere beim Vergleichen konsequent den Nominalzins. Er ist für deine Entscheidung irrelevant, solange du den effektiven Jahreszins kennst. Schreib dir nur die effektiven Jahreszinsen auf, wenn du mehrere Angebote nebeneinander legst.
Achte dabei darauf, dass du gleiche Laufzeiten und gleiche Kreditbeträge vergleichst. Der effektive Jahreszins ist eine Jahresrate, die sich auf den Kreditbetrag bezieht. Ein Kredit über 5.000 Euro mit 5 Prozent effektivem Jahreszins ist nicht automatisch mit einem Kredit über 15.000 Euro mit 4,5 Prozent effektivem Jahreszins vergleichbar, weil die absoluten Zinskosten bei unterschiedlichen Beträgen stark auseinandergehen.
Frag außerdem immer nach dem Europäischen Standardisierten Merkblatt. Dieses Dokument muss dir jeder seriöse Kreditgeber vor Vertragsschluss aushändigen. Es enthält den effektiven Jahreszins, die Gesamtkosten des Kredits in Euro, die monatliche Rate und alle weiteren relevanten Konditionen in standardisierter Form. Das macht den Vergleich zwischen verschiedenen Anbietern erheblich einfacher.
Mehrkosten durch variable vs. feste Zinsbindung (Beispielrechnung)
| Position | Wert | |
|---|---|---|
| +0,5 % nach Zinsbindung | 1.000 | |
| +1,0 % nach Zinsbindung | 2.000 | |
| +1,5 % nach Zinsbindung | 3.000 | |
| +2,0 % nach Zinsbindung | 4.000 |
Stiftung Warentest und Finanztip vergleichen regelmäßig Kreditkonditionen und erläutern, worauf es beim Abschluss ankommt. Stiftung Warentest und Finanztip bieten dabei jeweils unabhängige Perspektiven, die helfen, Angebote einzuordnen. Beide Seiten sind provisionsfrei und erklären, ohne zu verkaufen. Wer nach einem Jobwechsel oder in einer beruflichen Neuorientierungsphase seinen finanziellen Überblick wiederherstellen möchte, kann sich bei plangenial über geförderte Beratungsformate informieren.
Wenn du feststellst, dass eine laufende Kreditrate dein Budget zu stark belastet, gibt es verschiedene Wege, die du prüfen kannst. Wie du dabei methodisch vorgehen kannst, beschreibt der Artikel Kreditrate zu hoch? Das sind deine Optionen ohne Umwege.
- ·Nur effektive Jahreszinsen notieren, Nominalzins beim Vergleich ignorieren
- ·Gleiche Laufzeiten und gleiche Kreditbeträge vergleichen
- ·Europäisches Standardisiertes Merkblatt anfordern und lesen
- ·Gesamtkosten in Euro prüfen, nicht nur die Jahresrate
- ·Optionale Zusatzprodukte (z. B. Restschuldversicherung) separat bewerten
Bevor du einen Kreditvertrag unterschreibst, kannst du das Europäische Standardisierte Merkblatt verlangen. Dieses Dokument ist EU-weit einheitlich aufgebaut und enthält den effektiven Jahreszins, die monatliche Rate, die Gesamtkosten in Euro und alle weiteren wesentlichen Konditionen. Es ist kein Opt-in, sondern eine Pflichtinformation. Wenn du mehrere Angebote vergleichst, lege die Merkblätter nebeneinander und schau ausschließlich auf die Spalte mit dem effektiven Jahreszins und den Gesamtkosten. Für Fragen zum Kreditvertrag oder unklaren Klauseln ist die Verbraucherzentrale eine unabhängige Anlaufstelle.
07Fazit: Die eine Zahl, die du wirklich brauchst
Der effektive Jahreszins ist keine Erfindung von Bürokraten, sondern ein konkretes Schutzmittel für dich als Verbraucherin oder Verbraucher. Er fasst alle Pflichtkosten eines Kredits in einer einzigen, jährlichen Prozentzahl zusammen und macht Angebote vergleichbar, die auf den ersten Blick gleich aussehen.
Der Nominalzins ist dagegen eine Teilinformation. Er erzählt dir, wie hoch der reine Zinssatz ist, aber nicht, was der Kredit am Ende tatsächlich kostet. Wer beim Kreditvergleich nur auf den Nominalzins schaut, vergleicht unvollständige Zahlen. Das ist kein Fehler, der aus mangelnder Intelligenz entsteht, sondern einer, der durch mangelndes Wissen über die richtige Vergleichsgröße passiert.
Die gute Nachricht: Du brauchst dafür keine Finanzmathematik. Du brauchst nur die Gewohnheit, beim Vergleichen gezielt nach dem effektiven Jahreszins zu fragen und ihn als alleinige Vergleichszahl heranzuziehen. Das ist eine kleine Änderung in deiner Herangehensweise mit potenziell großem Effekt auf die tatsächlichen Kosten.
Denk auch daran, dass der effektive Jahreszins seine Grenzen hat: Bei variablen Zinsen und langen Laufzeiten beschreibt er nur die Zinsbindungsperiode. Bei großen Finanzierungen lohnt es sich, die Konditionen vor dem Abschluss mit einer unabhängigen Stelle zu besprechen, etwa der Verbraucherzentrale oder einer Honorarberatung.
Gute Finanzentscheidungen beginnen mit dem Verstehen der richtigen Zahlen. Der effektive Jahreszins ist eine davon. Wer ihn kennt und nutzt, ist beim nächsten Kreditvergleich deutlich besser aufgestellt als der Großteil der Menschen, die einfach auf die beworbene Zahl schauen. Das ist kein Geheimwissen, sondern Verbraucherwissen, das dir zusteht. Für einen soliden Überblick über deine gesamte Finanzstruktur bietet der Artikel Finanzplan Schritt 1: So schaffst du echten Überblick einen guten Einstieg.
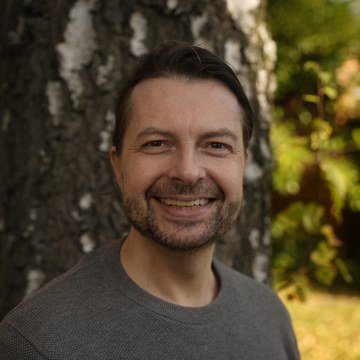
Ein persönliches Wort von Maik Marx
Ich schreibe solche Artikel, weil mich genau diese Momente beschäftigen: Jemand unterschreibt einen Kreditvertrag, schaut auf die große Zahl in der Werbung und stellt erst Monate später fest, dass die tatsächliche Belastung höher war als erwartet. Das ist kein Versagen der Person, das ist ein Informationsproblem. Der effektive Jahreszins ist keine komplizierte Kennzahl, er ist eine einfache und faire Zahl, die du kennen und nutzen solltest. Du hast ein Recht darauf, sie zu sehen, und du hast das Recht, sie als Grundlage deiner Entscheidung zu nehmen. Ich hoffe, dieser Artikel hat dir dabei geholfen, den Unterschied zwischen Nominalzins und effektivem Jahreszins ein für alle Mal zu verstehen. Wenn du das nächste Mal ein Kreditangebot siehst, weißt du, auf welche Zahl du schaust.
Kein Finanzjargon mehr, der dich verwirrt
Im Finanzpost-Newsletter erklären Lia und Maik Marx regelmäßig Begriffe, Konzepte und Zusammenhänge aus der Finanzwelt, klar, unabhängig und ohne Provisionsinteressen. Meld dich kostenlos an und bekomm die nächste Ausgabe direkt in dein Postfach.
Kostenlos abonnieren33 – ETF Kostenfalle: TER, Tracking Difference und versteckte Gebühren
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →