ETF: Drei Buchstaben, die in Finanzgesprächen inzwischen fast täglich fallen, und trotzdem fühlen sich viele Menschen dabei unsicher. Dabei ist das Grundprinzip eines ETF erstaunlich einfach zu verstehen. Dieser Artikel erklärt dir, was hinter dem Begriff steckt, wie ein ETF funktioniert, was er kostet und welche Vor- und Nachteile du kennen solltest, bevor du dir eine Meinung bildest.
ETF steht für Exchange Traded Fund, also für einen börsengehandelten Fonds. Wer dieses Produkt zum ersten Mal hört, denkt oft an etwas Kompliziertes, das nur Profis vorbehalten ist. Tatsächlich aber folgt ein ETF einem simplen Grundgedanken: Er bündelt viele Wertpapiere in einem einzigen handelbaren Paket, das du an der Börse kaufen und verkaufen kannst, ähnlich wie eine einzelne Aktie.
In diesem Artikel gehen wir Schritt für Schritt vor. Wir klären, was ein Index ist und warum ETFs ihn nachbilden, wie die Kosten entstehen und was die sogenannte TER wirklich bedeutet, welche steuerlichen Regeln es gibt und was das neue Altersvorsorgedepot damit zu tun hat. Das Ziel ist kein Kaufaufruf, sondern ein klares Bild, damit du selbst informiert entscheiden kannst.
- Ein ETF bündelt viele Wertpapiere in einem Produkt und wird an der Börse gehandelt.
- Er bildet einen Index nach, anstatt durch aktives Management zu steuern, was die Kosten deutlich senkt.
- Die jährliche Gesamtkostenquote (TER) liegt bei vielen Aktien-ETFs unter 0,2 Prozent, bei aktiv gemanagten Fonds oft zwischen 1 und 2 Prozent.
- Breite Streuung verteilt das Risiko auf Hunderte oder Tausende Unternehmen gleichzeitig.
- Steuerlich gelten für ETFs besondere Regeln wie Vorabpauschale und Teilfreistellung, die sachlich verstanden werden sollten.
- 01Was ist ein ETF überhaupt?
- 02Wie funktioniert die Indexnachbildung?
- 03Die Kostenfrage: TER und was sie wirklich bedeutet
- 04Streuung: Warum ein Korb mehr ist als die Summe seiner Äpfel
- 05Ausschüttend oder thesaurierend: zwei Spielarten des ETF
- 06Das neue Altersvorsorgedepot und ETFs
- 07Fazit: Was du aus diesem Artikel mitnehmen kannst
01Was ist ein ETF überhaupt?
Exchange Traded Fund bedeutet wörtlich übersetzt: an der Börse gehandelter Fonds. Das klingt nach Fachsprache, beschreibt aber etwas Vertrautes. Ein Fonds ist im Kern eine Gemeinschaftskasse, in die viele Anlegerinnen und Anleger einzahlen, und mit diesem gemeinsamen Geld werden Wertpapiere gekauft. Der Unterschied zu klassischen Investmentfonds besteht darin, dass ETFs jederzeit während der Börsenöffnungszeiten gehandelt werden können, genau wie Aktien.
Was einen ETF zusätzlich auszeichnet, ist sein Verhältnis zu einem Index. Ein Index ist eine Art Rangliste oder Korb, der nach bestimmten Regeln zusammengestellt wird. Der bekannteste deutsche Index, der DAX, fasst zum Beispiel die nach Marktkapitalisierung größten börsennotierten deutschen Unternehmen zusammen. Der S&P 500 tut dasselbe für 500 große US-amerikanische Konzerne. Ein ETF auf diesen Index kauft einfach alle enthaltenen Wertpapiere in den gleichen Gewichtungen nach.
Das Nachbilden eines Index wird auch Indexreplikation genannt. Weil kein menschliches Expertenteam täglich Kaufentscheidungen trifft, sondern der ETF der festen Indexlogik folgt, spricht man von passivem Investieren. Dieses Prinzip unterscheidet ETFs grundlegend von aktiv gemanagten Fonds, bei denen Fondsmanager versuchen, den Markt zu schlagen.
Anzahl in Deutschland zugelassener ETFs im Zeitverlauf
Für viele Menschen ist es hilfreich, sich das so vorzustellen: Statt eine einzige Aktie eines einzigen Unternehmens zu kaufen, kaufst du mit einem ETF einen kleinen Anteil an Hunderten oder Tausenden von Unternehmen gleichzeitig. Ob du das als Vor- oder Nachteil siehst, hängt von deiner eigenen Situation und deinen Zielen ab. Den Artikel ETF, Aktie oder Tagesgeld: was passt zu dir? findest du auf finanzpost.de, wenn du tiefer in den Vergleich einsteigen möchtest.
Wichtig zu verstehen: Ein ETF ist kein Wundermittel und kein Versprechen. Er bildet einen Index ab, und wenn dieser Index fällt, fällt auch der ETF. Das Verständnis dieses Grundprinzips ist der erste und wichtigste Schritt, bevor du dich überhaupt mit konkreten Produkten beschäftigst.
- ·ETF = börsengehandelter Fonds, der einen Index nachbildet
- ·Handel täglich während der Börsenöffnungszeiten möglich
- ·Passiv gemanagt: keine aktiven Kaufentscheidungen eines Fondsmanagers
- ·Enthält viele Wertpapiere gleichzeitig in einem Produkt
- ·Steigt und fällt mit dem zugrunde liegenden Index
02Wie funktioniert die Indexnachbildung?
Einen Index nachzubilden klingt technisch, folgt aber einer klaren Logik. Der Indexanbieter, zum Beispiel MSCI oder S&P Dow Jones Indices, legt nach festen Regeln fest, welche Unternehmen in welcher Gewichtung im Index enthalten sind. Diese Zusammensetzung wird regelmäßig überprüft und angepasst, zum Beispiel vierteljährlich. Der ETF-Anbieter kauft dann entsprechend dieser Vorgabe Wertpapiere ein oder tauscht sie aus.
Es gibt dabei zwei Hauptvarianten der Nachbildung. Bei der physischen Replikation kauft der ETF tatsächlich alle Wertpapiere des Index. Bei der synthetischen Replikation wird der Index durch sogenannte Swap-Geschäfte mit einer Bank nachgebildet, ohne die Wertpapiere direkt zu halten. Beide Methoden haben ihre eigene Risikostruktur, die es wert ist, genauer betrachtet zu werden. Die BaFin: Verbraucherinformationen erläutert die regulatorischen Rahmenbedingungen für beide Varianten.
Ein oft unterschätzter Punkt ist das sogenannte Tracking-Difference, also wie gut der ETF tatsächlich den Index nachbildet. Ein ETF, der perfekt seinem Index folgt, hätte eine Tracking-Difference von null. In der Praxis weicht er leicht ab, weil Transaktionskosten, Steuern auf Dividenden und die Methode der Replikation eine Rolle spielen. Diesen Wert findest du im Produktinformationsblatt des jeweiligen ETF.
Wer mehr über die Zusammenhänge zwischen Risikoverteilung und Anlagestrategie verstehen möchte, findet auf finanzpost.de einen eigenen Artikel zur Asset Allocation: die Königsdisziplin der Vermögensaufteilung. Denn ob und wie viel Platz ein ETF in einem persönlichen Portfolio einnehmen kann, hängt von vielen individuellen Faktoren ab. Wer digitale Werkzeuge und KI-Anwendungen rund um Finanzen und Alltag besser verstehen möchte, findet auf liasmart.de praxisnahe Erklärungen dazu.
Entscheidend für dich als Leserin oder Leser: Du musst nicht jede technische Variante in- und auswendig kennen. Aber es hilft, zu wissen, dass es Unterschiede gibt, und im Produktinformationsblatt nachzuschauen, welche Variante ein bestimmter ETF verwendet.
03Die Kostenfrage: TER und was sie wirklich bedeutet
Einer der meistgenannten Vorteile von ETFs ist ihr Kostenvorteil gegenüber aktiv gemanagten Fonds. Die zentrale Kennzahl ist die TER, die Total Expense Ratio, auf Deutsch: Gesamtkostenquote. Sie gibt an, wie viel Prozent des angelegten Kapitals pro Jahr als laufende Kosten anfallen. Bei vielen breit gestreuten Aktien-ETFs liegt die TER unter 0,2 Prozent pro Jahr. Bei aktiv gemanagten Fonds liegen die laufenden Kosten laut Stiftung Warentest oft zwischen 1 und 2 Prozent jährlich.
Auf den ersten Blick klingt der Unterschied zwischen 0,2 und 1,5 Prozent gering. Über lange Zeiträume aber entfaltet er eine erhebliche Wirkung, weil Kosten jedes Jahr vom Kapitalstock abgezogen werden und damit auch vom Zinseszinseffekt ausgeschlossen sind. Das macht Kosten zu einem der wenigen Faktoren, den du als Anleger wirklich kontrollieren kannst, denn die Marktentwicklung liegt nicht in deiner Hand.
Die TER deckt allerdings nicht alle möglichen Kosten ab. Transaktionskosten beim Kauf oder Verkauf von ETF-Anteilen, Depotführungsgebühren der Bank oder des Brokers sowie eventuelle Spreads an der Börse kommen hinzu. Wer einen ETF-Sparplan anlegt, sollte daher auch die Bedingungen des Depotanbieters genau lesen. Die Verbraucherzentrale: Sparen und Anlegen bietet dazu neutrale Hintergrundinformationen.
Kostenvergleich TER: ETF vs. aktiv gemanagte Fonds
Ein weiterer Kostenpunkt, der oft übersehen wird: Bei synthetisch replizierenden ETFs entstehen Kosten durch die Swap-Vereinbarungen. Diese schlagen sich nicht immer direkt in der TER nieder, können aber die Tracking-Difference beeinflussen. Deshalb ist es sinnvoll, nicht nur die TER, sondern auch die Tracking-Difference zu vergleichen, wenn du verschiedene ETFs auf denselben Index gegenüberstellst.
Niedrige Kosten sind einer der strukturellen Vorteile von ETFs gegenüber aktiv gemanagten Fonds. Ob das allein ein ausreichendes Argument für eine persönliche Anlageentscheidung ist, hängt von der individuellen Situation ab. Die neutrale Gegenüberstellung verschiedener Anlageformen findest du im Artikel 7 Aktien-Mythen entlarvt auf finanzpost.de.
- ·TER (Total Expense Ratio) = jährliche Gesamtkostenquote des ETF
- ·Viele Aktien-ETFs: TER unter 0,2 % pro Jahr
- ·Aktiv gemanagte Fonds: oft 1 bis 2 % TER jährlich
- ·Zusatzkosten: Transaktionsgebühren, Depotgebühren, Spreads
- ·Tracking-Difference als ergänzende Kennzahl prüfen
04Streuung: Warum ein Korb mehr ist als die Summe seiner Äpfel
Diversifikation ist das Prinzip, das hinter der Streuung steht. Wenn du in ein einziges Unternehmen investierst und dieses Unternehmen in Schwierigkeiten gerät, verlierst du einen großen Teil deines eingesetzten Kapitals. Verteilst du dasselbe Geld auf hundert Unternehmen, macht der Einbruch eines einzelnen Unternehmens nur noch einen Bruchteil des Gesamtdepots aus.
Ein ETF auf einen breit gestreuten weltweiten Aktienindex kann je nach Konstruktion Anteile an mehreren tausend Unternehmen aus Dutzenden von Ländern und verschiedensten Branchen enthalten. Diese geografische und sektorale Streuung ist eine Eigenschaft, die mit einem selbst zusammengestellten Portfolio aus Einzelaktien für die meisten Menschen kaum zu erreichen wäre, schon allein aus Kostengründen. Wie geografische Streuung funktioniert, erklärt der Artikel Das Weltportfolio: geografische Streuung richtig gemacht.
Gleichzeitig bedeutet Streuung nicht, dass kein Risiko mehr besteht. Marktrisiken, also Schwankungen, die alle oder viele Unternehmen gleichzeitig treffen, können durch Diversifikation nicht ausgeschaltet werden. In einem globalen Wirtschaftsabschwung fallen breite Indizes in der Regel gemeinsam. Die Streuung hilft vor allem gegen das sogenannte unsystematische Risiko, also das Risiko einzelner Unternehmen oder Branchen.
Ein wichtiger Gedanke in diesem Zusammenhang: Streuung und Konzentration stehen in einem Spannungsverhältnis. Wer auf einen sehr engen Sektor-ETF setzt, zum Beispiel nur Technologieunternehmen aus einem Land, nimmt deutlich mehr Einzelrisiko in Kauf als jemand mit einem weltweit streuenden Index-ETF. Dieses Spannungsfeld beleuchtet der Artikel Sektorenwetten vs. breite Streuung: was macht mehr Sinn? aus verschiedenen Blickwinkeln.
Streuung ist kein Allheilmittel, aber sie ist eines der wenigen wirkungsvollen Werkzeuge, die Privatanleger nutzen können, um das Risiko auf viele Schultern zu verteilen. Wer sein Risikoprofil besser einschätzen möchte, findet auf finanzpost.de auch einen eigenen Artikel zum Thema Risikoprofil bestimmen: welcher Anlegertyp bist du?.
05Ausschüttend oder thesaurierend: zwei Spielarten des ETF
Wenn Unternehmen, die in einem ETF enthalten sind, Gewinne ausschütten, fließen diese Dividenden in den ETF. Was dann damit passiert, hängt von der Konstruktion ab. Ausschüttende ETFs zahlen diese Dividenden regelmäßig an die Anteilsinhaber aus, zum Beispiel quartalsweise oder jährlich. Thesaurierende ETFs hingegen legen diese Beträge automatisch wieder an, der Wert des ETF-Anteils steigt entsprechend.
Beide Varianten haben unterschiedliche Eigenschaften, die je nach persönlicher Situation unterschiedlich relevant sein können. Wer regelmäßige Einnahmen aus seiner Anlage erwartet, etwa im Rentenalter, wird ausschüttende ETFs anders bewerten als jemand, der über viele Jahre hinweg Kapital aufbauen möchte und auf den Zinseszinseffekt setzt. Diese Abwägung ist eine persönliche Entscheidung, die vom eigenen Ziel und Zeithorizont abhängt.
Steuerlich werden beide Varianten in Deutschland unterschiedlich behandelt. Bei thesaurierenden ETFs greift seit 2018 die sogenannte Vorabpauschale: Selbst wenn keine Ausschüttung erfolgt, wird jährlich ein rechnerischer Mindestbetrag als steuerpflichtig behandelt. Ausschüttende ETFs hingegen lösen Steuer direkt bei der Ausschüttung aus. Die Details zur Vorabpauschale und zur Teilfreistellung erklärt der Artikel ETF-Steuern erklärt: Vorabpauschale, Teilfreistellung, Verlusttöpfe auf finanzpost.de.
Kapitalentwicklung bei unterschiedlichen Kostenquoten (Beispielrechnung)
Wichtig: Die steuerlichen Regeln hängen von deiner individuellen Situation ab, also zum Beispiel davon, ob du deinen Sparerpauschbetrag bereits ausgeschöpft hast. Den Sparerpauschbetrag und seine Funktion erklärt der Artikel Sparerpauschbetrag richtig nutzen. Bei Fragen zur persönlichen Steuersituation hilft eine Steuerberatung weiter. Wer sich selbstständig machen oder ein eigenes Unternehmen aufbauen möchte und dabei auch die Altersvorsorge im Blick behalten will, kann sich bei plan-genial.de über die Gründungsbegleitung informieren.
Für den Einstieg in das Thema ist die wichtigste Erkenntnis: Die Wahl zwischen ausschüttend und thesaurierend ist keine Frage von richtig oder falsch, sondern von Zielen, Zeithorizont und steuerlicher Situation. Wer sich dabei unsicher ist, kann unabhängige Beratung bei der Verbraucherzentrale: Geld und Versicherungen in Anspruch nehmen.
- ·Ausschüttend: Dividenden werden regelmäßig ausgezahlt
- ·Thesaurierend: Dividenden werden automatisch wieder angelegt
- ·Vorabpauschale gilt seit 2018 für thesaurierende ETFs in Deutschland
- ·Teilfreistellung: 30 % der Erträge bei Aktien-ETFs steuerfrei
- ·Sparerpauschbetrag prüfen: 1.000 Euro jährlich pro Person (Stand: aktuelle Gesetzeslage)
06Das neue Altersvorsorgedepot und ETFs
Im Frühjahr 2026 hat der Gesetzgeber einen wichtigen Schritt in der privaten Altersvorsorge gemacht. Der Bundestag hat Ende März 2026 das sogenannte Altersvorsorgedepot beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt. Das neue Instrument soll zum 1. Januar 2027 starten und die Riester-Rente als staatlich geförderte Form der privaten Altersvorsorge schrittweise ablösen.
Das Altersvorsorgedepot erlaubt es, Aktien-ETFs und andere Wertpapiere in einem geförderten Depot zu besparen. Die Auszahlung ist frühestens ab dem Alter von 65 Jahren möglich, ein Aufschub bis 70 Jahre ist vorgesehen. Zu Rentenbeginn kann bis zu 30 Prozent des angesparten Kapitals als Einmalentnahme entnommen werden. Der Rest muss als Leibrente oder als Auszahlungsplan ausgezahlt werden, der mindestens bis zum Alter 85 reicht.
Was das konkret bedeutet: Wer ETFs bisher nur als freies Depot-Investment kannte, bekommt damit erstmals die Möglichkeit, ETF-basierte Investments in einem staatlich geförderten Rahmen zu nutzen. Wie die steuerliche Förderung im Detail ausgestaltet ist und welche Voraussetzungen gelten, sollte mit einer Steuerberatung besprochen werden, da die Detailregelungen individuell sehr unterschiedlich wirken können.
Anteil der privaten Haushalte mit Wertpapierbesitz in Deutschland
Die bisherige Riester-Rente ermöglicht übrigens schon heute eine Teilkapitalauszahlung von bis zu 30 Prozent zu Rentenbeginn, der Rest wird verrentet. Wer Riester und die neue Regelung nebeneinanderstellen möchte, findet auf finanzpost.de den Artikel Riester-Rente: pro & contra ehrlich abgewogen sowie einen Ausblick auf die Rentenphase im Artikel Rentenphase planen: Vom Ansparen zur Entnahme. Wer mehr darüber erfahren möchte, wer hinter Finanzpost steckt und welche Ideen das Projekt antreiben, findet auf maikmarx.de den Hintergrund dazu.
Das Altersvorsorgedepot ist ein regulatorischer Einschnitt, dessen praktische Auswirkungen für Privatanleger erst nach dem Start im Januar 2027 vollständig sichtbar werden. Wer sich auf dem Laufenden halten möchte, kann auch die Informationen des BMAS: Rente und Altersvorsorge nutzen, das die gesetzlichen Rahmenbedingungen laufend aktualisiert.
Jeder ETF muss in Europa ein sogenanntes Basisinformationsblatt (KIID oder KID) bereitstellen. Darin stehen die wichtigsten Kennzahlen kompakt: TER, Replikationsmethode, Risikoklasse und die historische Wertentwicklung. Dieses Dokument ist kostenlos verfügbar, meist direkt auf der Website des ETF-Anbieters. Wer zwei ETFs auf denselben Index vergleicht, kann anhand von TER und Tracking-Difference gut abwägen, welcher die Indexentwicklung in der Vergangenheit genauer nachgebildet hat.
07Fazit: Was du aus diesem Artikel mitnehmen kannst
Ein ETF ist kein Zauberwort und kein Versprechen. Es ist ein Finanzprodukt mit klaren Eigenschaften: Er bildet einen Index nach, enthält viele Wertpapiere gleichzeitig, kann täglich an der Börse gehandelt werden und hat in der Regel niedrigere laufende Kosten als aktiv gemanagte Fonds. Diese Eigenschaften sind neutral, keine von ihnen garantiert Gewinne oder schließt Verluste aus.
Was ein ETF dir bieten kann, ist Transparenz. Du weißt, welche Wertpapiere enthalten sind, weil der Index öffentlich einsehbar ist. Du weißt, welche Kosten anfallen, weil die TER im Produktinformationsblatt ausgewiesen ist. Und du weißt, dass du jederzeit kaufen oder verkaufen kannst. Diese Klarheit ist für viele Menschen ein Argument, sich intensiver mit ETFs auseinanderzusetzen.
Gleichzeitig ist kein Finanzprodukt für jede Lebenssituation gleich gut geeignet. Wer kurzfristig Geld benötigt, trägt bei Aktien-ETFs ein Kursrisiko. Wer keine Schwankungen im Depot verträgt, sollte sich ehrlich fragen, ob ein stark aktienlastiges ETF-Portfolio zu seiner eigenen Risikobereitschaft passt. Der Artikel Rebalancing: Portfolio im Gleichgewicht halten zeigt, wie ein bestehendes Portfolio langfristig gesteuert werden kann.
Verstehen kommt vor Entscheiden. Wer die Grundstruktur eines ETF kennt, kann viel selbstbewusster in Gespräche gehen, ob mit einer Bank, einem unabhängigen Honorarberater oder der Verbraucherzentrale. Die Finanztip bietet ebenfalls kostenlose und provisionsfreie Informationen zu ETFs und anderen Anlageprodukten. Für alle, die auch KI-gestützte Finanztools im Blick haben, lohnt ein Blick auf liasmart.de, wo digitale Werkzeuge rund um Finanzen und Alltag erklärt werden.
Der nächste Schritt liegt bei dir. Nicht jede Entscheidung muss sofort getroffen werden. Manchmal ist das Beste, was du tun kannst, zunächst zu lesen, zu vergleichen und Fragen zu stellen, bevor du handelst. Finanzpost.de ist dafür gemacht: erklären, nicht verkaufen.
- ·ETF = börsengehandelter Indexfonds, transparent und kostengünstig
- ·Streuung reduziert unsystematisches Risiko, nicht das Marktrisiko
- ·TER ist die wichtigste Kostenkennzahl, Tracking-Difference ergänzt sie
- ·Ausschüttend vs. thesaurierend: Wahl hängt von Zielen und Steuersituation ab
- ·Das Altersvorsorgedepot ab 2027 ermöglicht ETF-Investments im geförderten Rahmen
- ·Unabhängige Beratung (Verbraucherzentrale, Honorarberatung) hilft bei persönlichen Fragen
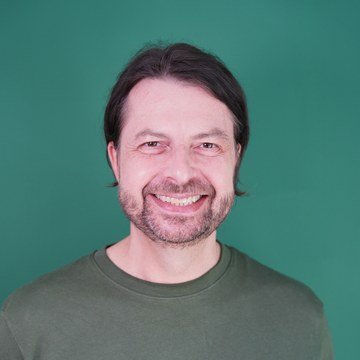
Ein persönliches Wort von Maik Marx
Ich schreibe über Finanzen, weil ich selbst lange gebraucht habe, um zu verstehen, wie das alles funktioniert. ETFs zum Beispiel klangen für mich jahrelang nach etwas für Leute, die täglich Börsennachrichten verfolgen. Das Gegenteil hat sich als wahr herausgestellt. Was mich am meisten überrascht hat: Je mehr ich verstanden habe, desto weniger habe ich mich auf andere verlassen wollen. Du musst kein Finanzprofi sein, um informierte Entscheidungen zu treffen. Du musst nur bereit sein, Fragen zu stellen und Antworten selbst zu lesen. Dieser Artikel ist ein Anfang, kein Abschluss. Wenn du danach noch offene Fragen hast, sind die Verbraucherzentrale und unabhängige Honorarberater gute Anlaufstellen, die ohne Eigeninteresse erklären können. Ich freue mich, wenn du weiterhin dabei bist.
Immer informiert: der Finanzpost-Newsletter
Wenn dir dieser Artikel geholfen hat, freuen wir uns, wenn du den kostenlosen Finanzpost-Newsletter abonnierst. Kein Verkauf, kein Affiliate, keine Provisionen: nur klare Erklärungen rund um Geld, Vorsorge und Alltag, so wie du sie hier gelesen hast. Meld dich jetzt an und bekomm neue Artikel direkt in dein Postfach.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →