Ein Umschlag mit dem Wort Mahnung löst bei vielen ein flaues Gefühl aus, auch wenn die Sache vielleicht nur ein Missverständnis ist. Was die Begriffe bedeuten und wo der Unterschied liegt, lässt sich aber ganz gut ordnen.
Auf fast jeder Rechnung steht irgendwo ein Zahlungsziel. Es wirkt wie eine Formalität, bestimmt aber, ab wann eine Zahlung als verspätet gilt. Viele Menschen haben das im Alltag nie genauer angeschaut.
Wer die Begriffe Zahlungsziel, Erinnerung und Mahnung auseinanderhält, versteht Briefe besser und kann in Ruhe entscheiden, was als Nächstes passiert. Dieser Text erklärt die Grundlinien allgemein und ohne Einzelfallbewertung.
- Ein Zahlungsziel ist die vereinbarte Frist, bis zu der eine Rechnung bezahlt sein soll.
- Eine Zahlungserinnerung ist meist der erste Hinweis, eine Mahnung die förmlichere Aufforderung.
- Was nach Ablauf der Frist gilt, hängt vom Vertrag, den Umständen und dem anwendbaren Recht ab.
- Fristen notieren und Schriftwechsel aufheben hilft, den Überblick zu behalten.
- 01Was ein Zahlungsziel eigentlich ist
- 02Erinnerung, Zahlungserinnerung, Mahnung: Die Begriffe im Überblick
- 03Wann eine Mahnung kommt und was in ihr steht
- 04Was zusätzliche Kosten bei verspäteter Zahlung ausmachen können
- 05Warum der Vertrag und das Kleingedruckte zählen
- 06Wie du Fristen im Alltag im Blick behältst
- 07Fazit: Begriffe kennen, Fristen notieren, Fragen klären
01Was ein Zahlungsziel eigentlich ist
Das Zahlungsziel ist die Frist, bis zu der eine Rechnung beglichen sein soll. Es steht oft als Datum oder als Zeitraum nach Rechnungsdatum auf dem Dokument.
Die Frist ist in der Regel Teil des Vertrags oder der Geschäftsbedingungen des Anbieters. Sie kann kurz oder lang sein und hängt von der Art der Leistung ab.
Wer innerhalb der Frist zahlt, muss sich in der Regel keine Gedanken über Erinnerungen oder Mahnungen machen. Das Zahlungsziel ist also der Maßstab für alles Weitere.
Zusammensetzung eines offenen Betrags (Beispiel)
Beim Erhalt einer Rechnung lässt sich kurz nachsehen, ob ein Zahlungsziel angegeben ist und wie die Bankverbindung lautet. Fehlt eine Angabe, ist das ein Punkt, den man im Blick behalten kann.
Ein Zahlungsziel ist damit weniger eine Drohung als eine Vereinbarung über den Zeitpunkt der Zahlung.
Im Alltag begegnet das Zahlungsziel an vielen Stellen, bei Handwerkern, Onlineshops, Versorgern oder Dienstleistern mit laufender Abrechnung. Die Formulierungen unterscheiden sich, die Grundidee bleibt gleich.
Die Frist ist ein Termin und kein Strafmaß. Sie legt fest, bis wann das Geld eingegangen sein soll, mehr nicht.
Viele Missverständnisse entstehen, weil Begriffe aus dem Berufsalltag ganz anders klingen als im Briefkasten. Ein kleines Glossar im Kopf hilft, den Ton eines Schreibens einzuordnen.
Wichtig ist außerdem, Datum und Absender zu prüfen. Stimmen sie mit dem Vorgang überein, ist der Blick auf den Inhalt besonders wichtig.
02Erinnerung, Zahlungserinnerung, Mahnung: Die Begriffe im Überblick
Im Alltag werden die Wörter oft durcheinandergeworfen. Eine Zahlungserinnerung ist meist eine freundlich formulierte Nachricht, die an eine offene Zahlung erinnert.
Eine Mahnung ist dagegen eine förmlichere Aufforderung, die klar zum Ausgleich der Forderung auffordert. Sie wird häufig schriftlich verschickt und kann einen Hinweis auf weitere Schritte enthalten.
Der Unterschied liegt also im Ton und in der Verbindlichkeit der Aufforderung. Welche Form im konkreten Fall vorliegt, steht im Schreiben selbst.
Manchmal kommen Schreiben von Inkassodienstleistern hinzu. Auch dann lohnt ein genauer Blick auf den Inhalt, den Absender und die angegebene Forderung.
Wer die Unterschiede kennt, liest Post ruhiger und kann gezielter nachfragen, falls etwas unklar bleibt.
Manche Rechnungen nennen ein festes Datum, andere eine Zahl von Tagen nach Rechnungsdatum. Beides lässt sich leicht in den Kalender übertragen, sobald man es einmal bewusst gelesen hat.
Wenn eine Rechnung kein Zahlungsziel nennt, heißt das nicht automatisch, dass keine Frist gilt. Dann greifen die allgemeinen Regeln und die Vereinbarungen aus dem Vertrag.
Eine Erinnerung kann auch Teil eines Systems sein, das Zahlungen automatisch überwacht. Sie wirkt dann ähnlich wie eine Mahnung, steht aber in einer früheren Stufe.
 KI-generiert
Die Stufen sind also keine feste Ordnung, die jeder Anbieter gleich handhabt. Wer das weiß, liest jedes Schreiben mit der nötigen Ruhe.
03Wann eine Mahnung kommt und was in ihr steht
Eine Mahnung folgt oft, wenn eine Zahlung nach Ablauf des Zahlungsziels noch nicht eingegangen ist. Der genaue Zeitpunkt hängt vom Vertrag und von den Umständen ab.
Typischerweise nennt eine Mahnung den offenen Betrag, das Rechnungsdatum und eine neue Frist. Manche Schreiben erwähnen auch mögliche Kosten.
Ob eine Forderung berechtigt ist, lässt sich aus dem Schreiben allein nicht immer erkennen. Dazu gehören Fragen wie eine tatsächlich erbrachte Leistung oder eine bereits erfolgte Zahlung.
Zeitlicher Ablauf eines Vorgangs (Beispiel)
Es hilft, die Angaben mit den eigenen Unterlagen abzugleichen, also mit Vertrag, Lieferschein, Kontoauszug und bisherigem Schriftwechsel.
Wenn etwas nicht stimmt, lohnt eine schriftliche Rückfrage mit Bezug auf Rechnungsnummer und Datum.
Die Zahlungserinnerung kommt häufig per E-Mail oder als kurzer Brief. Sie nennt den offenen Betrag, die Rechnungsnummer und oft die Bitte, den Vorgang zu prüfen, falls er schon erledigt ist.
Die Mahnung wirkt schärfer, weil sie oft eine konkrete neue Frist setzt. Ob und wann weitere Schritte folgen, hängt vom Vertrag und von den gesetzlichen Vorgaben ab.
Bei wiederkehrenden Zahlungen, etwa für Versorgung oder Mitgliedschaften, kommen Schreiben oft dann, wenn eine Lastschrift nicht eingelöst wurde. Hier lohnt der Blick auf das Konto und die hinterlegte Bankverbindung.
Eine geänderte Bankverbindung oder ein abgelaufenes Mandat sind typische Ursachen. Beides lässt sich mit dem Anbieter klären, bevor weitere Schritte folgen.
04Was zusätzliche Kosten bei verspäteter Zahlung ausmachen können
Bei verspäteter Zahlung können zusätzliche Beträge anfallen, zum Beispiel Mahngebühren oder Verzugszinsen. Ob und in welcher Höhe das passiert, richtet sich nach Vertrag und anwendbarem Recht.
Die Beträge wirken auf den ersten Blick oft klein, summieren sich aber, wenn mehrere Zahlungen liegen bleiben. Deshalb ist die Übersicht über offene Posten hilfreich.
Ein Vergleich hilft beim Einordnen: Die Rechnung selbst ist eine Sache, die Zusatzkosten eine andere. Beides sollte getrennt betrachtet werden.
 KI-generiert
Wer Kosten nicht nachvollziehen kann, kann nach der Berechnung fragen und um eine Aufschlüsselung bitten. Das ist eine übliche Nachfrage.
Bei konkreten Summen oder Streitfragen helfen Verbraucherzentralen weiter, die allgemein und kostenfrei informieren.
Viele Fälle entstehen nicht aus Absicht, sondern aus einer übersehenen Überweisung, einer falschen Kontonummer oder einer Rechnung, die in der Post untergegangen ist. Ein Blick auf den Kontoauszug klärt solche Fälle oft in wenigen Minuten.
Wenn die Zahlung tatsächlich erfolgt ist, genügt meist eine kurze schriftliche Antwort mit Datum und Betrag, am besten mit einer Kopie des Kontoauszugs.
Ob ein Verzug eintritt, hängt auch davon ab, wann eine Zahlungsaufforderung zugegangen ist. Der Zugang des Schreibens ist deshalb ein Punkt, den man festhalten kann.
Beim Telefonat über Kosten helfen eigene Notizen zu Datum, Name und Inhalt. Das schafft eine klare Grundlage für spätere Rückfragen.
05Warum der Vertrag und das Kleingedruckte zählen
Viele Fragen zu Zahlungsfristen beantwortet der Vertrag oder die Auftragsbestätigung. Dort stehen Zahlungsbedingungen, Fristen und manchmal Regelungen zu Verzugsfolgen.
Das Kleingedruckte wird oft übersehen, ist aber entscheidend. Gerade bei Abos, Ratenzahlungen oder Dienstleistungen mit laufender Abrechnung lohnt der Blick hinein.
Es hilft, Vertragsunterlagen digital oder im Ordner aufzubewahren, damit sie bei Fragen schnell zur Hand sind.
Zahlungen pro Monat im Blick (Beispiel)
Ändern sich Bedingungen, informieren Anbieter in der Regel schriftlich. Solche Mitteilungen lohnen einen Blick, bevor sie im Papierstapel verschwinden.
Die Frage, was genau vereinbart wurde, ist oft der Schlüssel zur Antwort auf die Frage, was als Nächstes gilt.
Mahngebühren sind oft Pauschalen, Verzugszinsen richten sich nach gesetzlichen Vorgaben. Welche Beträge im konkreten Fall gelten, lässt sich nur am Einzelfall prüfen.
Wer eine Aufstellung der Kosten anfordert, bekommt in der Regel eine genaue Berechnung. Das zeigt, woraus der Betrag entsteht und ob alle Positionen nachvollziehbar sind.
Ein Vertrag enthält oft auch Kündigungsfristen und Hinweise zur Zahlungsweise, die mit der Fälligkeit zusammenhängen. Diese Angaben gehören zum Gesamtbild.
Wenn Begriffe wie Verzug im Vertrag auftauchen, klärt eine Stelle im Text oft, welche Folgen gemeint sind. Der Originaltext bleibt die verlässlichste Quelle.
06Wie du Fristen im Alltag im Blick behältst
Ein einfaches System hilft: Jede Rechnung bekommt ein Zahlungsdatum im Kalender, mit einer kurzen Notiz zur Rechnungsnummer.
Wer regelmäßig Rechnungen bekommt, kann einen festen Tag im Monat für die Durchsicht offener Posten einplanen. So fallen Fristen früh auf.
Digitale Erinnerungsfunktionen im Kalender oder in Apps können dabei unterstützen. Allgemeine Erklärungen dazu gibt es auch bei digitalen Ratgebern.
Zeitbedarf für die Prüfung einer Rechnung (Beispiel)
Schriftwechsel gehört in einen eigenen Ordner, mit Datum im Dateinamen. Das erleichtert Rückfragen erheblich.
Mit diesem Ablauf wird aus Post, die Unbehagen auslöst, eine Liste, die man ruhig abarbeiten kann.
Ein Vertrag kann Regelungen zu Ratenzahlung, Vorauszahlung oder Abbuchung enthalten. Bei Lastschriftverfahren zählt zusätzlich das Datum der Abbuchung, nicht nur der Rechnungstermin.
Geschäftsbedingungen werden beim Abschluss oft nur überflogen. Eine spätere Suche danach im Postfach oder auf der Webseite des Anbieters bringt meist mehr Klarheit als jede Vermutung.
Ein Kalendereintrag mit Vorwarnung zwei oder drei Tage vor der Frist ist eine einfache Lösung, die fast jedes Handy schon mitbringt.
Wer Post digital bekommt, kann Benachrichtigungen aktivieren und Schreiben in einen Ordner für offene Fristen verschieben.
Ein Brief mit dem Wort Mahnung ist kein Urteil. Ruhig lesen, die Angaben mit den eigenen Unterlagen abgleichen und offene Fragen schriftlich klären. Allgemeine Information, keine Beratung.
07Fazit: Begriffe kennen, Fristen notieren, Fragen klären
Zahlungsziel, Erinnerung und Mahnung sind verschiedene Stufen eines Vorgangs, und sie bedeuten nicht dasselbe. Wer das versteht, reagiert gelassener auf Post.
Was nach Ablauf einer Frist gilt, hängt vom Vertrag, den Umständen und dem anwendbaren Recht ab. Diese Einordnung bleibt eine allgemeine Information.
Mit einer einfachen Übersicht über Fristen und einem geordneten Schriftwechsel sind die meisten Situationen gut zu handhaben.
Bei konkreten Fragen zu einer bestimmten Forderung ist eine Verbraucherberatung der richtige Ansprechpartner.
Allgemeine Information, keine Beratung. Finanzpost.
Eine Möglichkeit ist, jede Rechnung sofort nach Eingang zu erfassen, auch wenn die Zahlung erst später fällig wird. So steht die Frist im System und geht nicht im Papierstapel unter.
Hilfreich ist außerdem eine Liste aller regelmäßigen Zahlungen mit Betrag und Fälligkeit. Sie zeigt schnell, welche Posten im Monat anstehen und wo sich Beträge verändert haben.
Ein kurzer Abschluss mit einer Frage hilft: Ist alles bezahlt, was vereinbart war, und liegt der Nachweis vor? Die Antwort zeigt meist schon, wo noch Arbeit wartet.
Wer das regelmäßig macht, spürt die Unruhe bei Post oft kaum noch. Das ist der eigentliche Gewinn eines geordneten Überblicks.
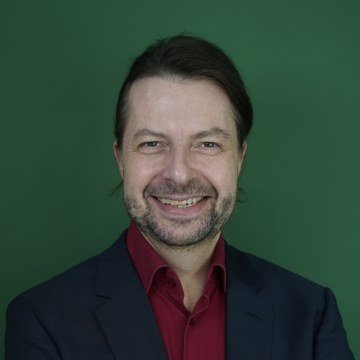
Ein persönliches Wort von Maik Marx
Hey du, ich bin Maik Marx und gehöre zum Team hinter Finanzpost, gemeinsam mit Lia. Wir erklären Begriffe und Zusammenhänge allgemein, damit Post und Zahlen verständlicher werden. Eine Beratung zu deiner Situation ersetzt das nicht. Allgemeine Information, keine Beratung.
Mehr Klarheit im Alltag
Wenn du regelmäßig verständliche Erklärungen zu Geld und Alltag lesen möchtest, trag dich für den kostenlosen Finanzpost-Newsletter ein. Er bringt neue Artikel und kurze Erklärungen direkt in dein Postfach. Eine persönliche Beratung ist damit nicht verbunden.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →VVitalcastGesundheit für Männer ab 40vitalcast.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →